 港丰集团
财税资讯和常见问题
Tax information and FAQs
整站搜索常见问题财税资讯
点击开始搜索
热门搜索
代理记账的流程工商服务注册公司知识产权代办
Tax information and FAQs
香港离岸豁免到底怎么判定?税务局真正看重的证据究竟是什么?这篇文章直接给出核心答案:香港采用“地域来源征税”原则,只有源自香港的利润才需缴纳利得税。但离岸豁免并非自动适用,企业必须主动举证证明利润来源地在境外。税务局重点审查的是“产生利润的核心经营作业发生在哪里”,而非简单的公司注册地或合同签字地。下面我们从实务角度,把税务局重点审查的几个维度拆开说清楚。
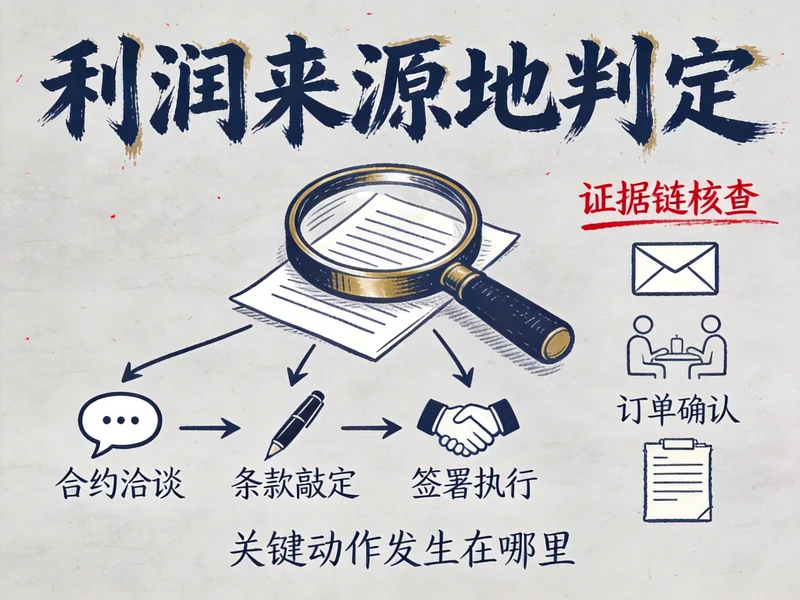
税务局采用“作业验证法”来判断利润来源地,核心就是看赚取利润的关键动作发生在哪里。对于贸易公司来说,买卖合约的洽谈、条款敲定、签署执行,这一系列动作在哪儿完成,是判定的重点。
举个例子,假设一家公司做的是越南采购、德国销售的转口生意。如果从询盘、议价到合同签署,全程由深圳团队负责,合同也是由常驻深圳的董事签署,那么离岸属性就比较扎实。但如果前面所有的谈判、订单确认、价格敲定全由香港办公室处理,只在最后签字环节找境外人士签一下,税务局大概率不会认可——关键动作在香港,利润就被认定源自香港。
很多企业以为合同签字页写个境外地址就够了,其实税务局会往前往后查:谈判邮件是谁发的?议价过程在哪儿完成的?订单确认是谁操作的?光有一个签字地点,撑不起来整个证据链。
对于做实物贸易的公司,货物有没有经过香港,几乎是决定性的证据。税务局会查看提单、舱单、报关单等物流单据,确认货物是否从供应商直接发送给客户,全程不进入香港地域。如果货物在香港有仓储、分拣、加工、包装甚至检验,那么对应的利润离岸属性就会被大幅削弱——因为你在香港发生了实质性的经营作业。
这里有一个常见误区:很多人担心货物经香港港口中转会不会有问题。实际上,只要只是在香港港口中转、没有清关入境、没有发生分拣加工等操作,一般不影响离岸认定。关键在于“有没有在香港发生实质性的货物处理作业”,而不是“有没有经过香港的空域或海域”。
但如果货物进了香港的仓库,哪怕只是存放几天再转出去,解释起来就麻烦了。所以做转口贸易的,尽量让货物全程不碰香港本地,同时完整保存物流单据,这是最硬的证据。
如果核心供应商和客户都在香港以外,交易过程不涉及香港本地主体,这当然对离岸认定有利。但这也只是一个基础前提,远远不够。
不少案例显示,上下游全是境外公司,但交易过程中的撮合、订单处理、物流协调全由香港团队完成,最后照样被认定为源自香港的利润。税务局的审查逻辑很简单:交易对手在境外,不代表你赚取利润的动作在境外。你在香港做了核心的业务操作,利润就来自香港。
董事会在哪里召开?重大经营决策、合同审批、投资决定在哪里做出?董事和高管主要在何处办公?这些也是税务局会参考的因素。但需要特别说明:管理决策地只是综合参考项,并不是决定性标准。
很多人以为只要董事都在境外、董事会都在境外召开,就一定能拿到离岸豁免,其实不然。税务局的核心始终是“产生利润的核心经营作业在哪儿”。如果决策在境外但核心业务操作全在香港完成,照样很难认定为离岸收入。
反过来,有些公司的董事偶尔来香港开会,但核心业务操作都在境外,也不会因为这个就被否定离岸性质。关键还是要看业务实质。
公司在香港有没有员工?有没有办公室?有没有人在香港处理销售、采购、物流这些核心业务?这些也是审查的重点。
如果香港这边只是一个注册地址,挂在秘书公司名下,没有自有办公场地,没有全职雇员处理核心业务,日常就是秘书公司做法定秘书、年审申报这些合规服务,这对离岸认定是有利的。但如果是在香港租了办公室、雇了人做业务,那么税务局就会认为你在香港有实质经营,利润来源地的判定就会偏向香港。
这里要区分“合规存在”和“经营存在”。注册香港公司、有注册地址、有法定秘书,这些是合规要求,不代表你在香港经营。但一旦在香港有了处理核心业务的人和场地,性质就变了。
对于有跨境出海需求的企业,建议在规划海外公司注册时,就提前考虑业务实质的布局。比如,如果计划申请离岸豁免,那么香港公司注册后的运营模式就要匹配“离岸”属性,避免在本地形成实质经营动作。
服务类公司的判定逻辑与贸易类不同,核心是看服务实际在哪儿执行。提供服务的员工或顾问主要在哪儿办公?服务成果在哪儿完成和交付?服务的受益方是不是香港主体?
如果服务全程由境外团队完成、成果交付在境外、客户也不是香港公司,那么离岸豁免的通过率比较高。但如果服务的核心执行环节在香港完成,就会被认定为源自香港的利润。
例如,一家咨询公司虽然客户是境外公司,但项目执行、报告撰写、客户对接全由香港团队完成,那么这个收入就很难说是离岸的。
很多人问:账户开在香港会不会影响离岸豁免?答案是:账户开立地本身不是决定因素。税务局不会因为账户在香港就否定离岸性质,但如果主要资金收支、结算调度都在香港操作,这可以作为在港运作的辅助佐证。
此外,还有一些辅助因素:公司注册地不影响判定(境外注册公司如果利润源自香港照样要交税);网站、域名、邮箱、业务系统是否由香港本地人员操作,也可以作为业务实际发生地的参考;差旅记录、会议记录、邮件往来这些过程性文件,都可以用来证明业务决策和执行的实际地点,是很重要的辅助证据。
在实际操作中,企业进行香港公司税务筹划时,需要将这些辅助证据与核心证据配合使用,形成完整的证据链。如果只是零散地保存部分文件,可能在税务局质询时难以自圆其说。
税务局是个案审查,每个案子看的是具体事实,企业要承担全部举证责任。常规需要准备的材料大致分以下几类:
| 类别 | 具体材料 |
|---|---|
| 主体与决策类 | 公司组织架构图、业务模式说明、董事会会议记录和决议、董事高管的任职证明和常驻地说明 |
| 交易凭证类 | 上下游合同、采购销售订单、商业发票、业务往来邮件、谈判沟通记录 |
| 物流货权类 | 海运空运提单、舱单、进出口报关单、仓储单据、货物收发凭证 |
| 人员与运营类 | 员工名单、岗位职责、工作地点说明、差旅记录、薪俸税缴纳证明 |
| 资金结算类 | 银行账户流水、收付款凭证、资金调度说明 |
税务局审查过程中,可能会要求补充资料或发出质询,这个阶段的回应质量很关键。材料组织得好、逻辑清晰,很多质询一轮就可以通过;材料东拼西凑、前后矛盾,就容易被税务局深挖。
这里必须单独说明:很多人把离岸豁免和FSIE制度当成一个概念,但其实是两码事。
从2023年1月1日起,香港实施了外地收入豁免征税制度(FSIE),这个制度只适用于跨国企业集团(MNE)的成员实体,纯本地独立经营的香港公司不受影响。FSIE针对的是跨国企业在香港收取的四类境外被动收入——利息、股息、财产处置收益、知识产权收入。
这四类收入,哪怕是来源地不在香港,也不再自动豁免利得税,需要满足额外条件。例如,股息和股权处置收益要满足“持股豁免”条件,比如持股比例不低于5%、持股期不少于12个月;利息和境外常设机构营业利润等要满足“经济实质”要求,在香港有对应的实质经营活动和合格员工;知识产权收入要满足“关联要求”,按研发投入比例计算可豁免的收入。
从2024年1月1日起,FSIE的处置收益范围已经从股权扩展到不动产等其他财产处置收益,涉及的企业要额外注意。
重点强调:FSIE只管被动收入,传统的贸易、服务类主动经营收入,还是按上述离岸豁免规则来判定。两套体系适用场景和标准完全不同,千万不要搞混。
香港离岸豁免是个案审查,并没有统一的通过标准。税务局是结合全部证据综合判定的。同样的业务模式,A公司证据链完整就通过了,B公司材料不全就被打回来,这种情况很常见。
建议企业在申请之前,先找专业的持牌税务顾问做个前置评估,把业务模式理清楚,看看哪些环节可能被质疑,提前把证据链补完整。不要等税务局发了质询才开始找材料,那时很多过程性文件可能已经找不到了。
离岸豁免本身不是什么复杂的概念,但在实务中的细节很多,证据组织是个功夫活。对于有跨境出海需求的企业,无论是进行ODI境外投资备案、海外公司注册,还是香港公司税务筹划,提前规划好业务实质和证据链,比事后补救要省心得多。
免责声明:本文内容基于香港现行税务条例及税务局指引整理,仅供参考交流,不构成任何税务、法律或投资建议。离岸豁免申请采用个案审查原则,具体适用需结合企业实际业务模式及最新政策口径判断。建议在做出相关决策前咨询专业持牌税务顾问。

把独立站主体从美国切到香港,就能躲过美国销售税的“秋后算账”吗?答案是——想多了!就算你把Shopify的建站主体换成香港公司,只要收单环节还在美区,美国税局(IRS)手里早攥着你好几年的交易流水,该来的罚单照样不会少。更扎心的是,比起美国的销售税风险,内地的...
查看全文
做外贸、跨境电商的老板们,最近是不是被CRS2.0搞得头大?担心海外账户信息被回传中国、全球收入双重征税、辛苦攒下的家底在传承时缩水?别慌,核心破局点其实就一个——找对税务身份。中国实行全球征税,而新加坡是属地税制,手里握一张新加坡EP(就业准证),就能打...
查看全文
利润留在哪才合规?不少跨境电商、外贸老板都是先把业务跑起来再说,等到营收破亿、融资尽调或税务稽查找上门,才发现旗下七八个实体、十几条关联交易搅成一锅粥——谁创造了价值、谁该拿利润、谁担了风险,全说不清楚。其实解决这个难题的核心,就是用「三层分离架构...
查看全文
跨境卖家以为2025年拿到核定征收资质就可以高枕无忧?醒醒!近期多地税务部门已经启动针对跨境电商的税务“回溯”行动,不少卖家哪怕刚在2025年Q3/Q4谈妥核定征收,依然被要求自查2022年以来的旧账,涉税风险一触即发。今天就给咱跨境圈的老板们把这事掰扯清楚,该怎么...
查看全文
您好!请登录