 港丰集团
财税资讯和常见问题
Tax information and FAQs
整站搜索常见问题财税资讯
点击开始搜索
热门搜索
代理记账的流程工商服务注册公司知识产权代办
Tax information and FAQs
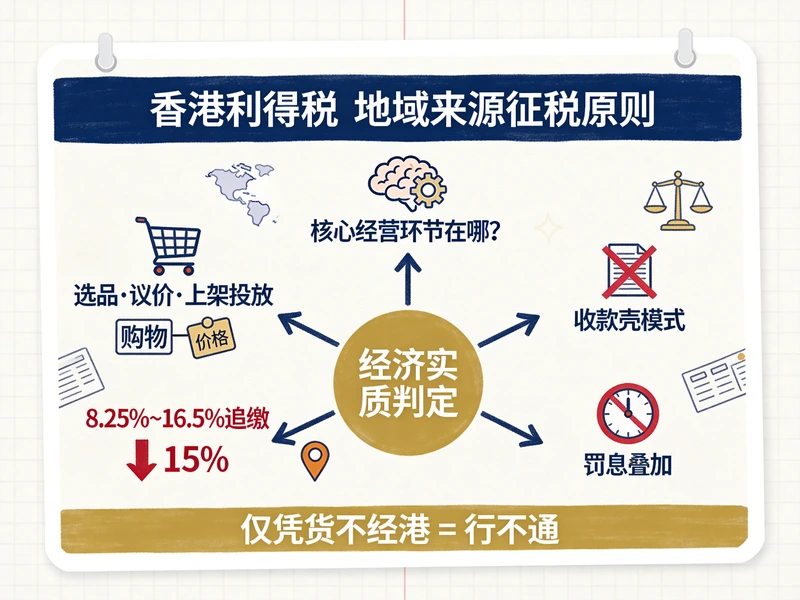
我的香港公司只用来收跨境平台回款,货从深圳直发海外,香港没仓库没员工,为啥还可能被香港税局追征利得税?答案很直白:仅凭“货物不经香港”就申请离岸免税的认识早就过时了。香港利得税采用地域来源征税原则,贸易类离岸利润的核心判定标准,从来都是“创造利润的核心经营环节在哪里”——近两年税局核查力度持续加大、审查更加精细化,绝大多数卖家都踩了隐形合规坑。
每到香港公司做账审计季,我们后台都会收到大量跨境卖家的焦虑提问:“我全程在深圳办公,货也不经过香港,回款凭啥不能算离岸利润?”但残酷的是,近两年香港税局的核查标准已经从“地理层面”转向“经济实质层面”,香港税务局在审核离岸利润时,核心判定标准是利润的核心创造环节是否发生在香港境外,仅靠“货物流转路径”根本无法支撑离岸主张。
不少做企业出海的老板,注册香港公司时只看重收汇便利,却忽略了香港利得税的“利润来源地”核心原则——判定是否免税的关键,从来不是货物有没有经过香港,而是选品议价、订单谈判、风险承担这些能创造利润的核心动作,到底是在香港还是境外完成。一旦税局认定你的香港公司只是“截留利润的空壳”,不仅要补缴8.25%-16.5%的利得税,还要承担不菲的罚息,甚至影响后续的离岸银行开户资质。
目前跨境电商卖家常用的香港公司运营模式主要有两种,各自的税务合规逻辑天差地别,一刀切认定“离岸”绝对是最高危的偷懒操作。
这是市面上最普遍的模式:内地团队包揽了选品、议价、对接工厂、平台上架投放、客服售后、库存管控所有核心工作,香港公司只是一个开了银行账户的“壳”,只负责接收平台回款、开形式发票,全程不参与实际运营。
很多老板想当然地认为“货从内地发海外,香港没运营,就天然属于离岸利润”,但税局会抛出一连串致命问题:采购和销售合同的主体是谁?订单价格、促销折扣在哪里敲定?滞销、坏账的风险由谁承担?内地团队常年为香港公司提供运营服务,有没有签正规服务协议?有没有按月支付公允的服务费?
如果拿不出配套文件佐证,就等于空口说白话。一旦业务事实链断裂,税局会直接认定:香港公司只是截留利润的工具,核心创收行为全发生在内地,离岸豁免申请直接驳回,补缴税款是板上钉钉的事。
这种模式相对规范:香港公司独立对接海内外供应商和海外客户,自主签订购销合同,自己把控定价区间,承担物流、库存、回款坏账等全部经营风险,内地团队仅提供少量辅助服务。但即便如此,也不能直接认定全额离岸免税。
香港税局的判定核心依旧是“价值创造环节拆分”:如果订单谈判、合同敲定、风险承担这些关键动作是在境外(非香港)完成的,才能支撑离岸主张;但如果大量定价策略、客户谈判决策其实是在香港完成的,哪怕货物不走香港,依旧会产生香港本地应税利润。说白了,货物流只是辅助佐证,董事会决议、定价审批单、风险承担记录这些书面文件,才是认定离岸免税的“铁证”。
很多卖家的税务风险,都不是因为业务本身不合规,而是忽略了细节,给税局留下了可乘之机。以下三个隐形坑,一定要避开:
最忌讳业务资料四分五裂:运营手里存订单,银行流水在老板私人邮箱,平台结算数据归财务,审计时才慌慌张张找资料,结果前后说法对不上,直接放大税务疑点。比如有的卖家拿不出完整的购销合同,只能提供平台截图,税局很容易质疑业务真实性,进而否定离岸主张。
很多老板担心如实写明内地团队深度参与运营,就无法申请离岸免税,于是刻意隐瞒内地的运营动作,结果反而让业务逻辑出现无法解释的漏洞。其实税局真正在意的不是有没有内地团队,而是内地服务是否定价公允、有没有正规付费记录、香港公司是否独立承担核心商业风险。只要这些环节合规,哪怕内地团队参与运营,依旧可以申请离岸免税。
香港银行的KYC更新和审计报税的核查逻辑高度重合,如果给银行的说法是“业务真实,有内地团队支持”,给审计的描述却是“香港无任何运营”,不仅每年补资料会耗费大量时间,长期还会触发银行账户风控,严重的直接限制收款、冻结账户,反而影响企业出海的资金流转。
想要稳稳拿到离岸免税,核心不是钻空子,而是用清晰的证据链证明“香港公司的核心利润创造环节不在香港”。给大家一个实操建议:报税前先给自己的香港公司做一份“业务画像说明书”,如实记录完整经营链条,不用华丽辞藻,把以下内容写清楚:主营品类、上下游分布、订单获取渠道、定价决策权归属、库存售后风险承担方、资金收付路径、内地团队承接的具体服务内容。
这份说明书必须和三类核心文件一一对应,形成闭环证据:
如果是多渠道经营的卖家,还要分开梳理业务证据:亚马逊、Temu等线上平台业务,留存后台结算单;线下批发客户,保存邮件谈判记录和线下合同,混为一谈极易造成资料混乱,增加核查难度。
值得注意的是,2026年香港税务申报将全面电子化,税局会实现多部门数据自动比对,对跨境电商离岸业务的抽查频次大幅提升,临时拼凑资料的容错空间几乎归零。与其在报税季临时慌乱补材料,不如把每年做账审计当成一次完整的业务合规体检,这也是香港公司税务筹划的核心环节。
对于做企业出海、跨境电商的老板来说,香港公司注册确实是便捷的收汇和税务筹划工具,但前提是搞懂合规逻辑,用证据链支撑离岸主张。未来香港税局的核查只会越来越严格,与其抱着侥幸心理钻空子,不如提前梳理业务实质,筑牢合规基础,才能真正守住免税红利,避免因税务问题影响出海布局。如果对离岸豁免申请或香港公司合规有疑问,建议找专业的跨境财税团队协助,把业务事实拆解清楚,才能稳稳避开税务风险。
做跨境电商,十有八九纠结过同一个问题:我到底该注册香港公司,还是直接用内地公司做主体?有人告诉你香港公司省税、资金自由,也有人警告你内地公司才能拿退税,放弃退税就是亏。但真相是,没有一种架构适合所有卖家。脱离业务规模、资金需求和合规底线来谈选择,...
查看全文
2026年7月24日,中国财政部和税务总局联合发布第21号公告,首次完整构建了离岸信托个人所得税的征收框架。这意味着,长期被视为“避税天堂”的离岸信托,其免税神话正式落幕。公告明确,从信托资产装入、存续期间收益到最终清算,三个阶段均需依法纳税,税务监管穿透至...
查看全文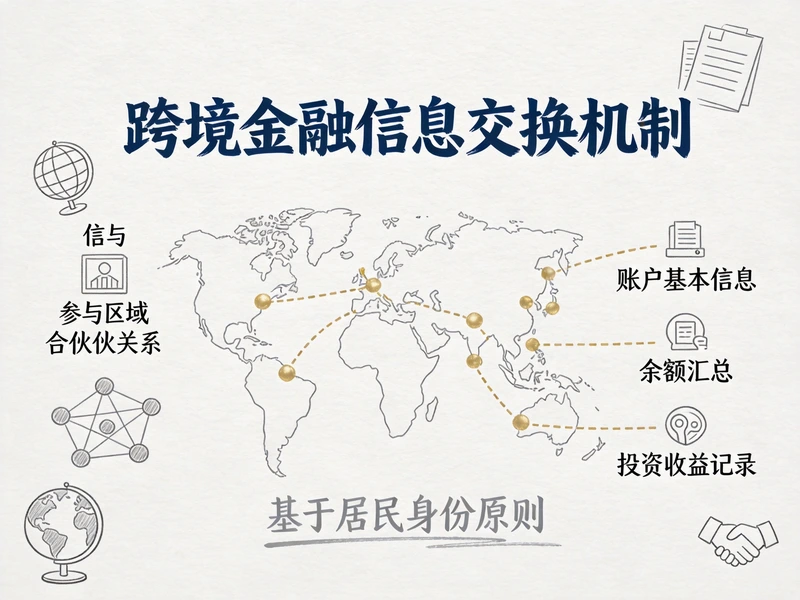
跨境电商老板注意了,2026年CRS会不会成为你的“紧箍咒”?答案是肯定的——从2024年开始,CRS的影响力已经在跨境圈逐渐显现,2025年已有不少卖家补缴了前3年海外收入的个人所得税。对于做全球生意的跨境电商、外贸企业,以及有出海需求的企业来说,吃透CRS合规逻辑,提...
查看全文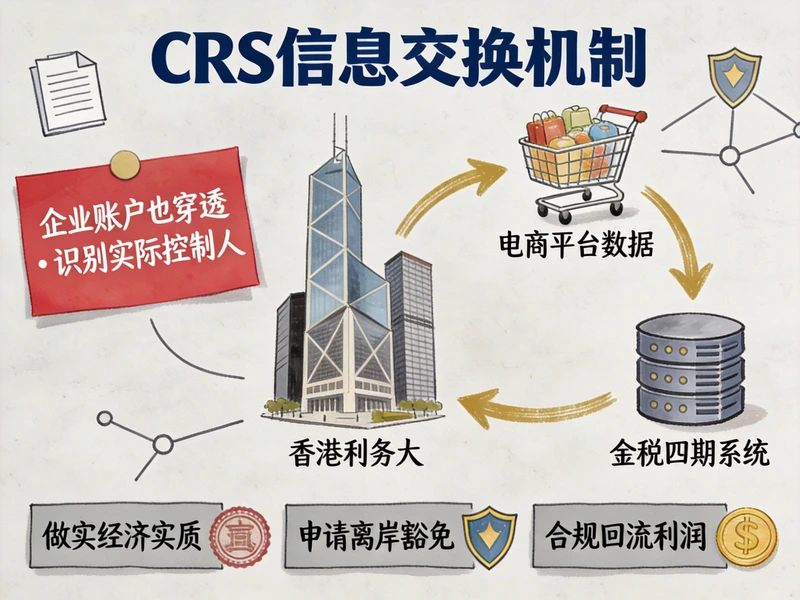
很多用香港公司做亚马逊的跨境卖家心里都有个扎心的疑问:我用香港账户收亚马逊回款,CRS会不会把这些信息交换回内地税务局?今天直接给你拍板:100%会!尤其是2026年CRS2.0穿透版上线后,再加上亚马逊数据直报、金税四期的联动监管,以前靠“隐身”避税的路子彻底走不...
查看全文