 港丰集团
财税资讯和常见问题
Tax information and FAQs
整站搜索常见问题财税资讯
点击开始搜索
热门搜索
代理记账的流程工商服务注册公司知识产权代办
Tax information and FAQs
2026年7月24日,中国财政部和税务总局联合发布第21号公告,首次完整构建了离岸信托个人所得税的征收框架。这意味着,长期被视为“避税天堂”的离岸信托,其免税神话正式落幕。公告明确,从信托资产装入、存续期间收益到最终清算,三个阶段均需依法纳税,税务监管穿透至最终受益人。对于拥有跨境资产的企业和个人而言,全球征税的时代已经全面开启,90天的补缴窗口期已进入倒计时。这一政策变化,不仅关乎高净值个人的税务合规,更深刻影响着所有出海企业的全球架构设计与税务筹划。
21号公告并非凭空出世,而是对现有税法中“休眠条款”的激活。早在2018年9月,中国便正式启动CRS(共同申报准则)信息交换,但当时数据管理与征管配套尚不成熟,导致离岸信托收益的个税征管长期处于真空地带。随着2025年金税四期全面上线,税务、海关、人行、外管等部门实现数据实时交换,大数据比对能力已成型,为精准征管提供了技术基础。此次公告的发布,本质上是对中国居民个人全球征税义务的落实,也是对过往税收漏洞的系统性修补。
过去,将资产装入离岸信托常被视为“左手倒右手”,不产生纳税义务。但21号公告第三条明确规定,居民个人将财产装入离岸信托,视同财产转让,需按装入当日的市场价格减去原值,以20%的税率缴纳财产转让所得税。例如,2023年您将价值5000万元的BVI公司股权(成本1000万元)装入开曼信托,则需立即缴纳800万元税款。这一规则彻底堵住了通过“装入”环节规避资本利得税的路径。
此前,利润只要留在信托账户内不分配,便无需缴税。但公告第四条明确,居民离岸信托及其控制的境外实体,在存续期间产生的收益,无论是否实际分配,当年均需申报纳税。例如,开曼信托持有的1000万美元美股,若2024年收益300万美元,即使未分配,个人仍需按20%缴纳60万美元个税。此外,财产转让所得与股息红利所得需分开核算,且亏损不能结转下年。信托管理费、律师费等费用亦不得扣除。这意味着,过往通过多层离岸架构(如信托→BVI公司→香港公司)将利润沉淀在底层,从而规避纳税的做法,已彻底失效。公告直接穿透至最终受益人,无论利润是否向上分配,均视同分配并征税。
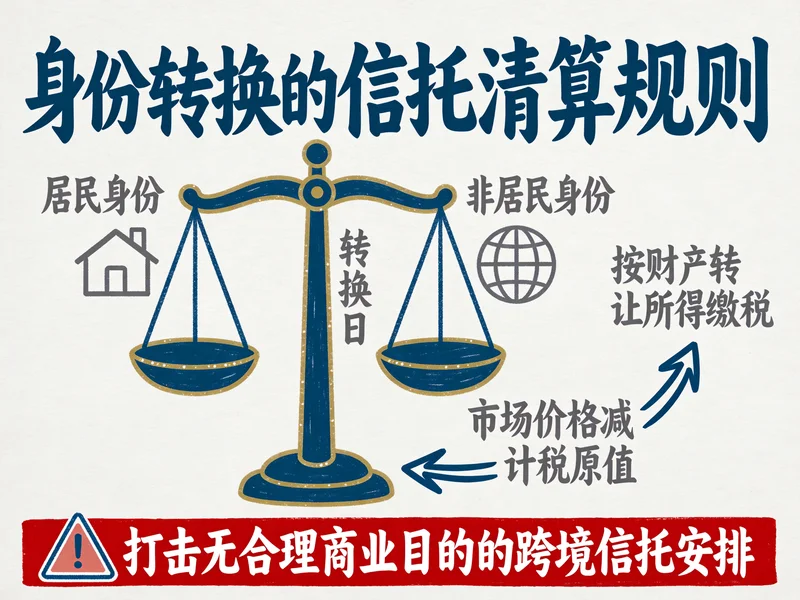
许多人曾通过移民改变税务居民身份,以规避离岸信托收益的中国税务义务。但公告第六条明确,居民个人在信托存续期间转为非居民,转换当日视同清算,需按当天信托财产的市场价减去计税原值,按20%缴清税款。更值得注意的是,公告第十一条进一步规定,即使取得外国国籍或境外长期居留权,只要主要经济利益来源于中国境内,仍可被判定为有住所的居民个人,离岸信托收益需全额征税。这一条款,某种意义上已超越国际通行的“加比规则”,直接以“重要利益中心”为判定标准,极大压缩了通过移民避税的空间。
公告实施之日起90日内,对于2023年1月1日至2025年12月31日期间,已装入离岸信托的财产及存续收益,纳税人可主动申报补缴,且不加收滞纳金。具体规则如下:
| 事项 | 时段 | 待遇 |
|---|---|---|
| 装入离岸信托的财产 | 2023.1.1 – 2025.12.31 | 按财产转让所得补税,不加收滞纳金 |
| 离岸信托存续收益 | 2023.1.1 – 2025.12.31 | 统按利息股息红利所得,不加收滞纳金 |
| 存续收益 | 2026.1.1 起 | 按新规正常申报 |
若应缴未缴税款金额较大,税务机关可依据《税收征收管理法》延长追缴年限。因此,这条窗口期是历史问题“一次性解决”的宝贵机会,企业及个人应尽快梳理现有架构,主动合规。
尽管免税神话终结,但离岸信托的核心功能——财富隔离、代际传承、婚姻风险隔离、控制权安排、跨境资产配置等——并未被否定。21号公告并未废除离岸信托制度,而是将税务合规纳入其运作框架。放在更长的时间维度看,这一公告与CRS信息交换常态化、跨境资金监控完善、个人股权转让严管、网红高收入人群补税案例曝光等趋势一脉相承。它标志着中国税收征管正从“企业税为主”转向“个人税与企业税并重”,从“境内所得为主”转向“境内境外全球覆盖”。
对于有跨境出海需求的企业,这意味着在进行ODI备案、海外公司注册、香港公司注册等业务时,必须将个人税务合规纳入架构设计考量。例如,在搭建红筹VIE架构或进行离岸公司注册时,需同步规划信托收益的税务处理。同时,香港公司年审、公司税务筹划等常规服务,也需结合新的个人税务规则进行调整。对于那些已经拥有离岸银行开户或香港公司银行账户的企业主,更需警惕信托账户下的收益穿透问题。
21号公告没有预热、没有过渡,发布即生效。这种“零预热”的立法节奏,充分体现了监管层的决心。对于所有拥有跨境资产的企业和个人,真正的考验才刚刚开始。建议您立即采取以下行动:
一个时代已经过去,离岸信托的免税神话正式落幕,全球征税的时代已然开启。唯有主动适应规则,才能在合规基石上实现真正的财富传承与跨境发展。
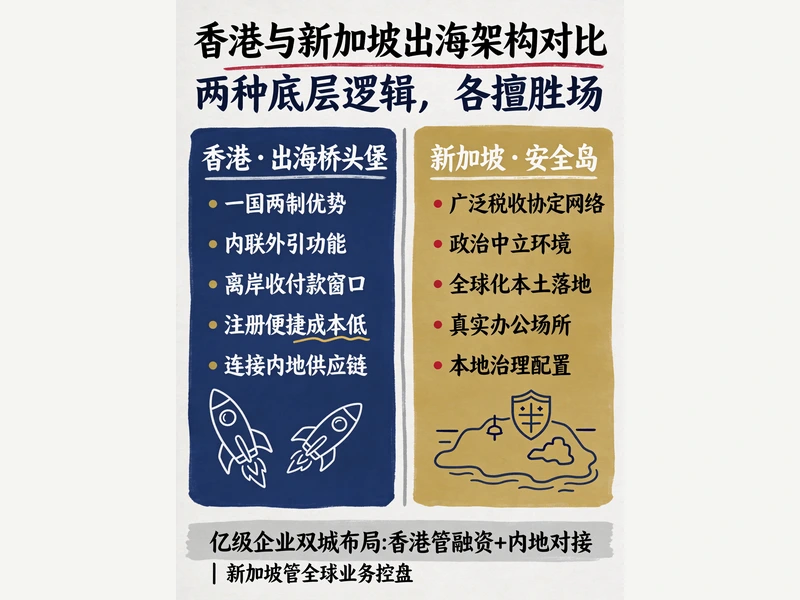
年GMV迈过亿级门槛的外贸、跨境电商企业,出海搭建顶层架构时,总会卡在“选香港还是新加坡”这道选择题上?别再拿“双城镜像”的老眼光看了,香港和新加坡的出海逻辑完全是两回事——香港是连接内地的“业务延长线”,新加坡是扎根全球的“独立控盘安全岛”,选对了是全球化的...
查看全文
香港资产管理规模已突破42.2万亿港元,跨境财富管理规模首超瑞士,成为全球第一。大量资金与企业正在加速涌入香港,但很多外贸和跨境电商创业者注册香港公司时,第一步就踩了坑——不是想名字,也不是凑资本金,而是选错了注册地址。地址选错,轻则亚马逊二审封号、银...
查看全文
香港离岸豁免到底怎么判定?税务局真正看重的证据究竟是什么?这篇文章直接给出核心答案:香港采用“地域来源征税”原则,只有源自香港的利润才需缴纳利得税。但离岸豁免并非自动适用,企业必须主动举证证明利润来源地在境外。税务局重点审查的是“产生利润的核心经营作...
查看全文
外贸老板们,你有没有见过这种怪事:海外业务年年涨,账面盈利几百万,到年底一算账,不仅没赚钱,反而倒贴不少?别以为这是少数情况,我做出海服务这些年,见过至少九成的中小出海企业都踩过这个坑——把所有精力砸在拓市场、抢客户上,彻底忽略了ODI境外投资备案这件...
查看全文
您好!请登录