 港丰集团
财税资讯和常见问题
Tax information and FAQs
整站搜索常见问题财税资讯
点击开始搜索
热门搜索
代理记账的流程工商服务注册公司知识产权代办
Tax information and FAQs
跨境企业出海,最怕什么?利润还没落袋,就被两个国家各征一遍税。香港已与全球59个税务辖区签署全面性避免双重课税协定(DTA),涵盖欧美、东南亚、中东、非洲等主要投资目的地。这些协定能帮企业大幅降低股息、利息、特许权使用费的预提税率,并通过税收抵免机制消除重复征税。但2026年BEPS多边公约(MLI)全面落地后,企业必须重视实质运营和转让定价合规,才能安全享受税收优惠。
双重课税,简单说就是同一笔收入,在来源国被征了预提税,回到香港又要交利得税。这直接压缩了跨境企业的利润空间。香港与各税务辖区签订的全面性避免双重课税协定,核心作用有四点:
第一,清晰划分两地征税权限。协定明确哪类收入由哪方征税,从根源上避免重复征税。第二,下调预提税税率。比如股息、利息、特许权使用费,协定税率通常比当地国内法税率低很多。第三,提供税收抵免机制。境外已缴税款,可在香港利得税申报时抵扣。第四,设立双边协商机制。若遇到税务稽查或税权争议,可通过官方渠道协调解决。
同时,香港自2022年9月起落实OECD的BEPS多边公约(MLI),对大部分现有协定进行了更新,封堵协定滥用行为。这意味着企业若想享受税收优惠,必须满足“受益所有人”条件和实质运营要求。

根据香港税务局2026年7月16日更新的官方文件,香港已签署59份全面性避免双重课税协定,覆盖欧美、东南亚、中东、中亚、非洲、加勒比等主流投资地区。2024年至2026年间,新增了多条对内地企业极具价值的协定。
亚美尼亚和巴林:2024年6月至3月签约,2025年4月至3月生效,2026/27课税年度起适用。孟加拉国和克罗地亚:2023年、2024年签约,2024年底生效,2025/26课税年度已落地。土耳其:2024年9月签约,2026年1月30日生效,2027/28课税年度正式启用。布局土耳其和中东欧贸易的企业,需要重点关注这一协定。
巴巴多斯(2026年3月19日签约)、塞浦路斯(2026年6月12日签约)、吉尔吉斯斯坦(2026年3月2日签约)、尼日利亚(2026年7月13日签约)。这些协定一旦生效,将为企业进入相关市场提供更低的税负通道。
中国内地与香港的税收安排是最核心的税务依据。1998年初版,后续经过五次议定书修订,覆盖两地分红、劳务、特许权、不动产等全部所得。内地企业通过香港平台向内地分红或进行技术授权,可享受优惠预提税率。而且该安排不受MLI多边公约变更,政策稳定性高。
在东南亚,马来西亚、泰国、印尼、文莱、柬埔寨、越南的协定已全部生效并受MLI更新。外贸、跨境电商和东南亚建厂企业,可大幅降低平台分红和服务费的预扣税。在欧美,英国、法国、德国、瑞士、意大利、加拿大、荷兰的协定,适合欧美品牌代理、海外仓储和研发架构,能统一下调跨境资金流转税负。在中东,沙特、阿联酋、卡塔尔、科威特、以色列的协定,为能源贸易和基建投资提供税务确定性。在离岸属地,澳门、根西岛、泽西岛、毛里求斯、马耳他的协定,是搭建多层离岸架构、进行海外资产规划和跨境资金归集的核心配套。
香港自2022年9月1日起MLI正式生效,目前大部分香港DTA均受公约修订,仅近年新签的协定标注“不适用”不受变更。MLI给企业带来三个直接影响:
第一,收紧协定受益所有人判定。企业必须证明自己是收入的实质受益所有人,而非导管公司。第二,新增反避税条款。针对导管公司、人为拆分交易、关联方不合理定价设置限制。跨境关联交易定价需同步准备转让定价文档。第三,完善信息交换机制。两地税务机关可自动交换跨境企业收入、持股、资金收付信息。零申报、虚假做账的企业,税务风险将大幅上升。
这意味着,企业若要享受DTA优惠,必须确保香港公司有实质运营,包括办公地址、全职员工、业务决策记录、独立银行账户和全套审计报告。
案例1:内地工厂通过香港控股公司持有泰国子公司。泰国对股息预提税国内法税率是10%,但根据香港与泰国的DTA,持股25%以上的母公司,股息预提税可降至5%。若香港公司年分红100万美元,直接节省5万美元税负。
案例2:香港公司向欧洲客户收取技术授权费。欧洲本地特许权使用费预提税普遍在20%至25%之间。但适用香港与法国或英国的DTA,税率可降至6%至10%。知识产权跨境布局的成本因此大幅下降。
案例3:中港跨境贸易,两地双重征税抵扣。内地子公司利润分红至香港母公司,内地已缴纳企业所得税。凭税收居民证明,可在香港利得税申报时全额抵免,避免同一笔利润两地重复计税。
四大核心红利总结:股息、利息、特许权使用费预提税率大幅下调;境外已缴税款可抵免香港利得税,消除双重征税;跨境劳务、常设机构征税规则明确,减少税务争议;税务纠纷可启动双边协商机制,降低稽查损失。
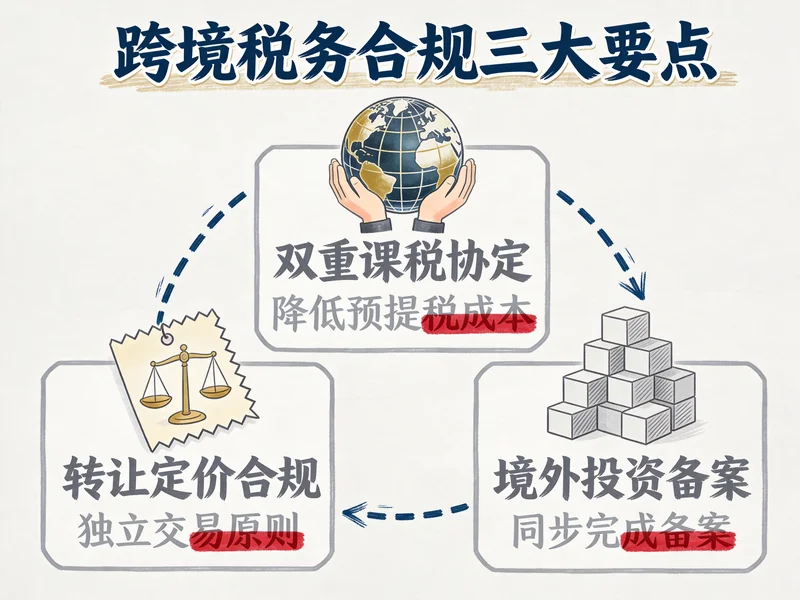
第一,确认香港公司税务居民身份。要享受协定待遇,企业必须取得香港税务局颁发的税收居民证明。第二,核查对应国家DTA的生效年度。不同协定生效时间不同,需在适用年度准确申报。第三,留存完整实质经营资料。应对MLI受益所有人审查,需要准备香港本地办公地址、全职员工名单、业务决策记录、独立银行账户和全套审计报告。
第四,关联交易规范转让定价。母子公司、关联平台之间的服务费和货物交易定价,必须符合独立交易原则,并留存定价分析文档。如果企业涉及跨境投资架构搭建,需要同步完成ODI备案(境外投资备案),以确保资金出境合规。第五,做账审计同步披露跨境所得。香港公司审计报告需完整披露海外投资、跨境分红、特许权收入,如实申报利得税,避免漏报引发罚款。
对于计划通过香港公司进行跨境布局的企业,建议在架构设计阶段就引入税务顾问。香港公司注册、香港公司年审、香港公司税务筹划等环节,需要与DTA协定和MLI合规要求同步考虑。例如,在设立香港控股公司时,就要规划好未来利润分配的路径,确保能享受最优惠的协定税率。
同时,企业应关注各国税务信息交换的进展。随着自动信息交换机制完善,零申报和隐匿海外收入的做法将面临极高风险。合规运营、做实香港公司实质,才是长期享受DTA红利的根本。
总之,香港59份全面性避免双重课税协定为企业出海提供了强大的税务工具。但工具再好,也需合规使用。企业只有在实质运营、转让定价、信息申报等环节做到位,才能真正实现“合规节税”,让跨境业务走得更稳、更远。

做亚马逊、TikTok Shop美区站点的跨境老板们,最近可得把心提到嗓子眼了——当地时间6月28日,IRS全新机构TPMO正式上线,整合了原先两大监管部门,专门盯着全美国税务代理人的合规资质,行业监管直接拉满。不少布局企业出海的卖家之前踩过坑:找个同乡推荐的“美国会计”...
查看全文
做跨境电商、外贸生意的老板们,有没有过这种崩溃时刻:自己掐着指头算到手利润才几十万,税局那边的“收入成绩单”却显示你赚了上百万?为啥平台递交给税局的账目,和你自己后台看到的总是对不上?答案其实很直白:你算的是“落袋为安”的实际利润,税局认的是“平台经手...
查看全文
很多外贸、跨境电商和跨境投资企业主,在注册香港公司后都会反复问同一个问题:我的业务全程不在香港进行,客户在海外,供应商在海外,连货物都不经过香港,这笔利润到底要不要在香港交利得税? 答案是:符合条件的境外利润,完全可以申请离岸收入豁免,合法免除利得...
查看全文
跨境电商、外贸老板们,是不是总在头疼:想境外上市拿全球融资,又怕外资准入限制;想做跨境税筹降税负,又怕踩稽查红线;想扩张业务,又怕一个环节出问题连累全局?别慌,瑞幸咖啡这套开曼-BVI-香港-多WOFE-VIE的复合架构,就是现成的教科书。不同于常规企业的单一W...
查看全文
您好!请登录