 港丰集团
财税资讯和常见问题
Tax information and FAQs
整站搜索常见问题财税资讯
点击开始搜索
热门搜索
代理记账的流程工商服务注册公司知识产权代办
Tax information and FAQs
在CRS2.0全面落地的背景下,高净值人群的跨境资产正面临前所未有的透明化监管。加密资产、双重身份、离岸架构、个人申报……每一项新规都直指以往可能存在的合规盲区。简单说,过去那种“藏着掖着”的资产配置思路已经行不通了。本文将从CRS2.0的核心变革、实操风险自测、以及可落地的合规架构搭建三个维度,为你拆解一套真正能用的跨境资产合规方案。
香港CRS2.0的落地,标志着全球税收透明化进入新阶段。与以往相比,监管的尺度和深度都发生了质的飞跃。以下四个变化,直接关系到每一位持有跨境资产的人士。
数字资产曾经是监管的灰色地带,但CRS2.0明确将其纳入统一申报范围。这意味着,无论是比特币、以太坊还是其他主流加密资产,只要通过交易所或托管机构持有,相关账户信息都将被纳入自动交换机制。简单讲,过去那种“藏在数字钱包里就没人知道”的想法,已经过时了。
拥有多国国籍或长期居留身份的人士,其资产信息将在不同税务管辖区之间进行比对。例如,同时持有中国内地和香港身份的人,两地的账户数据、不动产信息、收入来源等,都会被系统自动匹配核查。一旦发现申报不一致,税务风险会急剧放大。
壳公司、信托、基金会等离岸主体,过去常常被用来隐匿实际控制人信息。CRS2.0要求穿透这些中间层,直接识别并申报最终受益人。这意味着,即便通过多层架构持有资产,税务局也能清晰看到背后真正的控制人是谁。
过去有些客户觉得“少报一点没关系”,但现在税务机关会交叉比对银行账户、交易记录、出入境信息等多维度数据。零申报、漏申报的风险已大幅上升,一旦被查实,不仅要补缴税款,还可能面临高额罚款甚至刑事责任。
以上四大变化,本质上是在构建一个“无法遁形”的全球资产信息网络。对于高净值人群而言,合规不再是可选项,而是必答题。

结合大量实操案例,我们发现当前高净值人群在跨境资产配置中,普遍存在三类高频风险。对照自查,或许能帮你提前发现隐患。
最常见的风险就是申报不完整。比如,在香港持有银行账户,但只申报了存款,忽略了股票、基金或保险产品;或者,在海外持有不动产,但租金收入从未申报。这些看似“小事”,在CRS2.0的交叉比对机制下,很容易被暴露。
过去很多客户通过BVI、开曼等地的壳公司持有资产,以为这样就能规避信息交换。但CRS2.0穿透规则下,这类架构的隐匿效果已大幅减弱。如果架构设计不合理,不仅无法实现资产隔离,反而可能因为信息申报不完整而引发税务风险。
拥有两地身份的人,如果在两地都未申报或申报不一致,很容易被认定为“税务居民身份冲突”。例如,一位同时持有内地和香港身份的企业家,如果在内地申报为“非税务居民”,但在香港又未申报完整资产,就可能同时触发两地的税务稽查。
针对这些风险点,我们建议客户定期进行“资产风险自测”,逐一核查海外存款、股权、不动产、加密资产等各类资产的申报情况,以及离岸架构的穿透状态。只有摸清现状,才能制定有效的应对方案。
理论解读之外,更关键的是落地执行。以下三条路径,覆盖了从架构搭建到长期优化的完整闭环。
不同资产体量、不同身份背景的客户,需要的架构完全不同。例如,对于资产规模较大的客户,可以考虑“内地+香港+海外信托”的搭配模式,通过合规的股权架构将资产隔离,同时满足内地和香港两地的税务申报要求。对于以企业出海为主要目标的客户,则需结合ODI境外投资备案、香港公司注册等步骤,搭建合规的跨境控股体系。核心原则是:平衡资产隔离与税务申报的双重需求,而非单纯追求隐匿。
建议客户每半年或一年,对照以下三类风险进行自查:
如果自查发现任何疑问,建议及时寻求专业机构的帮助,进行合规优化。同时,定期完成香港公司年审和公司税务筹划,也是确保合规持续性的基础工作。
合规不是一次性动作,而是长期持续的过程。我们建议客户摒弃短期投机式避税思路,立足于长期规划,将身份、资产、税务三位一体统筹考虑。例如,通过合规的家族信托架构,实现资产保值与传承的同时,也满足税务申报要求。对于有海外业务拓展需求的企业,企业出海前的架构设计、ODI备案、香港公司注册等环节,都应提前纳入合规考量。
一位客户曾分享,他在完成架构优化后,不仅消除了税务隐患,还因为合规申报获得了银行的信任,顺利完成了离岸银行开户和香港公司银行账户开立。这充分说明,合规本身就是一种资产。
在最近一次专题沙龙中,一位客户提到自己的情况:他在内地和香港各有一家公司,同时在海外持有房产和加密资产,还通过BVI公司持有部分股权。他原本以为只要“两边都申报一点”就没事,但在我们帮他做了完整的风险自测后,发现至少存在三个申报漏洞和两个架构瑕疵。经过逐一拆解和优化,他不仅规避了潜在的税务风险,还重新规划了股权架构,为未来企业出海和家族传承打下了基础。
这个案例说明,CRS2.0时代,合规不是负担,而是资产配置的“安全带”。提前规划,远比事后补救来得从容。
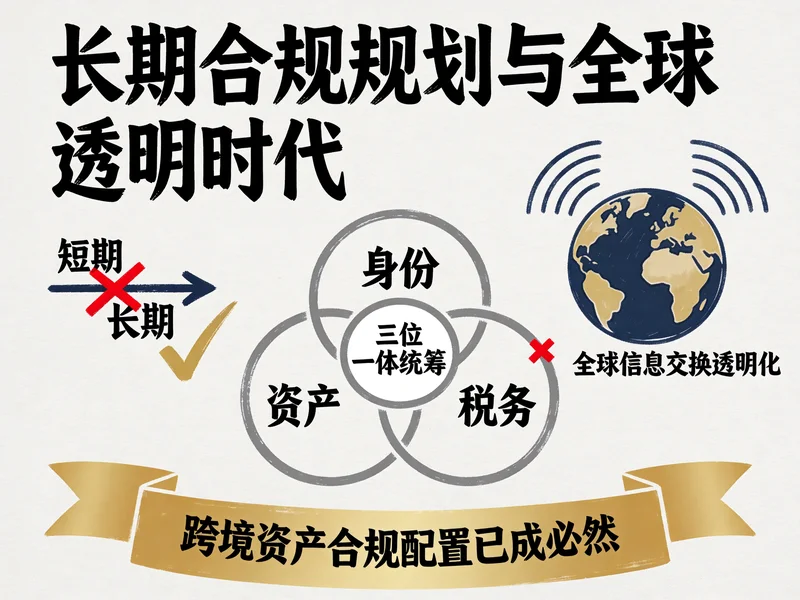
全球税收透明化是不可逆转的趋势。对于高净值人群而言,与其被动应对,不如主动合规。从CRS2.0的核心变革出发,结合自身资产情况进行风险自测,并借助专业机构搭建合规的架构和申报体系,是当下最务实的选择。记住,合规不是成本,而是长期价值的保障。如果你对自身跨境资产的合规状况尚有疑问,不妨从一次完整的风险自测开始,逐步建立属于自己的合规防线。

想出海破局的外贸老板、跨境电商从业者,是不是都在琢磨这几个问题:一带一路到底能给我带来啥实际好处?去沿线国家投资靠谱吗?政策上有没有啥支持?今天就给你把这事掰扯明白——一带一路不只是国家层面的合作倡议,更是企业出海的黄金赛道,从政策红利到市场机遇,...
查看全文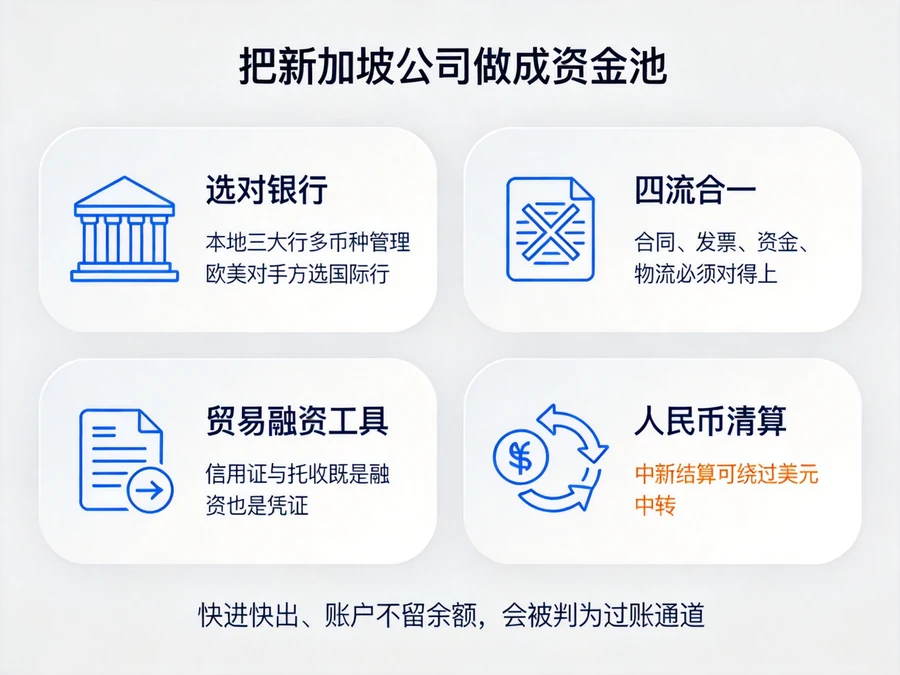
这两年,越来越多做外贸和跨境电商的企业把目光投向东南亚。订单确实在增长,但年底一算账,问题也扎堆冒出来:税交了两道,利润变薄;钱在境外账户上打转,回不到国内;公司架构搭了好几层,却经不起合规审查一推敲。新加坡公司常被视为解决这些问题的关键工具,但...
查看全文
海外业务赚得盆满钵满,想把利润转回国内却处处碰壁?不少跨境电商、外贸企业都遭遇过这种尴尬:海外公司注册了,海外仓布局了,钱却“卡”在境外动不了。答案其实很简单——你缺了ODI备案这张“合法身份证”,它不仅是资金合规出境的官方通道,更是境外利润依法回流的唯一...
查看全文
利润留在哪才合规?不少跨境电商、外贸老板都是先把业务跑起来再说,等到营收破亿、融资尽调或税务稽查找上门,才发现旗下七八个实体、十几条关联交易搅成一锅粥——谁创造了价值、谁该拿利润、谁担了风险,全说不清楚。其实解决这个难题的核心,就是用「三层分离架构...
查看全文
您好!请登录