港丰集团
财税资讯和常见问题
Tax information and FAQs
整站搜索常见问题财税资讯
点击开始搜索
热门搜索
代理记账的流程工商服务注册公司知识产权代办
Tax information and FAQs
这两年,越来越多做外贸和跨境电商的企业把目光投向东南亚。订单确实在增长,但年底一算账,问题也扎堆冒出来:税交了两道,利润变薄;钱在境外账户上打转,回不到国内;公司架构搭了好几层,却经不起合规审查一推敲。新加坡公司常被视为解决这些问题的关键工具,但它不是万能的,关键在于怎么用、用在哪一环。本文结合一个深圳工业传感器企业的真实经历,拆解出海过程中最常遇到的三大障碍,并给出具体可操作的建议。
不少企业主对新加坡的第一印象是“税低”。17%的企业所得税确实比国内25%有吸引力,但实际运营起来,利润从东南亚子公司汇回新加坡时,还要面对当地的预提税。印尼、越南对股息、特许权使用费征收的预提税通常在10%到20%之间,各项税负叠加,综合成本并不低。
真正的税务杠杆,在于新加坡与约100个国家和地区签署的双边税收协定。以印尼为例,新加坡公司向印尼子公司收取特许权使用费时,印尼国内法规定的预提税是20%,但根据新印协定,可以降到10%。如果新加坡公司持股印尼子公司超过25%,股息预提税还能从10%进一步降到5%。协定网络把利润汇出环节的税务成本实实在在地压了下来,这正是“税率低”之外需要关注的部分。
2026年新加坡财政预算案推出了企业所得税退税,退税比例为50%,上限4万新元,由税务局自动核算,企业无需额外申请。对于年利润在50万新元左右的中小企业,这是一笔实打实的节省。此外,初创企业免税方案仍然有效,注册前三个课税年度,首10万新元应税收入可享受75%的免税,实际税率低至4.25%。不过要特别注意,控股公司和地产开发企业不能适用该方案,不少企业在这个环节吃过亏。
对于有真实研发投入的科技型企业,新加坡的知识产权激励计划值得关注。符合条件的企业,知识产权收入可享受低至5%的优惠税率。但该计划遵循经济合作与发展组织制定的关联法,优惠资格必须与新加坡本地的实际研发支出挂钩,单纯把知识产权挂靠在壳公司名下是行不通的。
税负是明面上的成本,回款慢则是暗地里的消耗。新加坡没有外汇管制,经常项目和资本项目的资金划转都不需要强制审批,企业账户可以自由兑换170多种货币。但实际操作中,银行对每一笔资金流转都要做合规审查,背景材料稍有瑕疵,款项就会被卡住。
2026年新加坡金融管理局对账户审查持续加严,年交易额超过500万新元的企业账户,每季度需要更新一次客户信息。银行面对反洗钱和反恐融资的监管压力,宁可多查,不可错放。所以回款难的本质,是银行对你的信任问题。
很多企业在新加坡设公司,只是为了过账——钱从A国进来,立刻转到B国,账户不留余额。这种快进快出的模式,在银行风控系统里是高危信号,被判定为无真实经营的过账通道。
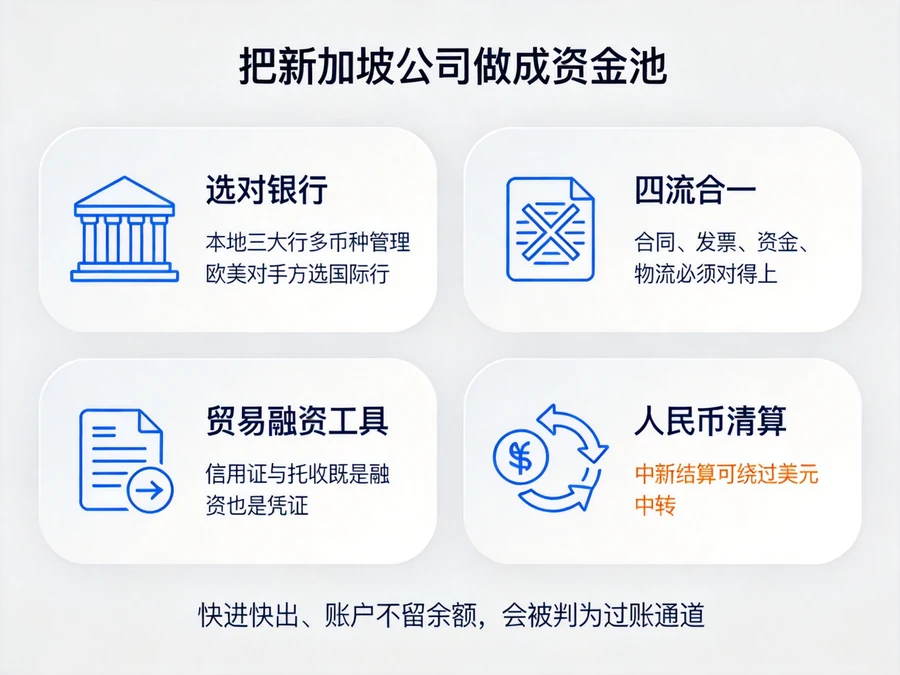
正确的做法是把新加坡公司打造成区域的资金结算中心。有真实贸易背景、有合同发票、有物流单据支撑,账户里有合理的留存余额,资金调拨有明确的商业目的——银行看到这样一家真实运营的公司,资金往来自然顺畅。具体操作上,有四个关键点值得留意:
一是选对银行。新加坡星展、华侨、大华三大本地银行支持多种货币的单账户管理,东南亚区域内的转账平均两小时到账。如果主要交易对手在欧美,可以优先考虑渣打、汇丰等国际银行,但开户门槛和最低存款要求会更高。二是贸易文件要做到“四流合一”。合同、发票、资金、物流单据的金额、日期、交易对手必须对得上,任何细节的不一致都会被银行视为异常信号。三是善用信用证、托收等贸易融资工具。这些工具既是融资手段,也是给银行的可信交易凭证。四是利用新加坡作为离岸人民币清算中心的优势。中新之间的跨境人民币结算可以绕过美元中转,省去中间行费用和审查延迟。
架构问题是三大难题中最容易被忽视的,但一旦爆雷,代价也最大。过去不少企业采用“开曼控股+新加坡子公司+东南亚孙公司”的架构,利用开曼零税和新加坡低税的优势做利润安排。但随着国际税务监管环境的变化,这套打法已经行不通。
三个方面的变化让旧架构彻底失效。第一,2026年开曼、英属维尔京群岛等离岸中心正式启动CRS 2.0数据采集,加密资产纳入申报范围,受益所有人信息强制穿透,中国税务居民在离岸公司的账户信息会自动交换回国内。第二,经济实质法从纸面要求变成动真格,新加坡高院2025年判决的一起案件——为384家公司挂名董事且不参与实际运营,被判监禁10个月、终身禁止担任董事——给整个行业敲响了警钟。第三,全球最低税率在新加坡落地,对合并年收入不低于7.5亿欧元的跨国集团征收15%的最低有效税率,大型集团靠税率差套利的空间被大幅压缩。2026年5月6日生效的新加坡《公司与会计法(修订)法案》明确,董事未履行监督核查义务属于商业犯罪,最高罚款2万新元,情节严重的并处12个月监禁。
第一,底层运营公司要活得像一个真公司。要有真实办公地址、本地员工、在新加坡召开的董事会和完整的会议记录。这些是税务机关判断税收居民身份和经济实质的核心依据。第二,文档比架构更重要。转让定价文档、董事会决议、关联交易合同,平时看似可有可无,税务稽查时就是保命符。第三,上层架构做资产隔离,不做利润转移。信托、基金会的真正价值在于资产保护和传承规划,而不是避税。
回到文章开头的那个深圳企业。在经历了三年多的摸索和调整之后,负责人做了三项改变:把新加坡公司从过账通道改为区域运营中心,招聘本地员工、租用真实办公室;把印尼和越南的收款路径统一归集到新加坡结算,补齐贸易文档;调整开曼控股的功能定位,从避税转为持股和资产隔离,并补做了转让定价文档和董事会决议。
这三件事没有一件是花哨的技巧,都是基本功。新加坡公司解决出海三大难题的逻辑并不复杂:用协定网络把税负压下来,用真实贸易让回款走得通,用经济实质让架构站得住。每一件事都需要有真实的人和业务做支撑。
对于正在筹划出海或者已经在出海路上摸爬滚打的企业,有几点提醒:出海不是注册一家海外公司就完事,如果涉及ODI境外投资备案和合规架构设计,建议提前咨询专业机构;离岸公司注册和银行开户只是起点,后面长期的运营合规才是重点;香港公司注册同样是不少企业考虑的选项,但无论选择哪里,都要围绕真实业务来搭建架构。壳子搭得再漂亮,里面没有真实的人和业务,风一吹就会倒。这句话听起来像套话,却是很多企业拿真金白银试出来的经验。

香港资产管理规模已突破42.2万亿港元,跨境财富管理规模首超瑞士,成为全球第一。大量资金与企业正在加速涌入香港,但很多外贸和跨境电商创业者注册香港公司时,第一步就踩了坑——不是想名字,也不是凑资本金,而是选错了注册地址。地址选错,轻则亚马逊二审封号、银...
查看全文
做欧洲跨境电商的卖家,几乎都会卡在一个问题上:到底该注册哪家本土公司?英国、德国、法国——这三个主流选择,对应的其实是三种完全不同的运营打法。选错了,要么白白多花几万欧元的合规成本,要么在平台风控面前不堪一击。今天这篇文章,我们不谈虚的,直接按卖家...
查看全文
2026年,东南亚依然是众多企业出海的首选区域。面对新加坡、马来西亚、泰国、越南、印尼这五个热门目的地,很多外贸和跨境电商企业都会问同一个问题:到底该选哪里注册公司? 简单来说,选择取决于你的核心需求——如果看重金融环境和资本自由,新加坡是最优解;如果主...
查看全文
如果你正在考虑企业出海,或者已经在跨境电商、外贸领域布局,那么新加坡的资产管理规模数据绝对值得你停下来仔细琢磨。截至2025年底,新加坡资产管理规模达到6.7万亿新元,同比增长10.1%,连续三年保持双位数增长。更值得关注的是,全年资金净流入高达3760亿新元,...
查看全文