港丰集团
财税资讯和常见问题
Tax information and FAQs
整站搜索常见问题财税资讯
点击开始搜索
热门搜索
代理记账的流程工商服务注册公司知识产权代办
Tax information and FAQs
欧洲跨境电商的VAT到底怎么算?很多卖家一碰到税务申报就头大,算出来的数字总是和税局反馈对不上。其实核心逻辑并不复杂——进口环节和销售环节是两套独立的计税体系,通过进项抵扣这个规则关联起来。一句话概括:进项税抵扣销项税,差额才是你真正要交的钱。这篇文章就把计算逻辑、双环节拆解、递延机制和注册实操一次讲清楚。
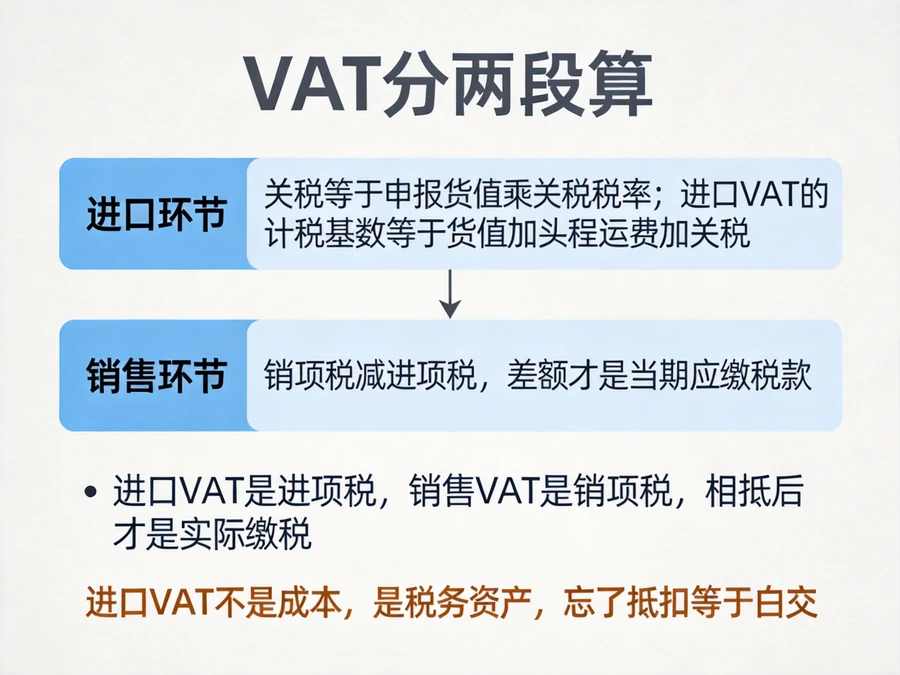
要想不出错,首先要建立一个认知:VAT不是按“卖货收入”直接乘税率那么简单。它分为进口环节和销售环节两个独立阶段,各自计算,最后在申报时通过进项抵扣完成衔接。
很多跨境卖家容易出现计算错误,本质原因就是没有厘清这两套计税体系的关系。进口环节缴纳的VAT是进项税,销售环节产生的VAT是销项税,两者相抵后的差额,才是当期实际需要向税局缴纳的税款。
货物进入欧盟海关时,需要缴纳关税和进口VAT。这里有一个关键点:进口VAT的计算基数不是单纯的申报货值,而是货值加上头程运费再加上关税后的总和。
具体公式如下:
关税 = 申报货值 × 产品关税税率
进口VAT =(申报货值 + 头程运费 + 关税)× 该国VAT税率
举个例子便于理解。假设一批货发往德国,申报货值10000欧元,头程运费2000欧元,关税税率5%,德国VAT税率为19%。那么关税就是10000×5%=500欧元,进口VAT则是(10000+2000+500)×19%=2375欧元。这笔2375欧元就是你在这个环节缴纳的进项税,它会在后续销售申报中作为抵扣项出现。
这里要特别提醒:进口VAT虽然是“花出去的钱”,但它不是成本,而是你的税务资产。如果忘记抵扣,等于白白多交了一笔税。
货物在目的国销售时,会产生销售VAT,这属于销项税。计算方式取决于你的标价是否含税。
如果你设置的是不含税价格,计算很直接:
销售VAT = 不含税销售额 × VAT税率
如果你用的是含税标价——亚马逊前台默认显示的就是含税价,那么需要先拆分出不含税部分再计算:
销售VAT =【含税销售额 ÷ (1 + 税率)】× 税率
继续用上面的德国案例。假设这批货全部卖完,含税销售额是30000欧元,那么销售VAT =【30000 ÷ (1+19%)】×19% ≈ 4790欧元。这就是账面上的销项税。
不少卖家直接拿30000乘以19%,算出5700欧元,这就错了。含税价和增值税是价内税关系,必须先做换算,否则申报数据必然出问题。
进口环节你交了2375欧元的进项税,销售环节产生了4790欧元的销项税,那么当期实际向税局缴纳的金额就是:
实际应交税金 = 销售VAT − 可抵扣进口VAT
接上面的案例:4790 − 2375 = 2415欧元。这笔才是你真正要补交给税局的差额。
如果结果是正数,说明销项大于进项,差额需要缴税。如果结果是负数,说明进项大于销项,可以申请退税或留抵到下一期冲抵。从实操来看,大部分处于起步期或备货期的卖家,因为库存积压导致进项长期大于销项,会持续出现退税或留抵的情况,这属于正常现象。
从税务筹划角度看,准确核算双环节VAT、合理利用进项抵扣,是欧洲站卖家最直接可行的现金流优化手段之一。
VAT递延(Postponed VAT Accounting,简称PVA)是欧洲各国普遍实行的一项机制。它的运作方式是:货物清关时不需要当场缴纳进口VAT,而是把这笔税金顺延到当期VAT申报时统一核算抵扣。
这个机制最大的意义在于现金流。原本清关时就要垫付的进口VAT,现在可以晚1到3个月再处理,相当于获得了一笔无息周转资金。对于资金压力较大的卖家来说,PVA的缓冲价值非常明显。
当然,PVA不是免税,只是延迟缴纳。使用时有两点必须注意:第一,一定要留存递延凭证,申报时要拿它来核对进项;第二,严禁借用物流商的VAT做递延,否则进项税挂在别人名下,你自己的账上根本抵不了,等于白交。
| 国家 | 标准税率 | 备注 |
|---|---|---|
| 德国 | 19% | 注册周期偏长 |
| 法国 | 20% | 需本地税务代表 |
| 意大利 | 22% | 需本地税务代表 |
| 西班牙 | 21% | 需本地税务代表 |
| 波兰 | 23% | 下号较快 |
| 英国 | 20% | 脱欧后独立体系 |
部分国家对图书、食品等特定品类设有低税率,但绝大多数跨境电商商品适用标准税率。建议卖家以自己实际经营品类为准,和税务顾问确认适用税率。
VAT注册这件事,很多卖家会误以为找个代理就能快速搞定,实际上材料准备和各国规则差异都是需要提前了解的。
基础材料包括:营业执照、法人护照或身份证、店铺后台截图、地址证明。如果注册法国、意大利等国家的税号,非欧盟主体强制要求指派本地持牌税务代表,不能自己直接注册,这一点在规划阶段就要考虑进去。
注册方式上,绝大多数中国卖家委托本地财税代理办理。不建议个人自助操作,语言障碍和规则门槛都比较高,一旦材料有误,下号周期会被大幅拉长。时效方面,从提交到拿到VAT号一般需要2到6周。波兰、捷克等国下号较快,德国周期偏长,尤其是旺季前排队可能更久。稳妥的做法是提前1至2个月启动流程,避免因为税号未下来而影响发货计划。
拿到VAT号后,必须第一时间上传到电商平台后台。税号名称、地址要与税局系统完全一致,任何不一致都有可能直接触发店铺权限下架。这是很多新卖家容易忽略的细节——税号下来了,但后台资料没同步更新,结果被平台风控。
另外补充一点,很多卖家在规划企业出海时,会同时考虑海外公司注册、香港公司注册或离岸公司注册来搭建整体架构。这些动作和VAT注册是两条独立的线,但都会牵涉到后续的税务合规安排。如果是多站点或多主体运营,建议先梳理清楚公司架构,再逐一布局VAT注册,避免主体混乱导致进项无法抵扣。涉及资金合规出境的,还需要留意ODI境外投资备案等相关要求。提前做好顶层设计,后续运营会顺畅很多。
欧洲VAT看着复杂,拆解开无非就是进口环节算进项、销售环节算销项、两者抵扣后补差额,再加上PVA递延这个现金流工具。对跨境电商卖家来说,搞清楚这套逻辑不仅是合规需要,更是直接降低运营成本的关键一环。建议各位卖家在正式申报前,把自家产品的货值、运费、税率代入本文的公式走一遍流程,确认每个环节的数字都清晰可控;同时妥善保管所有递延凭证和税务文档,为后续可能的税务审查预留充分证据。合规这件事没有捷径,但把基础逻辑理清楚了,至少不会在税务上栽跟头。

我的香港公司只用来收跨境平台回款,货从深圳直发海外,香港没仓库没员工,为啥还可能被香港税局追征利得税?答案很直白:仅凭“货物不经香港”就申请离岸免税的认识早就过时了。香港利得税采用地域来源征税原则,贸易类离岸利润的核心判定标准,从来都是“创造利润的核...
查看全文
企业出海欧洲,面对各国差异巨大的税制体系,如何快速抓住核心脉络?一句话概括:欧洲税制的核心是“成员国税收主权为主,欧盟规则划定边界,地方政府补充征管”。不存在统一的“欧洲税”,各国在税种、税率和征管规则上拥有高度自主权。对于计划布局欧洲的外贸企业、跨...
查看全文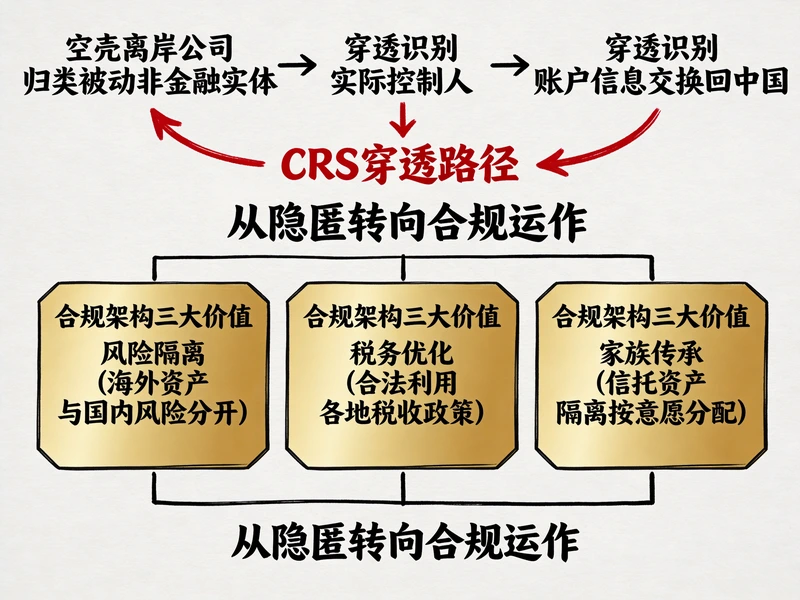
很多做外贸、跨境电商的老板,还有打算出海拓展业务的企业家,心里都有个疑问:CRS真的能把离岸公司的底裤都扒出来?原来靠离岸架构隐匿资产的路子彻底堵死了?答案是:CRS确实能穿透不合规的空壳离岸公司,但合规搭建的离岸架构,依然能在风险隔离、海外投资、家族...
查看全文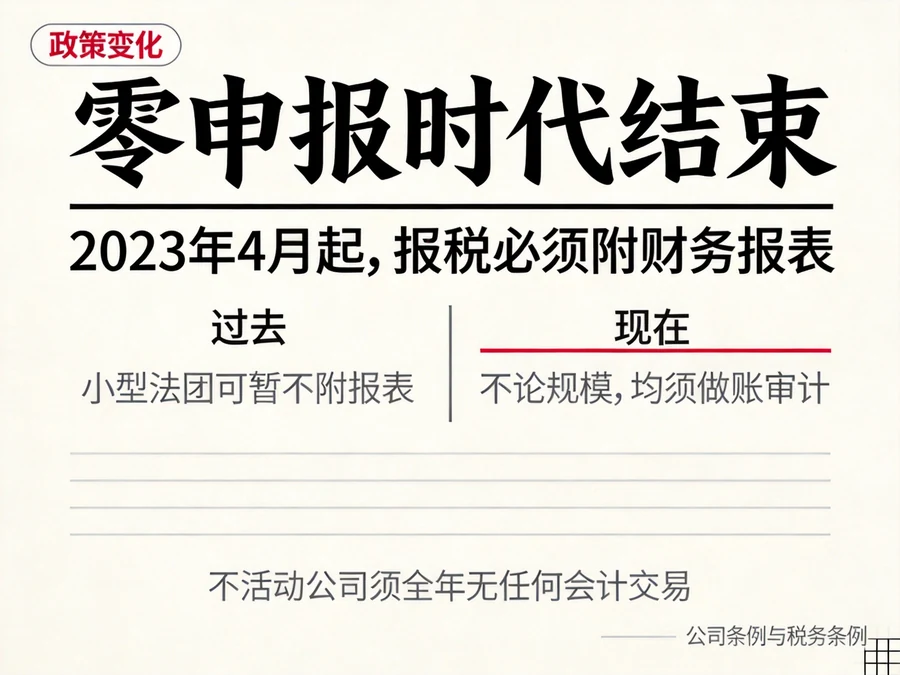
先回答标题里的问题:香港公司还香吗?从功能定位上看,它依然是不少外贸企业和跨境电商卖家搭建海外架构时的第一站;但从维护方式上看,过去那种“花几千块注册完就放着,不用做账不用报税”的做法,已经彻底走不通了。简单说,香港公司本身没变,变的是持有它的成本...
查看全文