 港丰集团
财税资讯和常见问题
Tax information and FAQs
整站搜索常见问题财税资讯
点击开始搜索
热门搜索
代理记账的流程工商服务注册公司知识产权代办
Tax information and FAQs
企业出海欧洲,面对各国差异巨大的税制体系,如何快速抓住核心脉络?一句话概括:欧洲税制的核心是“成员国税收主权为主,欧盟规则划定边界,地方政府补充征管”。不存在统一的“欧洲税”,各国在税种、税率和征管规则上拥有高度自主权。对于计划布局欧洲的外贸企业、跨境电商及有跨境出海需求的企业而言,理解这一体系是避免税务风险、优化成本结构的第一步。本文将从四大核心税种、典型国家分类、欧盟监管底线以及近期改革趋势入手,为您提供一份实用的欧洲税务参考。
欧洲整体税负偏高,但内部分化显著。2024年欧盟整体税收(含社保缴费)占GDP比重约为40.4%,远高于全球平均水平。这些税收主要用于支撑全民免费医疗、教育、养老等福利体系。从收入结构看,劳动相关税费(含社保缴费)是第一大来源,占总税收的51.5%;消费税(以增值税为核心)占26.8%;资本相关税(企业税、财产税等)占21.6%。对于进入欧洲市场的企业来说,这意味着用工成本、流转税负和利润税负需要综合考量,不能只看企业所得税一项。
增值税是欧洲最常见的间接税,商品和服务的标价通常已包含增值税,消费者无需额外支付。对于企业而言,增值税的合规申报是运营中的一项日常任务。欧盟内部实行“目的地征税”原则,并配套一站式申报机制(OSS/IOSS),使得跨境电商和远程销售企业可以在一个国家注册,完成全欧盟的增值税申报,这大大降低了多国合规成本。欧洲各国增值税标准税率差异较大,从匈牙利的27%到瑞士的7.7%不等,企业在定价和利润测算时需充分考虑这一因素。
社会保障缴费是欧洲税负中占比最高的部分,由雇主和雇员按工资比例共同缴纳,用于养老、医疗、失业等福利。大多数国家总费率在30%-45%之间,通常劳资双方各承担一半。例如,德国社保总费率约40%,雇主和雇员各缴20%。这一成本直接影响企业的用工支出,是布局欧洲时需重点评估的隐性成本。
欧洲各国个人所得税普遍实行累进税率,收入越高,超出部分税率越高。高福利国家如丹麦、瑞典最高边际税率超过50%,而东欧国家如罗马尼亚、匈牙利则实行低税率甚至单一比例税。企业在选择欧洲总部或研发中心所在地时,需要考虑当地个税水平对吸引高端人才的影响。
企业所得税是各国吸引投资的核心工具。欧洲税率两极分化:主流经济体如德国、法国、英国法定税率在20%-25%之间,叠加地方附加税后实际税负约25%-30%;而低税国家如爱尔兰(12.5%)、匈牙利(9%)则具有明显优势。企业在进行ODI境外投资备案和海外公司注册时,需要将企业所得税与当地市场环境、产业链配套等因素综合权衡。
根据不同国家的税负特征,可以将欧洲主要国家分为三类,企业可根据自身业务类型和战略目标进行匹配。
| 国家 | 增值税标准税率 | 企业所得税法定税率 | 个税最高边际税率 | 社保总费率(约) |
|---|---|---|---|---|
| 德国 | 19% | 约29.8%(含地方贸易税) | 47.5% | 40% |
| 英国 | 20% | 25% | 45% | 25% |
| 瑞典 | 25% | 20% | 52.9% | 42% |
| 爱尔兰 | 23% | 12.5% | 48% | 28% |
| 荷兰 | 21% | 25.8% | 49.5% | 38% |
| 匈牙利 | 27% | 9% | 15% | 35% |
| 瑞士 | 7.7% | 12%-22%(分州差异) | 35%-40%(分州差异) | 25% |
| 罗马尼亚 | 19% | 16% | 10% | 35% |
高税高福利型:北欧四国、德国、法国。这类国家税负高,但福利覆盖全面,营商环境规范,适合注重长期稳定和品牌形象的企业。德国税制严谨透明,适合制造业和实体企业落地。
平衡竞争力型:英国、荷兰、卢森堡。税负中等,税制简洁灵活,兼顾福利与市场竞争力,是跨国企业设立区域总部或功能性中心的热门选择。
低税吸引型:爱尔兰、匈牙利、中东欧国家。以低税率和简单税制吸引外资,适合成本敏感型或追求灵活架构的企业。例如,爱尔兰是许多全球科技巨头的欧洲总部所在地。
欧盟在税收领域扮演“规则制定者”和“协调者”的角色,但并不直接征税。企业需要了解欧盟统一监管的领域,以及成员国自主决定的领域,才能更好地规划合规路径。
欧盟统一监管的4类事项:增值税基础规则(包含税率下限、跨境申报机制)、跨境反避税规则(通过ATAD指令统一利息扣除、转让定价等规则)、税务信息透明交换(通过DAC指令实现自动信息共享)、新兴领域协同立法(如碳边境调节机制、数字税等)。
欧盟完全不干预的3类事项:个税和企业所得税的税率与税制设计、社会保障缴费的费率设定、地方税种的开征与征管。这意味着各国在吸引投资方面拥有充分的政策空间。
对于计划进行海外公司注册和离岸公司注册的企业,理解这些边界有助于在架构设计时既满足合规要求,又充分利用各国政策优势。
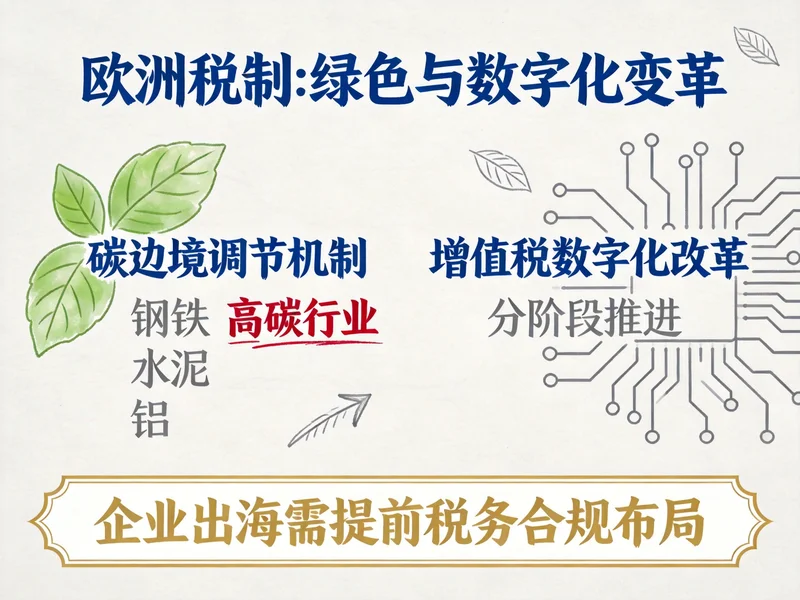
未来几年,欧洲税制将围绕绿色和数字化两大方向加速变革。欧盟碳边境调节机制(CBAM)自2026年起正式征税,覆盖钢铁、水泥、铝等高碳行业,这将对相关出口企业产生直接影响。同时,增值税数字化改革(ViDA方案)计划在2027-2035年分阶段落地电子发票和实时申报体系,企业的税务合规将更加依赖系统对接。此外,欧盟正在推进税收简化方案,包括取消跨境股息、利息、特许权使用费的预提税,预计每年可为企业减少约80亿欧元合规成本,这一方案计划2028年前落地。企业在进行ODI境外投资备案和离岸银行开户时,应提前关注这些变化,预留适应时间。
误区一:欧洲国家税负都很高。事实是欧洲内部差异极大,爱尔兰、匈牙利、中东欧国家的企业税和个税水平显著低于西欧,部分甚至低于全球平均水平。
误区二:法定税率就是企业实际税负。企业的实际税负受税收优惠、抵扣政策、地方附加税等多种因素影响,需要综合计算。
误区三:企业只会选税率最低的国家落地。税率低固然有吸引力,但市场容量、产业链配套、人才供给、基础设施等因素同样关键。许多企业选择在德国或荷兰设立总部,正是因为其综合优势明显。
对于有跨境出海需求的企业,建议在布局欧洲前,先进行税务架构的整体规划,包括选择合适的主体注册地、设计合理的交易路径、利用税收协定降低预提税成本。同时,可以结合香港公司注册和离岸公司注册等工具,构建更灵活的国际税务架构。在具体操作中,建议咨询专业税务顾问,并提前完成ODI备案等合规手续,确保每一步都走得稳健。
欧洲税制虽然复杂,但其核心逻辑清晰——各国税收主权与欧盟规则相互制衡,企业只要抓住“增值税合规、用工成本、企业税负、欧盟监管底线”这四个关键点,就能有效规避风险。同时,绿色税制和数字化改革正在重塑欧洲的税务环境,企业需要保持关注,及时调整策略。无论是选择高税高福利的德国、平衡型的英国,还是低税吸引型的爱尔兰,提前做好功课,结合自身的业务模式和长期目标,才能在欧洲市场站稳脚跟,实现可持续增长。

跨境电商、外贸老板们,有没有过这种操作:用亲友名义注册香港公司收境外货款,或者搞跨境投融资,当时觉得"先干再说",没办那个叫"37号文登记"的手续?现在想融资、把钱调回境内,才发现卡了壳?今天就给大家唠明白:37号文补登记的合规窗口还开着,建议尽早办理,...
查看全文
AliExpress是阿里巴巴集团旗下的全球跨境电商平台,港丰集团专注提供AliExpress跨境电商税务合规服务,涵盖海外公司开设、跨境支付与物流解决方案、VAT税务合规申报一站式助力企业快速拓展全球市场。
查看全文
2026年做跨境电商、外贸出口,或是有海外架构搭建需求的老板注意了!你的开曼、BVI离岸公司还能靠“无人员、无场地、无实际经营”的空壳模式混合规吗?答案是绝对不行!随着OECD反避税监管升级、欧盟税务透明度审查常态化,今年开曼、BVI的经济实质监管全面收紧,彻底...
查看全文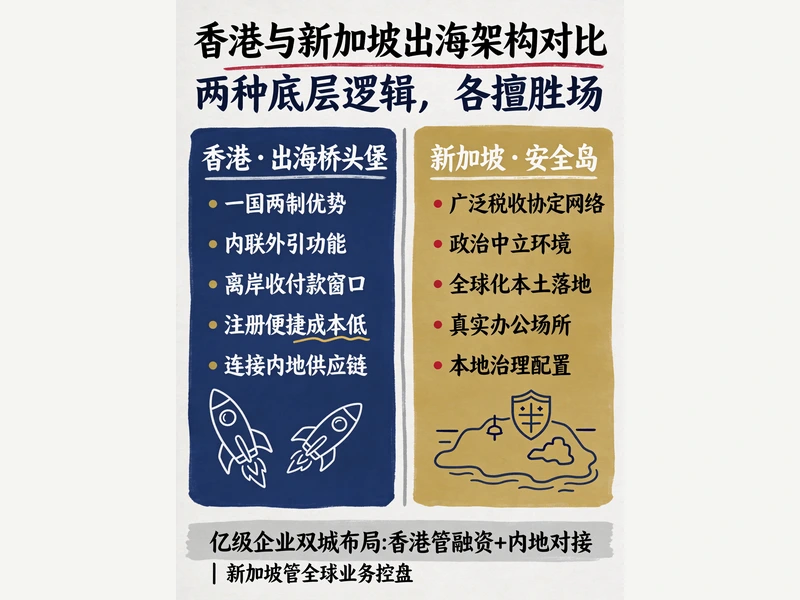
年GMV迈过亿级门槛的外贸、跨境电商企业,出海搭建顶层架构时,总会卡在“选香港还是新加坡”这道选择题上?别再拿“双城镜像”的老眼光看了,香港和新加坡的出海逻辑完全是两回事——香港是连接内地的“业务延长线”,新加坡是扎根全球的“独立控盘安全岛”,选对了是全球化的...
查看全文
您好!请登录