 港丰集团
财税资讯和常见问题
Tax information and FAQs
整站搜索常见问题财税资讯
点击开始搜索
热门搜索
代理记账的流程工商服务注册公司知识产权代办
Tax information and FAQs
很多外贸和跨境电商企业在搭建海外架构时,都会面临一个共同问题:开曼、BVI、塞舌尔、马绍尔这四个常用离岸注册地的经济实质合规要求,到底怎么区分?网上信息往往陈旧且零散,不同属地的规则又各不相同,稍不留神就可能踩坑。本文结合2026年最新官方法规与一线实操经验,系统梳理这四大属地的核心合规要求,帮助企业快速把握关键点,避免因程序违规引发不必要的风险。
开曼群岛现行的《国际税务合作(经济实质)法》在2026年3月完成了修订,核心测试标准没有实质性调整,但申报流程和分类认定标准更清晰了。对于多数中国企业而言,开曼公司通常用于上市主体或控股架构,了解清楚适用范围和简化要求非常关键。
同时满足“相关实体”和“从事相关活动”两个条件,才需要履行经济实质合规义务。相关实体包括开曼注册的豁免公司、有限合伙等;但已申报为其他司法辖区税务居民的实体、注册投资基金、慈善组织以及未开展任何活动的休眠公司,属于豁免主体。相关活动涵盖银行业务、保险业务、基金管理、总部业务、航运、分销服务、融资租赁、知识产权持有以及控股公司业务,共9类。
通用经济实质测试需要同时满足三项标准:核心创收活动在开曼境内开展、公司在开曼境内被适当指导与管理、收入与本地资源匹配。对于最常见的纯股权控股公司,则适用简化要求——只需满足“合规存续、具备注册地址、留存股权管理决策记录”即可,通过注册代理地址和服务就能满足,不需要单独租赁办公室或雇佣本地全职员工,合规门槛很低。
申报分为两个环节:每年3月31日前需提交经济实质通知(ESN),确认公司业务类型和是否触发实质要求;财政年度结束后12个月内,再提交经济实质申报表(ESR),披露收入、员工、支出、办公场所等明细数据。这两个环节容易混淆,企业务必注意时间节点。
首次未通过测试罚款10,000开曼元(约1.22万美元),连续第二次违规罚款100,000开曼元(约12.2万美元)。ESR逾期申报有基础罚款5,000开曼元,叠加每日500开曼元的累计罚金。连续两年不合规将被强制除名,相关信息会自动交换至受益人所在国税务机关。提交虚假或误导性信息属于刑事犯罪,最高可处1万开曼元罚款、2年监禁,或两者并罚。

BVI的经济实质法与开曼框架同出一源,2026年完成了申报系统迭代,纯控股公司的合规成本同样较低。对于从事跨境电商和外贸的企业来说,BVI是搭建中间控股层的常用选择。
相关实体为BVI注册的商业公司等,豁免主体是“已证明是其他司法辖区税务居民”的实体。相关活动与开曼基本一致,包含银行业、保险、基金管理、总部、分销、融资租赁、知识产权、航运、控股公司业务,共9类。
通用标准与开曼基本一致,需匹配核心创收活动、本地管理决策、员工/支出/场所三项要素。纯股权控股公司的简化要求同样宽松:无需配备本地员工与独立办公场所,只需在BVI境内留存董事会会议记录,证明股权管理的核心决策在BVI作出,注册代理地址可作为合规办公地址使用。
经济实质报告需在财政年度结束后6个月内,通过持牌注册代理提交至BVI国际税务局。此外,所有BVI商业公司还需在财年结束后9个月内,向注册代理提交并存档年度财务报表(无需审计),报表留存于注册地址备查,不直接向税务机关公开报送,与经济实质申报分开执行。
首次实质不合规罚款5,000-20,000美元,高风险知识产权类实体最高可达5万美元。连续第二个财年不合规,罚款提升至10,000-50,000美元,高风险知识产权类实体最高可达20万美元。逾期申报会产生阶梯式滞纳金,未合规实体将被标记为异常状态,无法开具良好存续证明,直接影响银行开户与公司存续。严重不合规将被强制除名,并参与国际税务信息交换。
塞舌尔在2021年强化了经济实质规则,2024年起实施“全覆盖申报”,无论是否从事相关活动,所有存续公司均需履行申报义务。这一点与其他属地有明显区别,企业需要特别留意。
相关实体为塞舌尔注册的国际商业公司(IBC)等,豁免主体为境外税务居民实体、仅被动持有现金/证券的休眠实体。相关活动包括银行业务、保险业务、基金管理、融资租赁、总部/分销中心、航运业务、知识产权持有、控股公司业务等8-9类。
通用要求是证明核心决策在塞舌尔境内作出、具备对应规模的本地运营开支、雇佣本地员工、拥有实际运营场所。纯控股公司同样适用简化要求:只需妥善留存股权账册与决策记录,按时完成申报,无需配备全职员工与独立办公场所。特别需要注意的是,不符合经济实质要求的公司,其来源于境外的股息、利息、特许权使用费等被动收入,将不再享受免税待遇,被视为塞舌尔境内所得征收税款。
所有公司需在每个财政年度结束后6个月内完成经济实质申报,即使未从事相关活动,也需提交零申报说明,未申报直接视为不合规。官方可根据年度情况发布延期通知,具体截止期以当年公告为准。
逾期申报阶梯罚款:逾期30日内罚款50美元,逾期30-180日累计罚款300美元。实质测试未通过,除行政罚款外,同步取消境外被动收入免税待遇。合规异常状态会直接影响银行账户存续与国际收付款。逾期超过180天将被强制除名,相关信息触发税务信息交换,可能被受益人所在国重新判定税务居民身份。
马绍尔群岛的《经济实质条例》最早于2019年生效,2026年进一步强化了审计核验与执法力度,但整体来看仍是四大注册地中监管相对宽松的一档。对于从事航运或持有船舶的企业,马绍尔有其独特优势。
相关实体为马绍尔注册的非居民公司,核心豁免是能够证明自身为其他司法辖区税务居民的实体,无需满足马绍尔经济实质要求。相关活动共9类:银行业务、海运业务、基金管理、融资租赁、总部业务、分销与服务中心、控股公司业务、知识产权业务、保险业务。
通用标准要求相关活动的核心领导与管理在马绍尔境内开展,并配备与业务规模匹配的合格雇员、物理存在和运营支出。纯控股公司/船舶持有公司的简化要求非常宽松:只需遵守马绍尔公司法规定、具备合法注册地址、妥善保存公司记录,无需额外配备人员与办公场所,是四类属地中合规门槛最低的。
以公司成立周年日为财年节点,每个财年结束后12个月内通过注册代理提交经济实质声明;新成立公司首次申报需在注册日起24个月内完成。2026年起,从事高风险相关活动(如知识产权、总部等)的公司,需同步提交经独立审计师核验的实质证明材料。
首次未通过实质测试最高罚款5万美元,并下达限期整改通知。整改期仍未达标,罚款提升至最高10万美元。连续两个财年不合规,将被强制除名并官方公报公示,公司名下银行账户、资产持有资格将失去合法主体支撑。逾期未申报按年度处以阶梯行政罚款,同步纳入合规异常名录。
| 注册地 | 纯控股公司简化要求 | 申报周期 | 首次违规罚款(约) | 强制除名条件 |
|---|---|---|---|---|
| 开曼群岛 | 注册地址+决策记录,无需本地员工/办公室 | ESN:3月31日前;ESR:财年结束后12个月内 | 1.22万美元 | 连续两年不合规 |
| BVI | 注册代理地址+董事会记录,无需本地员工/办公室 | 经济实质报告:财年结束后6个月内;AFR:9个月内 | 5,000-20,000美元 | 严重不合规 |
| 塞舌尔 | 股权账册+决策记录,无需本地员工/办公室 | 财年结束后6个月内(全覆盖申报,含零申报) | 阶梯罚款,逾期30日50美元起 | 逾期超过180天 |
| 马绍尔群岛 | 注册地址+公司记录,无需本地员工/办公室 | 财年结束后12个月内(新公司24个月内) | 最高5万美元 | 连续两个财年不合规 |
补充提示:绝大多数中国企业搭建的离岸控股、贸易类公司,其实都属于“纯股权持有实体”或“非本地税务居民实体”,适用简化标准或豁免规则,并不需要过度焦虑。但必须按时完成申报义务,避免因程序违规触发处罚与信息交换风险。企业在进行跨境架构搭建时,除了经济实质合规,还需要同步考虑ODI备案、ODI境外投资备案等合规事项,确保资金出入境的合法性与顺畅性。如果您的企业正在规划海外公司注册或离岸公司注册,不妨结合具体业务类型,选择最适合的注册地,并提前了解当地的年审和税务筹划要求。
离岸注册地的经济实质法并非洪水猛兽,对于大多数符合简化条件的企业来说,合规成本可控、操作路径清晰。但关键在于“按时申报”这四个字——程序违规往往比实质不合规更容易触发处罚。建议企业在设立离岸公司之初,就将经济实质申报纳入年度合规日历,并委托专业的注册代理或跨境服务机构进行日常维护。
如果您的企业正在考虑开曼+BVI、BVI+塞舌尔等组合架构的搭配策略,或者需要进一步了解某个注册地的具体设立流程、银行开户匹配建议,可以咨询专业顾问获取定制化方案。跨境合规是一项长期工程,提前规划总能事半功倍。
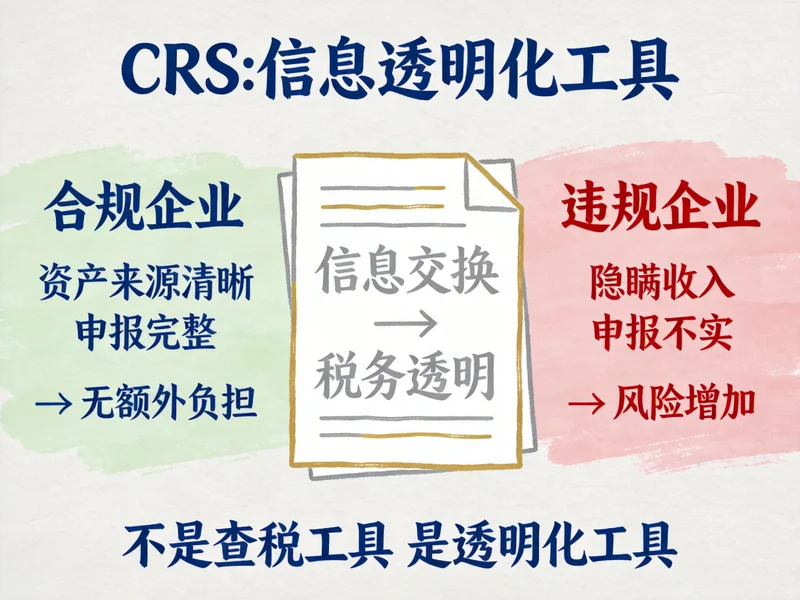
免责声明:离岸司法管辖区的监管政策、法律法规(含经济实质要求、信息披露规则、CRS涉税交换标准等)具有时效性且处于动态调整中,本文内容基于公开信息整理,仅代表发布时点的普遍规则,不保证内容的绝对准确性、完整性与时效性。涉及具体跨境架构搭建、离岸合规、税务筹划等实操事项,请务必咨询持牌律师、专业注册会计师及合规跨境服务机构,获取适配自身情况的定制化专业方案。