 港丰集团
财税资讯和常见问题
Tax information and FAQs
整站搜索常见问题财税资讯
点击开始搜索
热门搜索
代理记账的流程工商服务注册公司知识产权代办
Tax information and FAQs
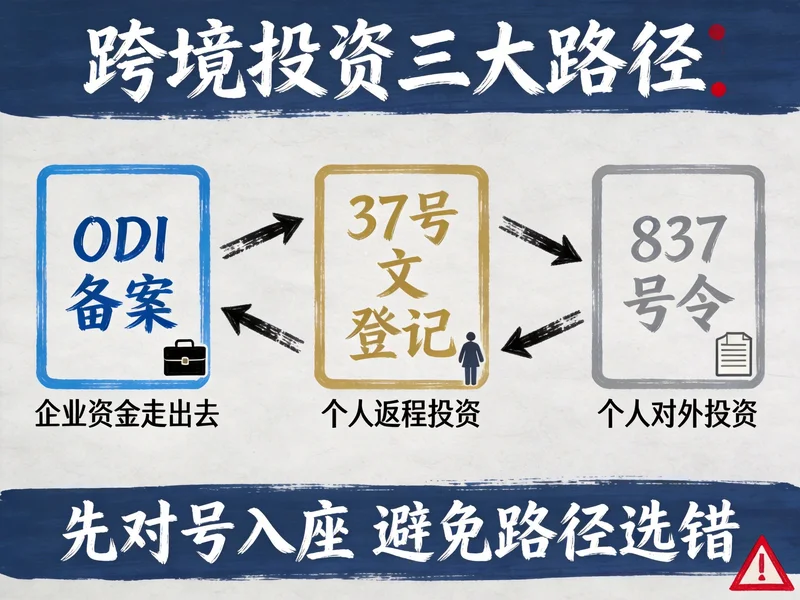
如果你是外贸企业、跨境电商卖家,或者正计划将业务拓展至海外,那么“ODI备案”、“37号文登记”、“837号令”这几个词一定不陌生。但绝大多数人真正困惑的是:我的香港公司,到底要不要办这些手续?是必须全部办齐,还是根本无需操心?
答案很明确:这三者并非“一刀切”的强制组合,而是针对不同主体、不同场景的监管规则。 个人持股的香港公司,如果资金来源于境外回款,既不涉及境内资金出海,也无上市融资计划,那么ODI和37号文通常都不需要。而837号令作为顶层法规,重在规范违法行为,而非要求所有企业立即备案。本文将从实操层面,帮你厘清三者的边界,避免因“合规焦虑”而支付不必要的成本。
ODI(境外直接投资)备案,主要针对的是境内企业动用公司账户资金,到境外(包括香港)设立公司、收购股权、建设海外仓或投资实体项目的行为。其核心逻辑是“管住钱”,即防止资本无序外流,同时确保每一笔对外投资都有真实业务支撑。
谁需要办理? 只有境内法人企业才具备申请资格。如果你是以个人身份注册了香港公司,那么ODI这条路根本走不通。此外,如果你的香港公司从未收到来自境内母公司的汇款,其运营资金全部来源于境外平台回款或海外客户,那么资金并未发生“出境”行为,自然也不受ODI管辖。
常见误区: 很多卖家认为“只要注册了香港公司,就必须办ODI”。实际上,ODI的触发条件是“境内资金实际出境并用于境外投资”。如果资金从未从境内汇出,那么即使你有一家香港公司,也无需为此焦虑。

37号文,全称《国家外汇管理局关于境内居民通过特殊目的公司境外投融资及返程投资外汇管理有关问题的通知》,是当前市场误解最深的一项政策。它并非面向所有个人境外持股者,而是有极高的适用门槛。
四项条件必须同时满足:
缺少任意一项,都无需办理37号文。如果你只是利用香港公司开展外贸、跨境平台收款,没有上市融资规划,资金也不回流内地实体,这项登记和你无关。
避坑指南: 盲目提交不符合条件的申请,一旦被外管局驳回,你的架构会留存外汇风控异常记录,给长期经营埋下隐患。因此,除非你明确在筹备境外上市,否则不要轻易尝试。
如果说ODI和37号文是具体的合规“通道”,那么837号令则是将对外投资监管升级为国务院行政法规的“顶层框架”。 与2026年7月1日正式实施,旨在打击非法转移资产,同时保护合法合规的境外投资行为。
新规带来的四大核心影响:
核心逻辑: 837号令的初衷是精准打击“假借对外投资转移资产”的灰色操作,同时为合法合规的经营者保驾护航。对于有真实业务、资金流向清晰的跨境卖家,并非首要核查对象。
| 对比维度 | ODI备案 | 37号文登记 | 837号令 |
|---|---|---|---|
| 核心定位 | 企业对外投资合规通道 | 个人SPV返程投资外汇登记 | 对外投资顶层行政法规 |
| 监管对象 | 境内法人企业 | 境内居民个人(特定场景) | 境内企业、组织、居民个人 |
| 适用场景 | 境内资金出境设立/并购境外公司 | 个人设立境外SPV用于融资上市并返程投资 | 所有对外投资活动的统一监管框架 |
| 强制要求 | 满足境内出资条件则必须办理 | 满足四条件必办 | 须遵守的法律,不等于要求立即备案 |
| 卖家关联 | 境内打款需关注;境外回款暂不涉及 | 极少涉及(除非筹备境外上市) | 需理解规则逻辑,持续关注个人细则 |
诊断: 可以补办,但难度远超新办。审核核心卡在两点:一是香港公司是否具备实质性经营(如实体办公、人员、业务流水);二是境内母公司的财务数据能否支撑该笔对外投资。空壳公司补办的成功率微乎其微。建议先评估自身业务的真实性,再决定是否启动补办流程。
诊断: 面向个人的实施细则还未出台,不必病急乱投医。现阶段最务实的动作是:把香港公司的账目理清、按时完成审计、梳理清晰资金链条,静待细则落地。同时,建议关注官方渠道的更新,避免被不良中介误导。
诊断: 本轮监管重点整治非法转移资金、资产的违规行为。拥有真实业务、资金流向清晰的跨境卖家,并非首要核查对象。政策预留了整改窗口期,可以从容梳理自身离岸架构,而非仓促行动。
诊断: 取决于你的资金流向和业务目的。如果香港公司的资金全部来自境外(如平台收款、海外客户汇款),且你个人没有上市融资计划,那么两者都不需要。如果境内母公司曾向香港公司汇款用于投资,则需尽快评估ODI补办可行性。
1. 明确公司定位: 你的香港公司究竟是境内出资的投资节点、境外回款的资金壳,还是独立站收单工具?不同属性对应完全不同的合规路径。例如,如果香港公司仅用于收款,那么重点在于账务合规,而非ODI或37号文。
2. 补齐账务审计: 不少卖家最大风险并非缺少ODI、37号文登记,而是长期零申报、账务混乱。按时做账审计,是离岸经营不可忽视的底线。建议委托专业机构进行年度审计,确保资金流向清晰可查。
3. 评估补办条件: 如果境内公司确已向香港公司打款,且由你实际控制,切勿拖延,应立即评估补办ODI备案的可行性。同时,可咨询专业机构,了解是否涉及香港公司注册后的税务合规问题。
4. 关注政策动态: 837号令的个人实施细则尚未落地,但趋势已明确。建议企业保持对“境外投资备案”相关政策的敏感性,避免因信息滞后而付出额外成本。
合规不是跨境出海的“寒冬”,而是屏蔽风险的“护盾”。别让无谓的焦虑,卡住你前行的脚步。如果你正在为ODI备案、37号文登记或837号令的适用问题困扰,不妨从梳理自身业务逻辑开始,再寻求专业建议。毕竟,花在“合规焦虑”上的每一分钱,不如用来优化你的香港公司税务筹划和离岸银行开户流程。

打算拆除VIE架构、红筹回归H股全流通的外贸企业、跨境电商,以及有出海布局需求的企业注意了:你们最容易栽跟头的,不是架构拆解的复杂度,而是37号文返程投资登记的补办或注销问题!这事儿是监管核查的重中之重,要是没处理好,轻则触发监管问询、暂缓申报,重则吃...
查看全文
对外投资只搞定ODI备案就万事大吉?别傻了!2026年7月1日正式施行的《关于对外投资的规定》(837号令),直接把企业出海的合规逻辑从“备案过关”拧成了“全周期盯梢”。不管是做跨境电商的卖家、搞先进制造的工厂,还是有出海计划的初创企业,这篇指南把新规的核心变化...
查看全文
出海搭建海外控股平台,选香港还是新加坡?这绝对是90%外贸、跨境电商老板和有出海需求的企业创始人都会纠结的问题。直接给个浓缩答案:如果你的核心资产在内地,或者布局了东南亚低税率小国,短期有股权转让退出计划,选香港税负更低、合规成本更少;如果要搭建亚太...
查看全文
想出海东南亚建厂,到底选哪种投资架构才不踩坑?如今越来越多外贸、跨境电商企业扎堆东南亚——纺织厂搬去越南、电子配件厂布局印尼、商贸仓储扎根马来西亚,但不少老板第一步就栽在架构选择上:要么多花几十万维护成本,要么面临税务高昂、资金流转受限、风险牵连等...
查看全文
您好!请登录