港丰集团
财税资讯和常见问题
Tax information and FAQs
整站搜索常见问题财税资讯
点击开始搜索
热门搜索
代理记账的流程工商服务注册公司知识产权代办
Tax information and FAQs
很多跨境电商卖家来咨询时,第一个问题往往是:我的产品只是卖到欧洲,不囤货,是不是就没必要注册VAT?答案可能和大多数人想的不一样——只要有货物存放在欧盟境内,不管销售量是多少,都需要注册当地VAT。下面我会把最常见的触发场景逐一拆开讲清楚,帮你看明白自己属于哪一种情况,也少走一些弯路。
欧盟VAT的底层逻辑是“消费地征税”——货物最终在哪个国家被消费者买到,税款就归哪个国家收取。但对非欧盟卖家来说,最直接的触发条件并不是销售额,而是“库存”:货物储存在哪个国家,就必须注册该国VAT。非欧盟中国卖家没有本土销售阈值豁免,只要当地有库存就产生强制注册义务,并不存在“销售额小就不用注册”这种说法。这一点很多卖家容易忽略,等到税局发来调查函才开始重视。
在实际运营中,库存位置基本决定了VAT注册义务的方向。下面三个场景,基本覆盖了大多数跨境卖家的业务模式。
这应该是所有亚马逊、eBay或独立站卖家最先遇到的情况。货物存放在某国仓库,无论销售额多少,都会触发该国VAT注册义务。通常大家会注册德国、法国等主要站点所在国的VAT,看似没有问题,但真正的坑往往出现在“自动分仓”上。
亚马逊的泛欧计划和中欧计划会自动将库存分配到多个欧盟国家,系统可能把一部分货调往法国、意大利、波兰等国。如果卖家只注册了德国VAT,却忽略了系统在法国仓也放了货,法国税局就有权追溯补税、罚款甚至限制销售权限。曾有卖家因为忽略自动分仓这一细节,被法国税局追溯补税,连本带罚超过八万欧元。保住利润的前提,是对库存位置做到精确掌握。
分仓到哪国,哪国的VAT就必须注册,这是FBA备货模式下最需要记住的一句话。
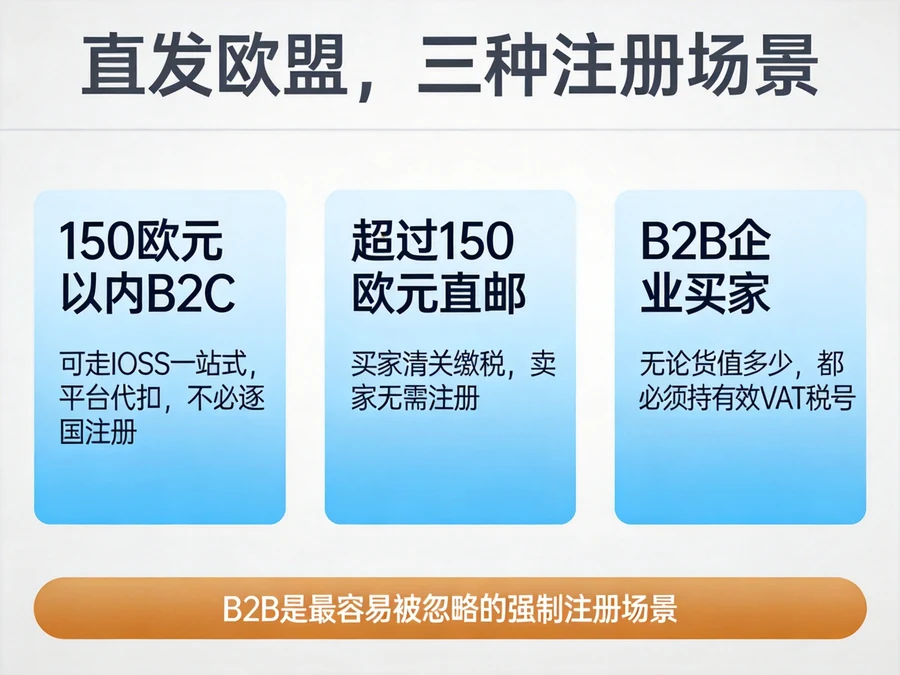
接下来是很多小包卖家关心的“直发场景”。从中国直接寄给欧盟消费者,什么时候要注册VAT?根据货值和买家身份,处理方式完全不同。
货值小于或等于150欧元、卖给个人消费者(B2C),可以走IOSS进口一站式机制,由平台或卖家在订单环节代扣VAT,然后用IOSS号在清关时快速放行。这种情况下不需要逐个国家注册税号。需要留意的是,150欧元指的是商品货值,不含运费和保险费,而且只适用于B2C零售订单。
由买家在当地清关时缴纳VAT和关税,卖家不需要注册VAT。这类订单更接近一般贸易逻辑,价格里一般不包含税费,建议卖家在和客户沟通时把清关成本说清楚,减少后续的售后纠纷。
如果买家是欧盟当地企业(B2B),无论货值多少,都需要卖家持有有效的VAT税号。B2B交易适用反向征税机制,由买方在自己的VAT申报中处理进口或采购项的税,卖方不必在销售国缴纳VAT,但仍需通过税号完成合规的发票和申报流程。这里要特别提醒:中国直发并不等于“零门槛”,B2B订单是很容易被忽略的强制注册场景。
再来说说英国。英国脱欧之后,已经不再适用欧盟的OSS/IOSS体系。如果卖家使用英国本地仓,强制注册英国VAT;如果从中国直发英国,则适用英国独立的进口VAT和低价值货物规则,逻辑和欧盟不完全一样,不能简单套用。
很多卖家会把英国仓和欧盟仓混合运营,但要注意,英国VAT和欧盟VAT是完全独立的两套系统,不能互相抵扣。比如你用英国VAT号进口到英国,再转售到欧盟国家,不仅流程复杂,还可能触发欧盟那边的远程销售阈值。所以在设计物流方案时,一定要把英国和欧盟分开规划,避免把两套合规体系混为一谈。
在实际服务客户的过程中,我们发现很多跨境卖家对OSS和IOSS容易搞混,其实这两个系统分别对应“欧盟境内调拨”和“欧盟进口直发”两个不同环节,适用的场景差异很大。
OSS用于“欧盟仓→欧盟其他国家消费者”的远程B2C销售。只有当全部库存存放在单一欧盟国家时,跨成员国远程销售超过1万欧元,才需要二选一:注册OSS做统一申报,或者在各个销售目的国分别注册本地VAT。如果远程销售在1万欧元以内,直接使用仓库所在国本地VAT申报即可,OSS并非强制。
但这里必须说清楚一个容易混淆的逻辑:OSS不能替代库存所在国的本地VAT。只要FBA存货仍在德国,德国VAT依旧必须注册,OSS只管“从德国卖到法国消费者”这部分的远程销售申报。如果库存分布在两个及以上欧盟国家,1万欧元的远程销售阈值会直接失效,所有库存国都需要注册本地VAT。
IOSS则是专门针对中国直发欧盟、单件商品货值不超过150欧元的B2C订单。卖家或平台注册IOSS后,在消费者下单时收取VAT,清关快速放行,买家不用再付税。需要注意,非欧盟卖家必须委托欧盟本地中介办理IOSS,且B2B进口订单不适用IOSS。欧盟增值税体系对这两套系统的适用条件界定得很清楚,关键还是看货物从哪个仓库发出、卖给谁。
回到最初的问题:欧盟VAT到底什么时候要注册?答案其实很清晰——先看库存,再看货物去向。有库存就必须注册,直发则要区分B2C和B2B,同时留意英国和欧盟之间的制度差异。合规并不是成本最低的选择,却是走得最远的选择。随着欧盟各成员国税务稽查力度不断加大,提前规划VAT、理顺申报流程,是企业出海进程中不可回避的课题。
对于已经有一定业务体量的卖家,不妨考虑把海外架构梳理得更完整。比如以离岸公司或香港公司作为主体运营店铺,搭配香港公司银行账户完成资金归集,同时通过ODI境外投资备案确保资金出境合规。这样一来,不仅能提高整体税务效率,也能为后续多平台、多市场布局打下更扎实的基础。每一步合规,都是在为未来的增长节省不必要的“学费”。
先回答标题里的问题:香港公司还香吗?从功能定位上看,它依然是不少外贸企业和跨境电商卖家搭建海外架构时的第一站;但从维护方式上看,过去那种“花几千块注册完就放着,不用做账不用报税”的做法,已经彻底走不通了。简单说,香港公司本身没变,变的是持有它的成本...
查看全文
企业出海欧洲,面对各国差异巨大的税制体系,如何快速抓住核心脉络?一句话概括:欧洲税制的核心是“成员国税收主权为主,欧盟规则划定边界,地方政府补充征管”。不存在统一的“欧洲税”,各国在税种、税率和征管规则上拥有高度自主权。对于计划布局欧洲的外贸企业、跨...
查看全文
做外贸、跨境电商的老板们,最近是不是被CRS2.0搞得头大?担心海外账户信息被回传中国、全球收入双重征税、辛苦攒下的家底在传承时缩水?别慌,核心破局点其实就一个——找对税务身份。中国实行全球征税,而新加坡是属地税制,手里握一张新加坡EP(就业准证),就能打...
查看全文
欧盟150欧元免税政策马上取消,跨境卖家该怎么应对?距离7月1日只剩最后7天,欧盟理事会去年12月批准的《(EU) 2026/382》法规即将正式生效,这意味着所有从欧盟境外直发的包裹,不管金额多少都要缴纳关税,绝非简单的成本微调,而是跨境出口模式的底层逻辑在改变。今...
查看全文