港丰集团
财税资讯和常见问题
Tax information and FAQs
整站搜索常见问题财税资讯
点击开始搜索
热门搜索
代理记账的流程工商服务注册公司知识产权代办
Tax information and FAQs
外籍个人从境内外商投资企业取得的股息红利,现在按20%缴纳个税,免税待遇正式终结。这项政策自9月1日起生效,对长期依赖免税红利设计股权架构的外贸企业、跨境电商出海企业来说,到底意味着什么?是马上调整股权结构,还是按兵不动?答案取决于你现有的架构是否有真实的商业实质,以及你愿意承担多大的合规成本。本文从五个现实问题出发,梳理新规对外籍个人投资决策的具体影响,以及跨境企业应对的思路。
过去很长一段时间,外籍个人直接持有境内公司股权,分红环节个税为零,这是财税字〔1994〕20号文赋予的免税待遇。因此,大多数外籍个人投资者选择最直接的方式——直接持股,简单、省事、不用搭架构。
但现在规则反过来了。按财政部、税务总局2026年第27号公告,直接持股分红按“利息、股息、红利所得”缴纳20%个税;而符合条件的间接持股架构,反而可能适用更低的协定税率。
拿1000万元分红来算一笔账:
| 持股方式 | 税负环节 | 税后到手 |
|---|---|---|
| 外籍个人直接持股 | 20%个税 = 200万元 | 800万元 |
| 符合税收协定条件的香港控股公司持股 | 境内分红环节5%预提所得税 = 50万元;个人层面暂不触发20%个税 | 950万元(留存于香港公司) |
两者相差150万元。这个数字,就是新规最直接的重量。
但别急着换架构,真正关键的问题在后面——你的境外公司经不经得起“受益所有人”认定?有没有实际经营实质?如果没有,5%的协定税率也只是画饼。
过去不少境内业务主体通过转换境外身份、设立离岸SPV返程投资境内企业,核心目的之一就是利用外籍个人股息免税政策,绕开境内自然人股东20%的分红个税。这次27号公告等于直接把这个漏洞补上了。对于纯套利性质的返程架构来说,性价比断崖式下降,受影响最深的就是这类安排。
而这种风险其实在政策落地之前就有预兆。2025年,挚文集团(原陌陌)披露,因香港中间控股公司被税务机关否定“受益所有人”身份,无法享受内地与香港税收安排5%的优惠税率,需按10%的法定税率补缴股息预提所得税,合计5.479亿元。这个案子发生的时点值得玩味——它早于本次公告,却等于是提前把“境外壳公司到底算不算人”讲清楚了。
从司法实践来看,最高人民法院在(2025)最高法行申4506号案中,认定某香港居民企业的上层控股公司没有雇员、长期投资仅7.8港元、未实际收取股息,属于持股导管,最终否定受益所有人身份,维持按10%征税。更早的口子酒业案,巴巴多斯GSCP公司因股息在注册地免税、自身无实质经营,同样享受不到协定优惠。
这些案件传递出一个明确信号:税务机关“实质重于形式”的穿透监管已经是常态,而非例外。公告颁布当天生效、没有过渡期,说明政策态度很明确——存量优惠要清,实质课税要立。
所以,如果你手头已经有架构,建议先不动。眼下最重要的不是跟风拆改,而是做一次全链条税负测算和合规评估,搞清楚你现有的境外公司有没有真实商业实质。仓促拆改的成本——补税、滞纳金、罚款——每一项都可能比20%的个税更重。
免税时代,外籍股东普遍倾向“即赚即分”,分红落袋为安。现在每笔分红要承担20%的即时税负,想法自然要变。
长期战略投资者的反应比较典型:倾向把利润留在境内,投入产能、研发和滚动发展,通过股权增值来实现回报,同时把纳税义务往后递延。这个选择在税负上确实更划算。
财务投资者和依赖股息现金流的退休型个人投资者,感受则完全不同。分红税负直接咬掉一块回报率,一部分资金会重新测算投资回收期,甚至转向其他税负更低的资产类别。
以跨境电商和外贸企业常见的架构为例,如果境外个人股东本身不参与境内经营,只作为财务投资人持有股权,新规之下,每年分红的实际回报率下降20%,对这类资金的影响是实打实的。如果企业有ODI境外投资备案的需求,资金出境和利润回流的路径也需要一并重新规划,不能再按老经验操作。
成长型投资者的选择逻辑也在发生变化。外籍个人转让境内股权的资本利得本就要缴纳20%个税,新政之后,股息和资本利得税率彻底拉平,“长期持有+持续分红”模式的税负优势被削弱,一些投资者的重心会从“分红回报”转向“成长增值+股权转让退出”。
税负结构一变,资产配置偏好也会跟着移动。消费、金融、公用事业这类现金流稳定、股息率高的行业,对外籍个人投资者的相对吸引力会边际下降——同样的分红比例,税后缩水20%,对收益型资金是实打实的损失。
反过来看,专注增长、低分红甚至不分红的科技型、创新型企业,回报主要来自股权增值,受本次调整影响有限,相对价值反而抬升。
还有一部分个人投资者会考虑绕道——通过港股、中概股这些境外注册的上市主体间接配置中国资产,而不是直接持股境内实体。境外注册的上市公司向股东分红,不属于“从境内外商投资企业取得”,不适用这条个税规则。但要特别注意:如果投资标的是H股公司(境内注册、境外上市),公司向境外个人股东派息时,仍可能涉及20%个税或税收协定税率,需要单独测算,不能一概而论。
过去外籍个人拿分红,几乎零合规成本。现在不一样了,境内外商投资企业是法定扣缴义务人,支付股息时代扣代缴个税,次月15日内完成申报;企业没扣的,外籍个人要在次年6月30日前自行申报。从“不用处理”到“按期申报、合规扣缴”,企业和个人两头都要上心。
处罚不是吓唬人。据地方税务征管案例,某外资企业向外籍自然人股东分红800万元,财务人员沿用旧政策认知没有代扣个税,结果股东补缴160万元,企业被罚款80万元——正好是应扣未扣税款的0.5倍,也是《税收征管法》第六十九条罚款区间的下限。
与此同时,税收协定待遇的价值被放大。与中国签有税收协定的国家(地区)税收居民,满足受益所有人、持股比例等条件,股息可享协定优惠税率——协定税率从0%到15%分多个档次,多数落在10%;内地与香港税收安排下,符合条件可低至5%。
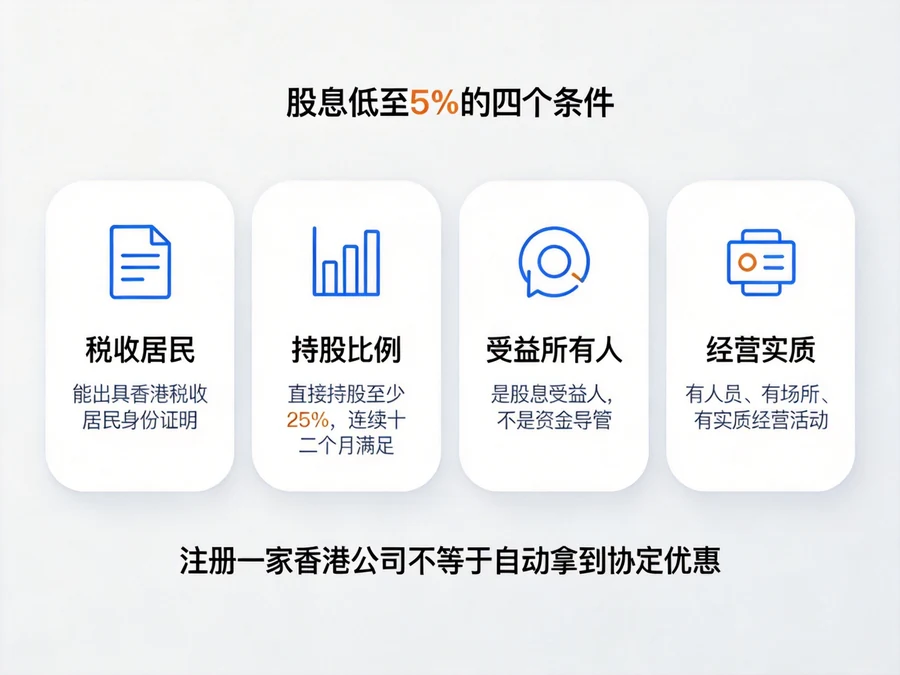
但5%不是注册一家香港公司就能拿到的。按《内地和香港税收安排》和税务总局2018年第9号公告,要同时满足四项条件:
实务中最容易踩的坑,就是以为注册个香港公司就能拿5%。实际上,税务机关会核查申请人是否在收到所得后12个月内把50%以上付给第三国(地区)居民、经营活动是否构成实质性经营、注册地是否对相关所得免税或实际税率极低等不利因素。福建漳州就曾有香港投资公司,只做股权投资、没有其他实质经营,被认定为“导管公司”,协定优惠被取消,按10%缴税。
再加上CRS全球税务信息交换、香港FSIE和开曼/BVI经济实质法都在持续落地,境外中间层的穿透核查正在成为常态。据行业案例披露,深圳某跨境卖家靠香港公司留存经营利润、长期不分红不申报,被税务机关以CRS交换数据锁定,结合受控外国企业规则追缴税款及滞纳金、罚款,合计约480万元。空壳套协定税率、利润滞留境外不申报这两条路,风险只会越来越高。
对于已经在运行跨境架构的企业——无论你是通过香港公司注册控股,还是用离岸公司持有境内实体——当下最重要的不是急着拆改架构,而是做一次彻底的“股东从哪一层拿钱”全链条税负测算,同时评估境外公司是否能通过经济实质认定。如果架构具备商业实质,香港公司有实际办公场所、人员配置和业务记录,那么协定税率依然值得争取,5%与20%之间差了15个百分点,长期下来差距可观。
如果纯粹是套利型壳架构,那就要权衡:是补足实质、还是主动清理?补足实质需要成本——香港公司注册后的年审、审计报税、办公场所、人员安排,这笔合规投入是持续性的;主动清理则要面对股权转让的税务处理。两条路各有利弊,取决于你的投资周期和退出计划。
对于准备出海的跨境企业,股东身份和持股结构的规划一定要前置。新规之下,外籍个人股东不再享有特殊免税待遇,那么“用谁的身份持股”“通过哪一层主体持股”“未来利润如何回流”这三个问题,必须在设立架构之前就想清楚。ODI境外投资备案、离岸公司注册、香港公司银行开户等环节,每一项都与最终的税务成本相关,需要通盘考虑,而不是走一步看一步。
税制公平是长期趋势。终结外籍个人股东的税收超国民待遇,让内外资个人股东税负统一,是建设全国统一大市场的必然方向。从这个角度看,一套透明、稳定、公平的税制,长期反而会给合规投资者更多信心。
短期看,会有部分追求套利的资金观望甚至转向,这是政策调整必然承受的代价。但外资进入中国市场,核心驱动力从来是市场规模、产业链配套和增长预期,税收优惠从来不是入场理由——只是某些架构拆不拆的最后一根稻草。
我们的建议很简单:先别急着动架构,先理清自己的税负全貌,再结合投资周期和收益目标做决策。政策拿走的是外籍个人的身份红利,没有夺走你重新设计路径的选择权。合规的跨境架构设计、合理的税务筹划,在税收透明时代反而更能体现长期价值。

做亚马逊、TikTok Shop美区站点的跨境老板们,最近可得把心提到嗓子眼了——当地时间6月28日,IRS全新机构TPMO正式上线,整合了原先两大监管部门,专门盯着全美国税务代理人的合规资质,行业监管直接拉满。不少布局企业出海的卖家之前踩过坑:找个同乡推荐的“美国会计”...
查看全文
2026年香港利得税严审、FSIE外地收入豁免全面落地+强制性电子报税推行,跨境卖家、外贸企业到底怎么判定利润来源地才能避免补税、罚息?答案很明确:吃透香港地域来源征税原则,选对合规跨境架构,满足FSIE被动收入免税条件,走完一整套严谨的合规申报流程,才是唯一...
查看全文
跨境电商和外贸老板们,2026年香港做账审计季一开启,是不是突然觉得手里的香港公司不再是"避税神器",反而成了烫手山芋?别慌,核心问题就两个:香港离岸豁免的门槛大幅提高,过去"货不经香港就能过"的路子彻底走不通了;更要注意的是,内地税局还有可能要求补征25%...
查看全文
巴西税制复杂,但并非不可控。核心结论是:只要掌握五大税种规则、善用中巴双边税收协定、坚持月度申报与年度合规,中企完全可以在巴西实现合规控税、稳健经营。本文将从税种详解、政策红利、常见陷阱三大维度,为企业出海巴西提供一份可落地的税务指南。巴西实行联...
查看全文