 港丰集团
财税资讯和常见问题
Tax information and FAQs
整站搜索常见问题财税资讯
点击开始搜索
热门搜索
代理记账的流程工商服务注册公司知识产权代办
Tax information and FAQs
巴西税制复杂,但并非不可控。核心结论是:只要掌握五大税种规则、善用中巴双边税收协定、坚持月度申报与年度合规,中企完全可以在巴西实现合规控税、稳健经营。本文将从税种详解、政策红利、常见陷阱三大维度,为企业出海巴西提供一份可落地的税务指南。
巴西实行联邦、州、市政三级分税制度,五大核心税种覆盖贸易、制造、服务全行业。申报周期以月度为主,各税种规则清晰透明。企业出海巴西,首先需要理解这五大税种的基本框架。
ICMS是巴西各州的核心流转税种,也是贸易进口企业占比最高的税负成本。征收范围包括境内商品流通、货物进口、州际运输以及通讯类服务。税率按商品品类和经营所在州浮动,州内交易与跨州交易税率存在差异,区间为4%至25%。
申报周期为按月申报,进销项税额可合规抵扣。适用企业包括进出口贸易、批发零售以及实体生产类企业。企业需要留意的是,不同州之间的税率差异会直接影响成本结构,提前了解目标州的税率政策是财务规划的关键一步。
IPI是联邦层面统一征收的工业消费税,本土制造和境外进口商品均需缴纳。基准税率约为20%,申报周期同样为按月申报。绝大多数进口贸易和本土生产加工企业都需要关注此项税种。IPI的征收与商品分类密切相关,企业需根据产品编码准确核算税额。
IRPJ针对企业全年经营利润、租金、利息所得征收,基准税率为15%。一项重要的利好政策是:本地企业分红和资本利得免征企业所得税。这对长期海外投资、控股布局的企业十分友好。企业可以考虑通过合理的利润分配结构,降低整体税负。
ISS是市级专属税种,聚焦服务类业务。征收范围包括本地咨询、技术服务、境外技术授权、设计劳务等(ICMS覆盖品类除外)。税率区间为2%至5%,申报周期为按月申报。技术公司、咨询服务商、跨境服务输出企业均需重点关注。
当企业年度应税营收超过24万雷亚尔时,需要叠加两项附加税费:10%的利润附加税和9%的社会贡献税CSLL。企业综合最高税负可达34%。这一附加税是许多中企在初期规划时容易忽略的成本,需要提前纳入预算模型。

中国与巴西签署的《避免双重征税协定》,从根源上解决了跨境双向重复征税问题,是出海企业不可忽视的政策红利。根据协定的约定,跨境股息和利息所得统一预提税率为15%;特许权使用费(包括技术授权和品牌授权)按15%或25%分级征收。
企业可凭双边税收协定资质,向巴西税局申请税费抵扣与减免。这能够大幅降低海外分红、跨境融资和技术授权的综合税务成本,避免同一笔收入在中国和巴西两国重复缴税。需要留意的是,申请享受协定待遇需要准备完整的资质文件,并遵守规定的申报流程。
在实际操作中,许多企业通过ODI境外投资备案完成资金出境后,再结合双边协定进行税务结构设计,可以显著提升资金使用效率。对于有意在巴西设立运营主体的企业,海外公司注册和离岸公司注册也是常见的架构选择,但需要与税务规划同步推进。
大量企业在完成巴西公司注册后,将精力集中在业务拓展上,忽视了月度申报和年度合规要求,最终面临三大风险:
第一,逾期申报会产生高额滞纳金和行政处罚,直接增加经营成本。第二,税务账户异常会导致企业银行账户冻结,资金无法流转,严重影响日常运营。第三,外资受益人申报遗漏,会使企业被列入税局重点稽查名单,面临更频繁的税务审查。
巴西税务监管数字化程度极高,全流程电子台账留痕,不存在侥幸空间。对于长期经营的企业而言,持续合规是不可突破的底线。企业可以考虑将税务合规纳入日常管理流程,建立月度申报提醒机制,并定期进行内部税务健康检查。
此外,很多企业在进行ODI备案时,往往只关注资金出境环节,而忽略了巴西当地的税务申报要求。实际上,ODI境外投资备案与巴西本地税务合规是相互关联的,需要统一规划才能避免后续风险。
对于计划出海巴西的中企,税务筹划应贯穿从公司注册到运营的全过程。以下是几条关键建议:
首先,在巴西公司注册阶段,就需要明确税务身份和申报义务。不同公司类型对应的税种和税率存在差异,建议在专业顾问的指导下选择最适合的组织形式。
其次,建立月度申报和年度审计的合规节奏。巴西税务申报周期密集,月度申报是常态,年度审计是底线。建议企业委托熟悉巴西税制的本地服务机构或专业团队协助处理,避免因规则不熟而出现疏漏。
再次,善用中巴双边税收协定,降低跨境交易的成本。无论是股息汇回、利息支付还是技术授权费,都可以通过协定申请优惠税率。但需要提前准备资质文件,并确保申报材料的完整性和准确性。
最后,定期进行税务健康检查。巴西税制虽然稳定,但各州和地方政策存在动态调整的可能。企业应保持对政策变化的敏感度,及时调整税务策略。
对于正在考虑出海巴西的企业,建议在启动阶段就完成ODI备案和海外公司注册的同步规划。香港公司注册和离岸银行开户也是常见的资金通道选择,但需要与巴西本地的税务架构相匹配。离岸公司注册和香港公司银行开户等环节,同样需要纳入整体税务筹划的视野。
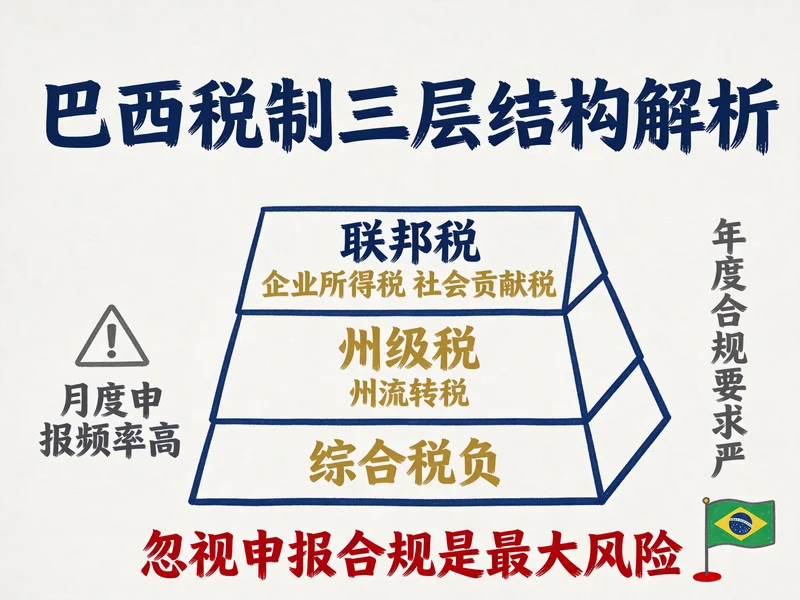
巴西税务体系虽然层级复杂,但规则清晰、框架透明。对于中企而言,关键在于提前做好财税规划,吃透税种规则,并坚持长期合规。双边税收协定的红利为企业提供了降低税负的政策空间,而月度申报和年度审计则是守住合规底线的必要手段。
企业的核心价值在于业务创新与市场拓展,税务合规是保障这一切顺利运转的基础。建议企业与专业服务机构保持长期合作,定期进行税务筹划与合规审查。无论是公司注册、公司年审还是公司税务筹划,都需要与巴西本地的实际情况相结合,才能实现真正的稳健经营。
巴西市场潜力巨大,只要提前做好功课,完全可以在合规的前提下实现税负可控、经营有序。希望本文能够为出海企业提供有价值的参考,助力中企在南美市场走得更稳、更远。

跨境卖家以为2025年拿到核定征收资质就可以高枕无忧?醒醒!近期多地税务部门已经启动针对跨境电商的税务“回溯”行动,不少卖家哪怕刚在2025年Q3/Q4谈妥核定征收,依然被要求自查2022年以来的旧账,涉税风险一触即发。今天就给咱跨境圈的老板们把这事掰扯清楚,该怎么...
查看全文
有没有出海的朋友遇到过这种糟心事儿?架构搭得漂漂亮亮,海外团队也配齐了,结果钱卡在境内出不去,新业务直接停摆。别以为是资金不够,核心问题是你没拿到那张"合规通行证"。ODI境外投资备案没做、香港公司注册后成了空壳、零申报被稽查……这些红线随便踩一条,都能...
查看全文
打算拆除VIE架构、红筹回归H股全流通的外贸企业、跨境电商,以及有出海布局需求的企业注意了:你们最容易栽跟头的,不是架构拆解的复杂度,而是37号文返程投资登记的补办或注销问题!这事儿是监管核查的重中之重,要是没处理好,轻则触发监管问询、暂缓申报,重则吃...
查看全文
2026年7月,马来西亚企业监管领域迎来数字化变革。马来西亚公司委员会(SSM)正式推出全新企业登记系统Corporate Registry System(CRS),全面替代沿用多年的MyCoID、e-Secretary等老旧系统,标志着马来西亚企业注册与合规管理迈入全数字化时代。对于内地外贸和跨境...
查看全文
您好!请登录