港丰集团
财税资讯和常见问题
Tax information and FAQs
整站搜索常见问题财税资讯
点击开始搜索
热门搜索
代理记账的流程工商服务注册公司知识产权代办
Tax information and FAQs
先给结论:大概率要申报,而且可能需要补税。香港公司发薪、香港已交薪俸税,和内地要不要交个税,是两套体系下的两个问题。内地的判断标准不看你已经在香港交了多少税,而是看你的居民身份和收入来源地。如果你的员工长期在内地办公,哪怕签的是香港合同,内地税务机关也会把大部分工资认定为境内所得,要求申报个税。本文面向有跨境业务的企业管理者、负责海外薪酬的人力负责人,以及常驻内地却受雇于香港公司的员工,把判定逻辑拆成四步讲清楚。
这几年选择在香港公司注册并雇佣内地员工的出海企业越来越多,很多老板以为“香港公司发薪 + 香港报税”就能覆盖员工的个税义务。但实际操作中,这种认知往往会带来合规风险。下面按判断顺序逐步说明。
香港的薪俸税采用来源地征税原则,只对在香港产生或得自香港的入息征税。内地的个人所得税则按居民身份加所得来源双重判定。两个系统独立运行,不存在“一边交了就自动免除另一边”的机制。
也就是说,员工在香港交了多少税,内地税务机关不会直接参考。内地的判断依据是:他算不算内地居民个人?他的工资算境内所得还是境外所得?这两点决定了申报义务和税负高低。
对出海企业来说,这直接影响人力成本测算和员工薪酬方案的合规性。接下来四步,每一步都对应一个常见误区。
内地个税法把纳税人分为居民个人和非居民个人。居民个人的认定标准有两条,满足其一即可:一是在中国境内有住所;二是无住所但一个纳税年度内在境内居住累计满183天。
“有住所”不等于名下有房产。它指的是因户籍、家庭、经济利益关系而在内地习惯性居住。员工虽然拿了香港身份,但如果户籍还在内地、家人住在内地、社保公积金还在缴,税务机关完全可以认定其在内地有住所。就算这一条不成立,长期在境内办公、居住累计满183天,也会被归入居民个人。
所以结论很直接:多数情况下,你的员工会被认定为内地居民个人。居民个人负有无限纳税义务,境内境外所得原则上都要在内地申报。
这里需要特别提醒出海企业:香港身份、香港工作签证、香港公司雇佣合同,这些都属于香港层面的安排,不改变内地税务居民身份的认定。内地税务机关看的是实际居住状态和家庭、经济利益重心。很多员工以为“我拿的是香港身份,不用交内地税”,这种误解在汇算清缴时往往会被纠正。
这是跨境雇佣里最容易混淆的一点。工资是境内所得还是境外所得,不由香港公司发薪决定,而由员工在哪个地方提供劳动决定。按财政和税务部门的规则,归属于境内工作期间的工资薪金,就是来源于境内的所得。
员工长期在境内办公,那么他全部或绝大部分工资对应的就是境内所得。香港公司在这中间只扮演付款方角色,不改变收入定性。换句话说,只要人在内地干活,这笔钱就属于境内来源收入,无论居民还是非居民,都要在内地交税。
举个例子:某员工受雇于香港母公司,派驻深圳办公室工作一年,工资由香港发放。这期间他的工资全部归属境内工作期间,税务局会认定全部为境内所得。哪怕香港公司已经替他扣了薪俸税,内地申报义务依然存在。
很多持有香港身份的人听说过“境内居住不满六年,境外所得可以免税”。这句话本身没问题,但经常被理解错。
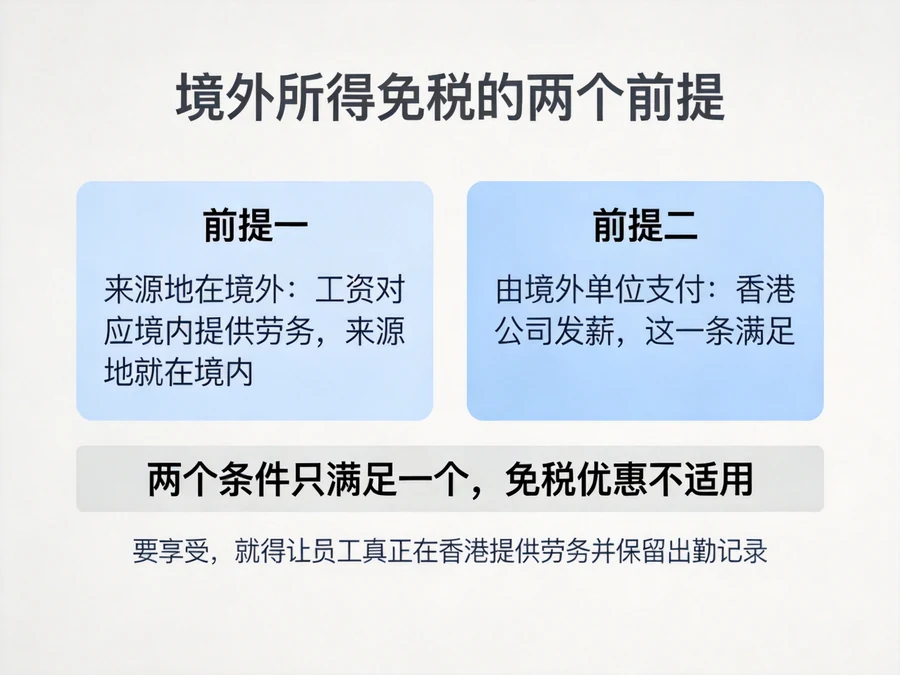
准确的规则是:无住所居民个人,在境内居住累计不满连续六年,且任一年度没有单次离境超过30天,经备案,来源于境外且由境外单位或个人支付的所得,可以免缴内地个税。这里有两个前提缺一不可:第一,所得来源地在境外;第二,由境外单位支付。
对照员工的实际情况:工资由香港公司支付,境外支付这一条满足;但工资对应的是在境内提供劳务的期间,来源地是境内。两个条件只满足一个,因此该免税优惠不适用。员工在内地办公期间的工资,仍需要缴纳内地个税。
这一步对出海企业的启示是:如果要利用这条免税规则,必须让员工真正在香港提供劳务,比如在香港办公、在香港出差,并且保留完整的出勤记录。否则单靠合同签署地和发薪地安排,很难在税务上支撑“境外所得”的定性。
员工在香港已经缴纳的薪俸税,不会因为内地申报就作废。内地与香港签署了避免双重征税的安排,基本原则是同一笔收入不在两地全额重复征税。具体处理方式分两种情况。
第一种,内地认定为境外所得的部分,比如员工实际在香港工作的天数对应的工资,香港已纳税额可以在内地汇算清缴时凭香港税务局出具的评税通知书和缴税凭证申请抵免。第二种,内地认定为境内所得的部分,按税收安排本应由内地征税,香港本不该重复收;如果香港已征收,可以考虑向香港税务局申请收入豁免或税款分摊。
关键在于:这些处理都需要主动申报、主动申请。企业财务或人事需要帮助员工在两地税务机关之间做协调,而不是等着系统自动处理。
明白了上述四步,企业接下来要做的事就清晰了。
每年3月1日至6月30日,员工需要办理综合所得年度汇算清缴,把境外所得一并申报,同时申请香港税抵免。现在通过个人所得税APP或自然人电子税务局即可操作,但建议由熟悉跨境税务的财务人员协助,因为涉及境外所得填报和抵免计算,比单纯的境内工资申报复杂。
| 资料类型 | 具体明细 | 用途 |
|---|---|---|
| 香港税务凭证 | 评税通知书、缴税凭证 | 申请内地抵免 |
| 雇佣文件 | 雇佣合同、薪酬确认书 | 证明境外支付方和雇佣关系 |
| 出勤记录 | 两地工作天数记录、差旅记录 | 划分境内/境外所得来源 |
如果员工长期不申报,后果不只是补税,还有滞纳金和罚款。内地与香港之间有涉税信息交换机制,香港公司缴纳薪俸税的记录,内地税务部门在必要时可以获取。想靠“不申报”来规避,风险很大。
对于有计划安排内地员工的新项目,企业可以考虑在设立香港公司时就规划好雇佣和派遣方式。如果员工的主要工作地就是内地,那么直接以香港公司名义雇佣并派回内地,从税务角度看并不划算。更合理的做法,可能是通过内地子公司或关联公司签约,或者采用“香港发薪 + 境内工作”并主动申报抵免的模式。这些具体安排需要结合企业预算和员工个人情况来定。
如果你的员工工作地属于大湾区九市,包括广州、深圳、珠海、佛山、惠州、东莞、中山、江门、肇庆,那么还有一个政策可以利用:大湾区境外高端人才和紧缺人才个税补贴。政策规定,在珠三角九市缴纳的个税已缴税额超过按应纳税所得额15%计算的部分,由地方政府以财政补贴形式返还,政策执行至2027年底。
这项补贴的实际效果是,把湾区个税实际税负压到和香港接近的水平。对于香港公司派驻大湾区办公的员工来说,这个政策能有效对冲两地重复征税带来的成本压力。但补贴申请通常需要企业协助,并且对人才认定有条件和流程,建议提前了解当地执行细则。
回到最初的问题:在香港交了薪俸税,在内地办公还要再交个税吗?答案是:要申报,可能还要补税。
这是无数跨境企业在实际运营中积累下来的经验,也是税务规则本身决定的。你关心的不是香港已经交了多少,而是员工的居民身份、工作地点和收入来源地如何被内地税法认定。认清了这三点,就不会在申报季措手不及。
对于有跨境雇佣需求的企业,我们给出一个需要再三确认的提醒:不要等税务局发通知才开始处理。提前把雇佣合同、出勤记录、税务凭证管理起来,必要时咨询专业税务顾问。合规的成本远低于事后补税和罚款。企业出海的路很长,税务是绕不开的一关,主动把这块理清楚,后面的路才走得踏实。

做跨境贸易、搞海外创业的老板,几乎人手一家香港公司,但据行业观察,90%的人对香港税务都是一知半解——分不清内地与香港征税差异、搞不懂利得税税率、盲目零申报、不懂离岸免税新规,这些认知误区分分钟引发罚款、税务稽查等合规危机。2026年香港税务政策整体稳定,...
查看全文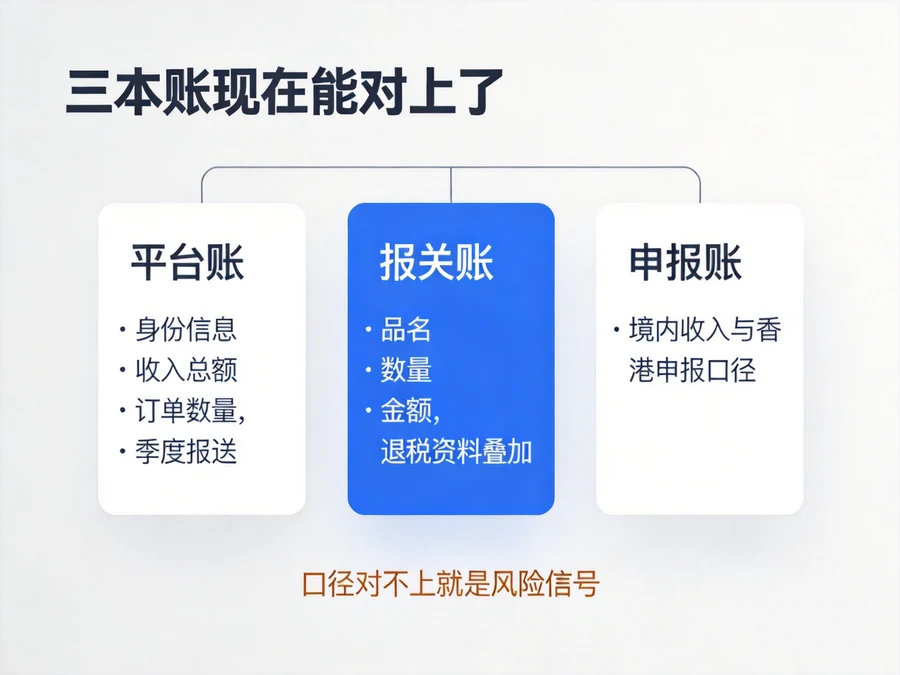
先给结论:香港公司本身不是问题,“空心化”才是。如果你的香港公司只是用来收平台回款、开一张发票,真正干活的全在境内,那么随着平台数据、报关数据、申报数据三套系统逐渐打通,这套架构很快会被交叉比对盯上。不用等什么新规出台——2025年6月公布的《互联网平台企...
查看全文
答案是肯定的!这两年澳门在外贸圈悄悄攒起了口碑,不少做跨境电商、亚马逊的老板,甚至把原本设在香港的公司迁到了澳门。为啥?说白了就是两个字:省心、省钱。作为全球少有的自由贸易港,澳门的低税政策、外汇自由,再加上大湾区和葡语系国家的红利,简直是为外贸...
查看全文
先给大伙打个实在底:要是还抱着“海外资产没人管”的老想法,现在得赶紧醒醒了。CRS2.0这张全球税务大网已经收紧,不管你是存了海外存款、买了离岸基金,还是握着加密货币,以前那些用来“藏钱”的套路,现在基本都不好使了。
查看全文