港丰集团
财税资讯和常见问题
Tax information and FAQs
整站搜索常见问题财税资讯
点击开始搜索
热门搜索
代理记账的流程工商服务注册公司知识产权代办
Tax information and FAQs
最近不少深圳卖家收到了“请对往期申报数据自查更正”的提示,第一反应都是:我按期报了税,为什么还要改?
这里直接给结论:金税四期正在把平台报送订单、海关报关、企业申报、银行收汇这四套数据放在一起交叉比对,问题不在于你有没有报,而在于你报的数字,和平台报给税局的数字对不对得上。对不上,就会被系统筛出来,定向推送风险提示。
过去平台数据不透明,税务局能看到的主要是企业自己申报的数据。现在这四套数据打通了,系统自动做匹配:平台报送的订单销售收入、海关的出口报关数据、企业的增值税申报收入、银行的收汇回款记录,四边一对,差异自然浮出水面。
当企业申报收入显著小于平台报送收入的时候,差异就被识别出来,触发风险提示,要求限期自查更正。这里要明确一个认知:往期已经申报缴款,不代表这件事就结束了——存在差异就需要更正;拒不更正,核查范围可能向前扩大到Q1、Q2,转入纳税评估乃至稽查流程。
绝大多数差异,来自同一个认知盲区:把“出口免税”理解成“不用申报收入”,或者直接按平台扣完佣金、广告费、仓储费之后的回款净额来报税。
正确的口径是:增值税申报收入按买家实际支付的订单全额确认,包含买家支付的运费。平台佣金、广告、仓储属于销售费用,不能在收入端直接扣减。
对应到不同主体,填报栏次也不一样:
| 主体类型 | 填报方式 |
|---|---|
| 小规模纳税人 | 出口收入填在“出口免税销售额”栏,不建议直接零申报 |
| 一般纳税人(9810免不退) | 在《增值税减免税申报明细表》填写出口免税对应栏次 |
还要特别提醒一句:9810是海外仓出口的海关监管方式,报关完成不等于税务申报义务结束。报关单、账面收入、平台报送数据三者仍需要匹配。
收到提示后通常有大约10天的自查整改窗口。怎么处理,决定了后面一年的麻烦程度。
补缴税款及滞纳金,通常不予行政处罚,是风险最低的一条路。这是绝大多数情况下建议采取的方式。
系统升级风险,启动扩大核查——倒查Q1、Q2全套凭证、平台账单、银行流水、报关物流资料,转入纳税评估或税务稽查。到这一步,性质就变了。
几个需要知道的数字:滞纳金按日万分之五收取,年化约18.25%,拖得越久成本越高;查实少计收入的,可处少缴税款0.5到5倍罚款;纳税信用等级降级,进而影响发票领用、银行授信与后续出口业务办理。这些依据的是税收征管法相关条款,具体适用以主管税务机关口径为准。
与其焦虑,不如动手。这里给出一份可操作的自查清单:
第一步:导出平台官方涉税报送报表。不要用付款回款报表,完整导出Q1到Q3的订单、退款、商品销售额。注意区分“订单口径收入”与“银行回款口径”,两者天然有时间差,要单独标注。
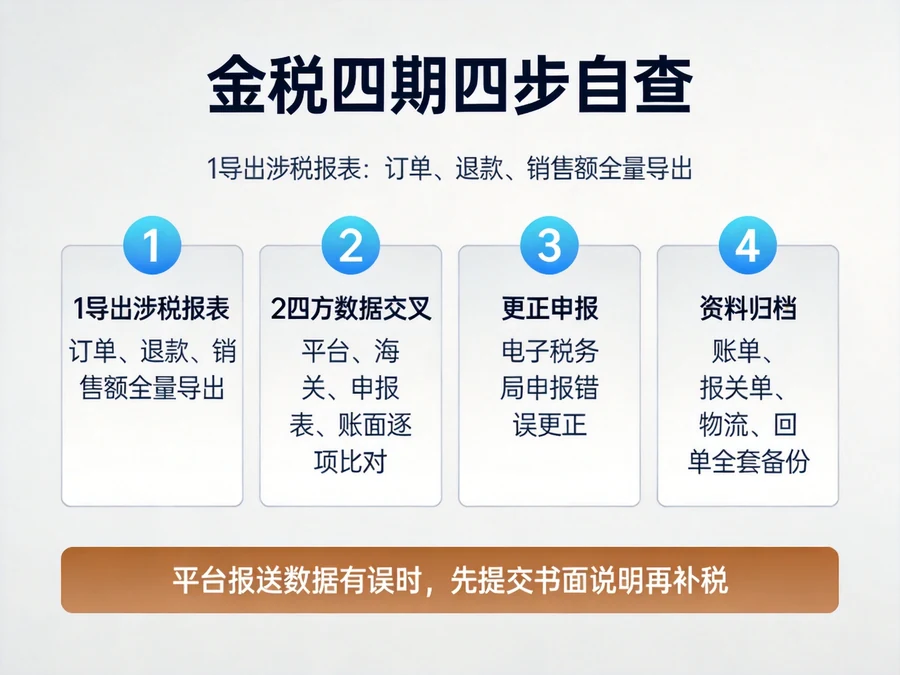
第二步:四方数据交叉核对。平台订单收入、海关报关数据、增值税申报表、账面收入逐项比对,逐条标注差异并留存书面说明与佐证材料。常见合理差异包括:跨期订单、退货退款、平台扣费、汇率折算、委托代理出口。
第三步:电子税务局更正申报。路径是“我要办税→税费申报及缴纳→申报错误更正”,选择对应税款所属期,更正增值税申报表及配套财务报表。深圳电子税务局支持往期报表线上更正。
第四步:全套资料归档备份。平台账单、报关单、物流凭证、银行回单、销售合同、订单截图、自查情况说明,全部备份,以备调取。
重要提醒:如果核对下来是平台报送数据本身有误,要整理完整证据向主管税局提交书面情况说明,不要未经核对就直接补税。
根据目前的风险提示分布,以下四类企业最容易被金税四期重点扫描:
还有一类容易被忽略:境外或香港公司收款、境内主体长期零申报。在平台数据与境外账户信息交换常态化的背景下,这类结构同样处在显眼位置。如果涉及这类架构,建议结合企业出海合规要求,提前梳理ODI境外投资备案的完整性与合规性,不要等到风险提示下来再补救。
结合过往服务跨境企业的经验,这四个误区出现的频率最高:
误区一:出口免税等于不用申报收入。免税免的是增值税,收入仍须填在免税栏,直接零申报最容易触发比对预警。
误区二:按回款净额申报收入。平台各项费用属于销售费用,不能在收入端直接扣减。
误区三:先观望、拖着等等看。窗口期内主动更正成本最低,一旦立案,补税、罚款、信用降级会同时到来。
误区四:做了9810报关就没事。报关是海关监管,税务申报是另一套独立义务,三数不匹配照样触发预警。
报表更正解决的是“过去这一年”,架构决定的是“往后还能不能这么走”。
靠壳公司截留利润、境内主体零申报的老路子,在数据透明之后是最先暴露的一环。建议趁这次自查,把三个问题一并回答清楚:
第一,境外主体有没有实质经营——办公场所、人员、决策流程是否真实存在;第二,利润留在境外有没有商业实质支撑,还是仅为账面操作;第三,资金回流路径是否完整、可追溯。
这三问答得上来,架构就还立得住;答不上来,改完报表也只是把问题往后推了一个季度。对于有跨境出海需求的企业,建议在这时候一并审视海外公司注册架构是否合理、离岸公司注册是否符合合规要求,如果涉及香港公司银行账户或离岸银行开户,也要确保资金流向与业务实质相匹配,才能经得起数据比对。
值得庆幸的是,收到提示不必恐慌,但也别硬扛。窗口期内完成自查、有合理差异就提交说明、确认少计就主动更正——这套动作做下来,风险是可控的。
旺季在即,与其让税务风险打乱全年节奏,不如趁现在把账务和架构一起理顺。报表更正只是第一步,把企业出海的合规底座打好,后面才能走得更稳。

咱做跨境的卖家,十有八九都遇过这事:看着订单量噌噌涨,利润表一出来直接懵圈——好好的利润怎么凭空少了一大半?别猜了,罪魁祸首就是那13%的增值税,硬生生啃掉了你近半净利润。很多中小卖家默认“跨境出口交税天经地义”,硬扛着这沉重的成本,殊不知圈内老卖家早把...
查看全文
跨境电商老板最怕的是什么?不是平台突然封号,不是物流爆仓延误,而是一张看起来像废纸的表格,能直接罚掉你小半年的利润——这就是被称为“罚款之王”的Form 5472。今天就给各位老板扒一扒,这张表到底有多坑,以及怎么避开它的陷阱。
查看全文
很多打算通过香港公司布局跨境电商的卖家,都会纠结两个核心问题:香港公司能不能入驻速卖通?如果可以,保证金怎么交?还有怎么合法降低税务成本?目前速卖通官方公布的入驻地区列表里暂未包含香港,但如果后续政策开放或者通过合规路径操作,保证金缴纳有明确的实...
查看全文
不少做速卖通的跨境电商卖家,当生意做到年销百万美元级别后,常会陷入一个困境:明明销量在涨,可供应链里的高税负、资金周转慢、汇兑损失、繁琐的退税流程这些问题,把利润啃得所剩无几。其实,通过搭建香港公司作为采购与结算中心的模式,能利用香港独特的政策和...
查看全文