 港丰集团
财税资讯和常见问题
Tax information and FAQs
整站搜索常见问题财税资讯
点击开始搜索
热门搜索
代理记账的流程工商服务注册公司知识产权代办
Tax information and FAQs
外贸企业主和跨境电商卖家,经常遇到一个两难问题:香港公司账户里的资金,如何高效、合规地用于内地业务?直接刷卡怕限额,跨境汇款怕手续繁琐,小额支付又怕成本太高。核心答案是:根据资金用途、金额大小和紧急程度,灵活组合使用微信香港钱包、实体卡刷卡、ATM取现、银行APP扫码和跨境汇款五种方式,在合规前提下最大化降低成本,同时避免占用不必要的结汇额度。本文结合2026年最新政策与一线实操经验,为企业梳理一套完整的资金流转方案。
对于企业日常的小额支出,比如员工差旅报销、办公用品采购、外卖或打车等场景,微信香港钱包和AlipayHK是最便捷的选择。操作方式和内地移动支付几乎一样,但背后用的是香港账户里的港币,按实时汇率自动折算。
微信端:搜索“WeChat Pay HK”或联系腾讯客服,按提示开通香港钱包,绑定港卡后将钱包地区切换到“中国香港”,即可直接扫码付款。支付宝端:下载港版支付宝AlipayHK,完成实名认证后绑定港卡即可使用。
支持银行包括中银香港、中信银行(国际)、工银亚洲、大新银行、招商永隆等主流港卡。内地身份用户每年累计限额25000港币,单笔200港币以下免手续费,超过200港币收取3%。最大优势是不占用个人每年5万美元的结汇额度。
不要给香港钱包“零钱”充值,该功能仅限香港身份用户使用。用港卡发红包也会收取3%手续费,不如先转到内地卡再操作。另外,内地微信也支持直接绑定部分香港银行账户,目前开放了中银香港、工银亚洲、招商永隆、中信国际、大新银行,有这类账户可直接绑定内地微信消费。

当企业需要支付大额款项,比如采购设备、支付展会费用、酒店住宿或批量购买原材料时,实体卡刷卡和银行APP扫码是更高效的选择。
只要港卡带有银联、VISA或万事达(Mastercard)标识,且商户POS机支持对应卡组织,就能直接刷卡。消费金额按实时汇率自动折算成港币扣款,全程不需要提前换汇。单日限额普遍在5万港币左右,具体以发卡行规定为准。走银联通道的线下POS刷卡,手续费由商户承担,持卡人不用额外付费。同样不占用5万美元结汇额度。
现在不少香港银行都推出了自带移动支付功能的APP,绑定银联标识的港卡后,就能在内地银联商户扫码付款。常见方式包括:中银香港的BoC Pay+、工银亚洲的ICBC Pay功能、汇丰的PayMe等。这种方式同样不占用结汇额度,适合习惯用银行自有APP的用户。
大型商场、连锁品牌基本都支持境外卡,但路边小店或部分供应商可能因收银系统限制无法识别。建议大额支付前先确认商户是否支持境外卡,同时携带实体卡和手机NFC支付作为备用。
有些场景必须用现金,比如支付临时工工资、零散供应商现金结算、或者紧急差旅备用金。内地所有带有银联标识的ATM机,都可以直接用港卡取人民币,取款时按实时汇率自动折算,直接从港卡账户扣除港币。
每日限额通常为等值2万港币的人民币,香港+内地合计全年上限等值10万港币,具体以发卡行为准。手续费每笔15-50港币不等,不同银行收费标准有差异。同样不占用5万美元结汇额度。
优先选发卡行的自有ATM:汇丰蓝狮子扣账卡在汇丰ATM取现免手续费;建设亚洲港卡在建行ATM取现免费;工银亚洲港币卡在工行ATM取现免费。跨行取现手续费通常更高,建议提前规划好取现银行。
新开的港卡境外取现额度默认是0,必须先登录手机银行APP,手动开通“境外取款”功能并设置限额,否则取现会直接被拒。建议企业财务人员在开卡后第一时间完成此项设置,避免急需现金时无法操作。
当企业需要将香港账户的大额资金转回内地用于采购、投资或利润分配时,跨境汇款是最规范、最稳妥的方式。通过香港银行的网银或APP,将港卡资金直接汇到内地同名银行账户,是目前最主流的路径。
跨境汇款会占用个人每年5万美元的便利化结汇额度。到账时间通常1-3个工作日。省钱技巧是优先选同家银行内部汇款,手续费更低甚至免费,比如工银亚洲→内地工商银行、中银香港→内地中国银行。对于企业来说,如果资金量较大,建议提前与银行沟通,了解大额汇款的专项通道。
汇款时要如实填写资金来源,大额汇款建议提前准备好相关凭证,比如贸易合同、发票、保单等,避免触发风控。如果企业涉及ODI境外投资备案,资金回流时需确保相关备案手续齐全,以免影响后续业务。对于有香港公司注册的企业,建议将公司账户与个人账户分开管理,确保资金流向清晰可查。
| 使用方式 | 适合场景 | 限额规则 | 手续费情况 | 是否占用结汇额度 |
|---|---|---|---|---|
| 微信香港钱包/AlipayHK | 小额日常支出(差旅、办公用品等) | 年累计25000港币 | 200港币以下免费 | 不占用 |
| 实体卡刷卡 | 大额采购(设备、展会、酒店等) | 约5万港币/日 | 持卡人免费 | 不占用 |
| ATM取现 | 应急现金需求(临时工资、供应商现金) | 2万港币/日,年累计10万港币 | 15-50港币/笔 | 不占用 |
| 银行APP扫码 | 银联商户扫码支付 | 以发卡行规定为准 | 视银行政策而定 | 不占用 |
| 跨境汇款 | 大额资金回流(采购款、利润汇回) | 受5万美元/年额度限制 | 视银行政策而定 | 占用 |
资金流转效率固然重要,但合规是底线。以下几个坑,企业一定要避开:
ATM取现被拒:要么是没在APP开通“境外取款”权限,要么是ATM不支持你的卡组织标识。认准银联、VISA或Mastercard标识再操作,建议提前在手机银行确认功能已开启。
刷卡失败:部分供应商或小店的收银系统老旧,可能不支持境外卡。建议大额支付前先确认,并同时携带实体卡和手机NFC支付作为备用方案。
账户被冻结:避免频繁大额转账,不要接收来源不明的汇款。对于有ODI境外投资备案或海外公司注册背景的企业,建议保持资金流向与业务实质一致,避免触发反洗钱风控。如果企业涉及香港公司注册,建议定期进行公司年审,确保公司状态正常,避免因公司异常导致账户受限。
合规红线不能碰:分拆取现、虚拟货币交易结算、通过地下钱庄划转资金等行为,轻则账户冻结,重则面临交易金额30%以下的罚款,还会被纳入征信记录。对于有离岸公司注册或离岸银行开户需求的企业,务必选择正规渠道,确保后续资金流转的合规性。
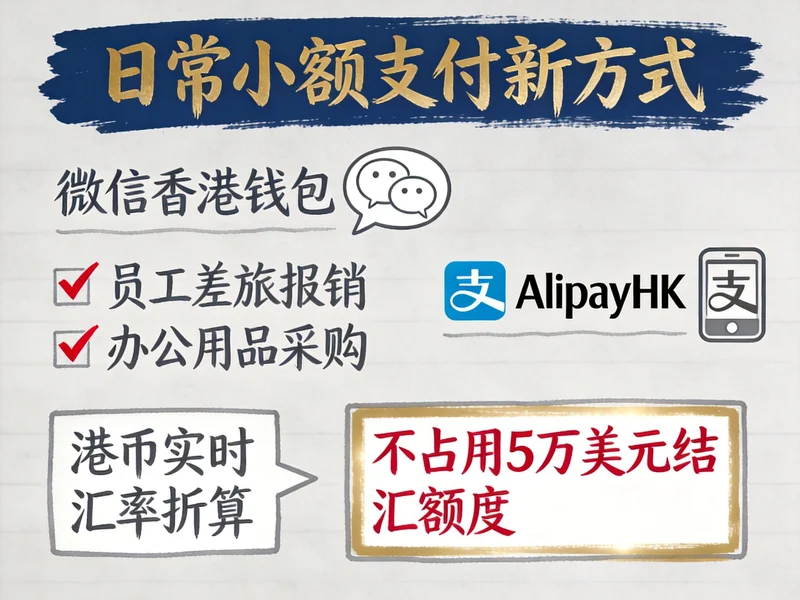
港卡资金在内地并非“花不出去”,关键在于根据业务场景组合使用不同方式。小额零散支出用微信香港钱包或AlipayHK;大额采购用实体卡直刷或银行APP扫码;应急现金走银联ATM取现(记得先开通权限);大额资金回流则通过跨境汇款,并提前准备好相关凭证。
对于外贸企业和跨境电商卖家来说,提前摸清规则与成本,建立标准化的资金流转流程,不仅能提升运营效率,还能有效降低财务成本。如果企业还需要进行海外公司注册、离岸银行开户或公司税务筹划,建议选择有经验的专业服务机构,确保每一步都合规、高效。让港卡资金真正“活”起来,为企业出海提供坚实的资金支持。

对于外贸企业、跨境电商卖家以及有计划拓展海外市场的公司来说,注册海外公司不仅是进入国际市场的第一步,更是优化税务、提升品牌、便利融资的基础性工作。简单来说,注册海外公司可以帮你解决资金跨境结算、关税壁垒、平台信任度以及品牌国际化等核心问题。本文将...
查看全文
做跨境生意的老铁们,是不是常被这些糟心事困扰:供应商不给增值税专票,出口只能偷偷买单报关;用私人卡收外汇,动不动就被冻结;税负高得心疼,利润被啃掉一大块?别慌,1039市场采购贸易这个由商务部、海关总署等四部门联合推出的官方“合规绿色通道”,就是专门解...
查看全文
当欧美贸易壁垒让外贸企业举步维艰,跨境电商的流量成本越来越高,下一个能让企业突围的出海目的地在哪?答案可能超出你的预期——不是东南亚,也不是中东,而是位于拉美安第斯山脉下的秘鲁。不少中企已经通过ODI境外投资备案在这里挖到了第一桶金,比如浙江一家矿业公...
查看全文
深圳做跨境电商的老板们,最近是不是被各种“税改新政”“退税捷径”“合规漏洞”的消息搅得寝食难安?一会儿说核定征收要取消,一会儿说9810退税走不通,真假难辨?别慌!早在6月初,深圳市商务局就召开了专项座谈会,直接给企业所得税、增值税、9810退税这些卖家最关心的...
查看全文
您好!请登录