 港丰集团
财税资讯和常见问题
Tax information and FAQs
整站搜索常见问题财税资讯
点击开始搜索
热门搜索
代理记账的流程工商服务注册公司知识产权代办
Tax information and FAQs
很多外贸和跨境电商老板在注册香港公司时,都会遇到一个纠结的问题:套餐里免费送的离岸账户,和需要单独付费办理的香港本地银行账户(比如汇丰、渣打、中银香港),到底有什么区别?哪个更适合自己?本文基于多年服务经验,把两类账户的本质差异、成本逻辑、适用场景一次性讲透,帮你做出最务实的选择,不花冤枉钱,也不踩隐形坑。
很多客户担心免费账户不正规,其实不然。注册套餐附赠的离岸账户,通常是香港持牌虚拟银行的企业账户,或是境外属地银行的NRA非居民账户,都是受监管的正规金融机构,资金安全有保障。这类账户的定位是“轻量级快速收付款工具”,全程线上开通、线上运维,适合初创企业快速启动业务。
而需要付费办理的香港本地账户,是传统实体银行(如汇丰、渣打、中银香港、恒生)的全功能企业结算账户。它支持常态化、规模化经营,无论是香港本地业务还是跨境贸易,基本金融需求都能覆盖。从功能完整性、账户稳定性到风控尺度,与离岸账户相比,差距明显。
很多人误以为“免费的就是差的,付费的就是高端的”,其实核心差异在于开户服务的人力成本和复杂度。
离岸账户的开户流程已完全标准化,线上提交、规则统一、审核标准固定。服务商与银行有批量合作通道,客户只需提供注册公司全套资料和董事股东身份证明,服务商整理后批量递交,银行按统一规则审核,通过率稳定。整个流程,一个顾问花十几分钟就能完成,人力成本极低,因此可以免费赠送。对客户而言,注册完公司就能立刻用上合规账户,业务马上启动,是双赢。
很多人看到香港本地账户开户服务费昂贵,觉得服务商“黑心”,但实际是人力投入差了十倍以上。香港本地银行开户不是简单的“递资料等审核”,而是一套定制化的合规服务。新成立的空壳公司、没有经营记录的,自己去申请,十有八九被拒。
服务商需要:前期与客户深度沟通业务细节(品类、客户分布、供应商、预计流水等);帮客户搭建一套能交叉验证的业务材料体系(真实订单、合同、提单、流水,或为新公司打磨商业计划书);提前发给银行经理做预审,不合规即刻调整;面签时安排赴港或内地见证开户,协调银行要求;审批周期中全程跟进尽职调查、补件、业务问询,帮客户准备应答口径。一套流程走下来,快则一个月,慢则两个月,一个顾问一个月跟不了几户,全是重人力的定制化服务。这种模式无法批量复制,也不可能免费送。市面上声称“免费开汇丰本地户”的,后面要么强制买理财,要么藏着隐形费用,几乎没有例外。
确定成本后,关键看实际体验。我一直建议客户:不用追求功能最全的,要选刚好匹配业务的,否则多花钱就是浪费。
优点:开户免费,全线上远程办理,人在哪都能开,审批快(7-10天下户);无强制最低存款,无账户管理费,前期零门槛,适合刚创业、收入不稳定阶段。
缺点:仅为基础收付款工具,只能做跨境TT电汇、常规币种兑换;无法办理信用证、银行保函、进出口押汇等贸易金融业务;不能做香港本地薪资发放、强积金、交税、支票结算;无实体银行卡,无法线下取现刷卡。
适用场景:个人SOHO、刚成立的小外贸公司,一年流水百八十万,订单不稳定,只偶尔收发跨境货款,没有香港本地经营需求。这个免费账户完全够用,无需担心。
优点:功能全,除基础收付款外,信用证、保函、押汇、离岸人民币结算等全套贸易金融服务都能做;香港本地工资、税费、强积金缴纳全支持;有实体银行卡,全球多地取现、刷卡;更关键的是账户稳、风控容忍度高,大额高频交易只要业务真实、凭证齐全,不会随便冻户、退汇;流水越大,转账手续费优势越明显,长期使用综合成本反而更低。
缺点:开户流程繁琐,必须线下面签,周期长(4-6周),需支付服务费;多数银行有最低存款要求,不达标每月收几百港币管理费。
适用场景:有稳定外贸订单、年流水大的企业;需要做信用证、贸易融资;有香港本地运营规划。别省开户费,业务卡壳时再换,耽误的订单钱远高于服务费。
许多客户在业务拓展过程中,会涉及ODI境外投资备案等合规事项,这也需要提前规划账户功能。以下给出最简判断标准:
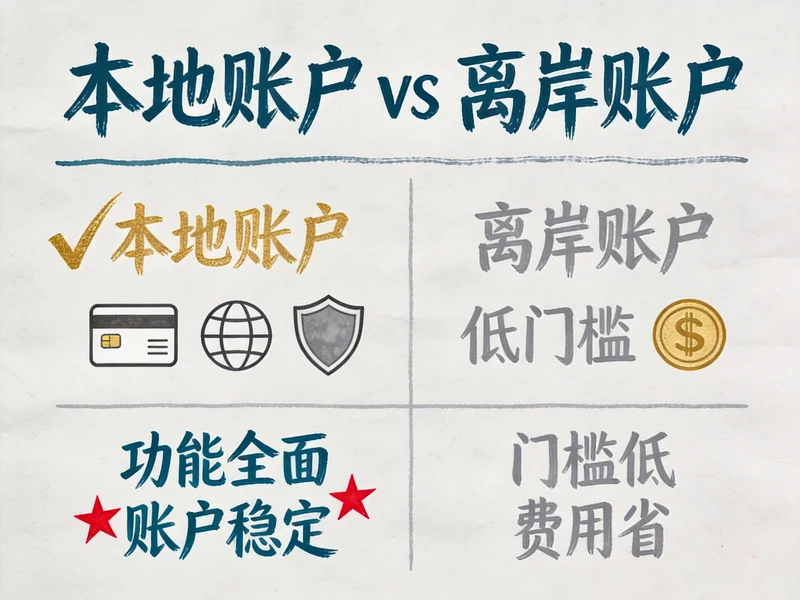
开户从来不是越贵越好,贴合自己当下的业务需求,才是性价比最高的选择。对于企业出海而言,香港公司注册和离岸银行开户是基础,但账户选择要立足实际。很多外贸老板在办理香港公司银行开户时,会纠结是否要一步到位,其实不必。根据业务阶段灵活调整,既能节省成本,又能保障业务顺畅。
同时,如果未来有境外投资计划,ODI备案和ODI境外投资备案也是需要提前了解的合规事项。但回到账户选择,核心原则不变:别盲目追求“最全”,也别贪图“免费”而长期将就。定期审视业务需求,该升级时就升级,才是明智之举。
如果你还有拿不准的地方,可以结合你的业务情况(品类、客户分布、预计流水、是否有香港本地经营需求等),再具体分析。选择适合自己的,就是最好的。
(本文内容基于行业经验,如需官方政策,请参考香港金管局及银行最新规定。)

2025年,跨境电商和外贸企业正面临前所未有的出海机遇。随着全球贸易格局的变化,越来越多的企业将目光投向了海外市场。根据香港公司注册处2025年上半年发布的统计数据,截至2025年6月底,香港本地注册公司总数达149.48万家,创历史新高,较2024年底增加约8.43万家...
查看全文
对于正在规划 企业出海 的外贸和跨境电商企业来说,香港和新加坡无疑是绕不开的两个选项。2025年的数据显示,香港全年新注册公司接近20万家,而新加坡约为7.8万家。这个数字差距背后,体现的是两套完全不同的规则和生态。简单来说,香港是连接中国内地与全球市场的“...
查看全文
最近跟做外贸、跨境电商的老板聊天,十个里有八个在问:"明明都说香港注册门槛变高了,怎么身边注册香港公司的同行反而越来越多?"其实答案没那么复杂——香港不是把门槛抬得让企业进不来,而是给正经想出海的企业铺了一条更稳的路,再加上首个五年规划的政策红利,现...
查看全文
在跨境电商行业竞争日益激烈的今天,跨境资金流转效率已成为企业核心竞争力的重要指标。作为全球金融体系的重要枢纽,香港汇丰银行凭借其覆盖全球64个国家和地区的金融服务网络,为跨境电商卖家提供了高效、安全的跨境资金解决方案。本文将系统解析香港汇丰银行账户...
查看全文
您好!请登录