 港丰集团
财税资讯和常见问题
Tax information and FAQs
整站搜索常见问题财税资讯
点击开始搜索
热门搜索
代理记账的流程工商服务注册公司知识产权代办
Tax information and FAQs
离岸架构到底该怎么搭?很多企业一上来就注册一堆海外公司,结果税务没省下来,反而惹来合规麻烦。其实,不同离岸属地有明确的功能边界——开曼管上市,BVI管隐私,香港管税务导管,新加坡管运营,塞舌尔和马绍尔各有专攻。选对组合,才能让架构真正服务于商业目标。本文通过四个真实商业场景,拆解六大主流离岸/低税地的核心职能与组合逻辑,帮你避开架构错配的坑。
张三创办的“天天向上科技”是一家中国AI企业,已获美元基金投资,计划两年内赴美IPO。核心诉求有三:满足美元基金合规要求、上市后创始人减持流程简便且隐私性强、完成境内运营主体股权归集并兼顾分红税务优化与代际传承。
顶层·创始人持股平台——BVI公司
上市前,创始人于BVI设立个人控股公司,将拟持有的开曼上市主体股份装入其中。BVI公司的核心价值在于:引入投资人或调整股权只需BVI层面董事决议,无需缴纳印花税,操作高效灵活。上市后,创始人可通过转让BVI公司股权实现减持,股东信息不对外披露,隐私性极强。分红留存BVI暂不汇回境内,可实现税务递延。此外,直接将BVI公司股份赠与子女,不影响上市公司股本结构,传承十分便利。
中间·上市主体——开曼公司
以开曼豁免公司作为赴美或赴港上市主体,向美元基金发行优先股。开曼公司法基于英国普通法,商事法庭成熟,股东权益保护明确,软银、红杉等美元VC普遍要求开曼架构。纽交所、纳斯达克、港交所均广泛接受开曼公司为上市载体,监管沟通成本低,BVI无法替代此功能。
底层·税务导管——香港公司
开曼公司不直接持股境内WFOE,中间插入香港控股公司。依据《内地—香港税收安排》,若香港公司被认定为”受益所有人”,境内WFOE向其分红的预提所得税可降至5%,而开曼直接持股为10%,对高分红企业节税效果显著。同时,香港无外汇管制,便于归集境外收入、支付股息利息或进行海外并购。很多企业在做香港公司注册时,正是看中了这一层税务导管和资金枢纽的作用。
本层小结:开曼是资本上市的”门面”,香港是税务节流与资金池,BVI则是创始人股权隐私与灵活运作的载体——三者各司其职,缺一不可。

王某从中国向南非采购铬矿销往国内钢厂,需与南非供应商签合同、开信用证,希望利润尽可能留存在境外用于再投资,且维护成本低。
前端·业务运营中心——新加坡公司
注册新加坡私人有限公司,作为所有采购合同、销售发票及银行收付款主体。新加坡公司国际认可度高,南非矿主接受度好,银行易开立信用证账户。新加坡实行属地征税,若货物流转路径为南非→中国、不入境新加坡,且合同谈判与决策均在境外完成,可向IRAS申请认定为境外所得,依法豁免新加坡企业所得税。对于有跨境收付款需求的企业,离岸银行开户时新加坡银行账户往往比香港更受国际交易对手信任。
后端·利润沉淀池——塞舌尔国际商业公司(IBC)
新加坡公司的股东设为塞舌尔IBC,由王某100%持有。塞舌尔对境外分红、资本利得均不征税,新加坡公司税后利润分红至塞舌尔公司无额外税负。年维护费低于BVI,适合中小贸易体量,隐私保护同样到位。
本层小结:新加坡是合规经营、对外签约的”门面”,塞舌尔则是低调零税的利润”蓄水池”。
制造业企业家陈某60岁,拟将1亿美元资产传给子女,需实现所有权剥离(防婚变/债务追偿)+ 保留投资控制权 + 分步分配。
法律外壳——BVI家族信托
陈某作为委托人将资产注入BVI或开曼家族信托,指定配偶、子女为受益人,并设立独立保护人。资产一旦注入,法律上不再属于陈某个人名下,可有效隔离其个人债务及子女婚姻风险,收益分配严格依照信托契约执行。
实际控制——BVI私人信托公司(PTC)
设立由家族控制的BVI PTC担任信托受托人,替代第三方银行信托部门。家族成员进入PTC董事会,保留资产投资与处置的决策权。PTC具备永续经营属性,百年后可由二代按章程接任,实现平稳交接。这一架构常用于配合公司税务筹划,在合规前提下实现财富的长期保值与代际传递。
风险隔离——多层BVI SPV
信托/PTC下设多个BVI子公司,分别持有不同类型资产(股权、房产、特殊动产)。单一资产发生索赔,责任仅限该SPV内部,不会波及信托项下其他资产或其他子公司。
本层小结:信托确立规则与隔离边界,BVI PTC保障家族控制权,多层SPV阻断跨资产风险传导。
船东吴某拥有三艘远洋货轮,重点关注港口通行便利、融资抵押可行性及单船风险隔离。
船籍——马绍尔群岛
马绍尔是巴黎备忘录和东京备忘录白名单船旗国,全球港口国检查通过率高。对船员国籍无限制,全球主流船舶融资银行接受马绍尔法管辖的船舶抵押。
持有结构——单船单公司(One Ship One Co.)
每条船由独立公司持有,三艘船对应三家独立公司。核心目的为有限责任隔离:单船发生重大海损索赔时,债权人仅能追索该单船公司资产,不会连累其余船只。
本层小结:马绍尔船籍=国际通航与融资通行证;单船公司=极限风险切割。
| 属地 | 典型角色 | 核心优势 |
|---|---|---|
| BVI | 创始人持股 / 家族信托受托人 / SPV | 股权转让便捷、保密、维护简单、判例丰富 |
| 开曼 | 上市主体(美股/港股) | 投资人认可、交易所接受、普通股/优先股灵活 |
| 香港 | 内地WFOE上层控股 / 贸易中转 | 内地–香港税收安排(5%预提税)、无外汇管制 |
| 新加坡 | 贸易运营前台 / 东南亚区域总部 | 国际声誉高、属地征税可申离岸免税、双边税收协定广 |
| 塞舌尔 | 利润沉淀 / 小型控股壳 | 零税分红、隐私保护、低成本,适合中小体量 |
| 马绍尔 | 船舶注册 / 单船公司 | 白名单船籍、融资友好、单船隔离、非居民免税 |
离岸架构不是简单叠加多家海外公司,而是需要结合企业经营模式、长期发展规划与资产保护需求,精准匹配属地功能的合规规划工具。每个属地都有其不可替代的角色,错误搭配不仅无法实现税务优化,还可能引发监管问询甚至合规风险。
企业在进行海外公司注册时,应首先明确自身核心诉求:是上市融资、贸易运营、资产保护,还是税务筹划?然后根据功能边界选择对应的属地组合。同时,务必关注经济实质法、受益所有人登记、CRS信息交换等国际合规要求,确保架构经得起 scrutiny。
对于有意布局跨境业务的企业,建议在启动架构设计前,先完成ODI境外投资备案,确保资金出境合规。若涉及内地与香港之间的利润分配,应提前做好香港公司层面受益所有人认定材料的准备,以享受税收协定优惠。
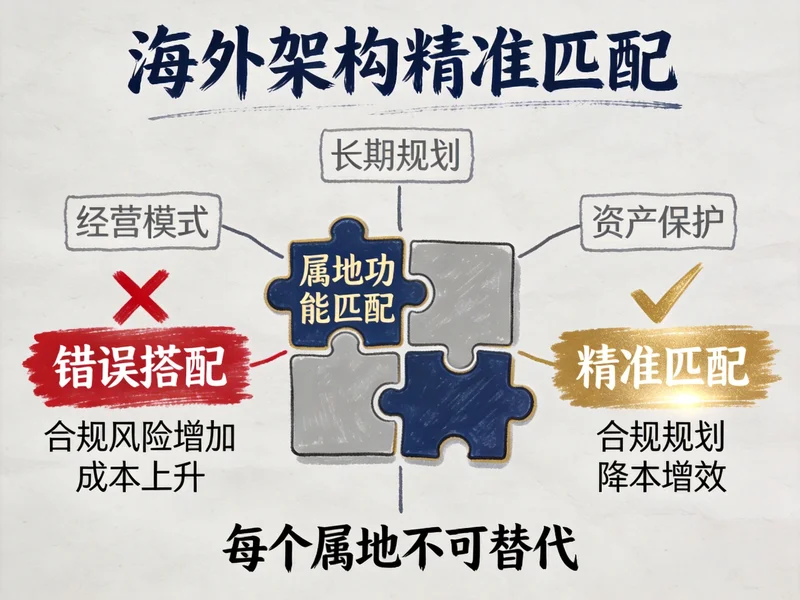
离岸架构是一套精密的”积木模块”,开曼、BVI、香港、新加坡、塞舌尔、马绍尔各司其职。选对积木,能让企业出海事半功倍;选错积木,轻则徒增成本,重则埋下合规隐患。希望本文的四个场景拆解,能帮你理清思路,在实际操作中少走弯路。如果你正在规划跨境架构,不妨从明确自身需求开始,再逐一匹配属地功能,最终构建一个既合规又高效的布局。