 港丰集团
财税资讯和常见问题
Tax information and FAQs
整站搜索常见问题财税资讯
点击开始搜索
热门搜索
代理记账的流程工商服务注册公司知识产权代办
Tax information and FAQs
很多外贸老板和跨境电商的朋友都问过我一个问题:我在香港或者新加坡注册了一家公司,不做上市、不搞返程投资,就是安安静静做点海外生意,也没办过37号文登记,也没走过ODI备案,这样到底行不行?
我的回答是:过去这些年,确实存在一个监管真空,很多企业主就这么经营着,没出大事。但2026年7月1日,国务院第837号令正式施行,这个局面已经彻底改变了。个人首次被纳入对外投资主体范围,顶层法规已经覆盖了这片灰色区域。你的境外公司还能“安静”多久?答案很明确:细则落地只是时间问题,主动合规才是唯一出路。
这篇文章,我会从外贸企业、跨境电商企业的实际场景出发,帮你把37号文、ODI备案、837号令这些政策梳理清楚,并告诉你现在应该做哪些准备。
要理解这个灰色地带,首先得搞清楚现有的两条合规路径各自的边界。
| 对比维度 | 37号文登记 | ODI备案 |
|---|---|---|
| 全称 | 《关于境内居民通过特殊目的公司境外投融资及返程投资外汇管理有关问题的通知》 | 发改委11号令 + 商务部3号令 |
| 适用主体 | 境内居民个人 | 境内企业(不含自然人) |
| 核心条件 | 须有SPV架构 + 返程投资意图 | 须以企业为主体对外投资 |
| 管辖范围 | 境外融资+返程投资 | 企业境外直接投资 |
| 盲区所在 | 无SPV、无返程的纯海外经营公司 | 个人直接设立的境外公司 |
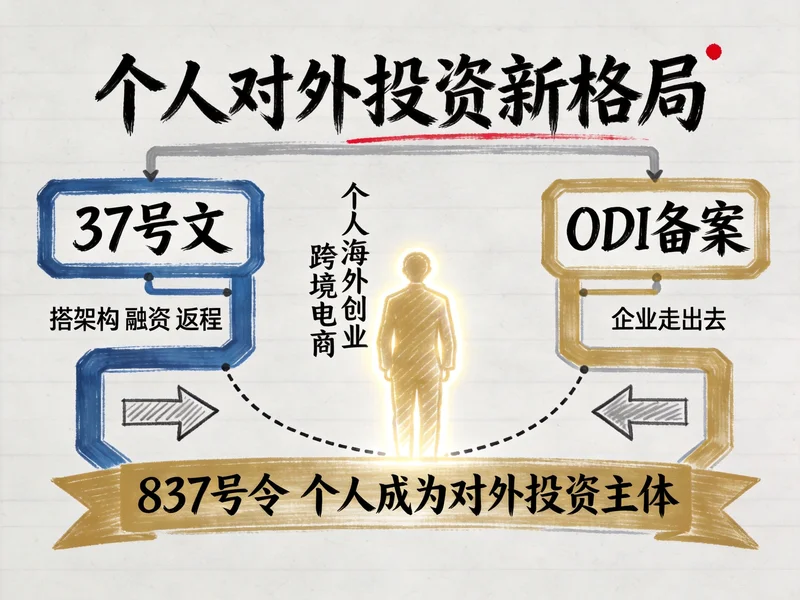
说白了,37号文管的是“搭架构去融资再回来”的路径,ODI备案管的是“企业走出去”的路径。而个人在海外开公司做贸易、做跨境电商,既不融资也不回来,恰好卡在两条路的中间——谁也不管。
这就是过去十几年数以万计的境外公司能够“安静”经营的原因。但不管不等于没风险,这三个“雷”已经实实在在存在。
个人年度便利化购汇额度只有5万美元,而且明文规定不能用于境外直接投资。超出部分需要向外汇局申请核准,否则可能被认定为逃汇。根据《外汇管理条例》第三十九条,逃汇金额30%以下罚款,情节严重的处以逃汇金额30%以上等值以下罚款,构成犯罪的追究刑事责任。
很多企业主最担心的就是:监管一旦追溯,会追问每一笔钱的来源和去向。当初通过地下钱庄、分拆购汇、或者贸易项下转移资金出去设立香港公司或离岸公司的,现在都面临追溯风险。特别是在你做离岸银行开户或者香港公司银行开户时,银行会越来越严格地要求提供资金来源证明。
中国税务居民必须就全球收入依法纳税。境外公司的分红、股权转让收益,都属于应税范围。随着CRS信息交换覆盖150多个司法管辖区,加上金税四期的穿透核查能力,“海外账户查不到”已经是过去式。
很多外贸企业主在海外赚了钱,直接留在境外账户,没有做任何税务申报。一旦被查,面临的是补税+滞纳金+罚款的叠加风险。更麻烦的是,如果未来想把资金合规回流,税务申报记录是必要的前提条件。
在这方面,做好香港公司税务筹划和离岸公司税务筹划,已经不是可选项,而是必须项。
境外公司产生利润后,无论是分红还是股权转让所得,资金汇回境内都涉及资本项目外汇登记。但当初出资时从未做过合规登记,回流时外汇审核便会面临“来源说不清、合规无法认定”的困境,形成历史遗留障碍。
需要特别澄清一点:以上风险与“境外公司本身是否合法”无关——在境外依法注册的公司是完全合法的。风险的核心在于资金跨境流动是否合规以及税务申报是否完整,而非公司存在本身。这个区分对评估存量风险至关重要。
2026年6月1日,国务院总理李强签署国务院令第837号,公布《国务院关于对外投资的规定》,自2026年7月1日起施行。这是对外投资领域第一部行政法规,效力层级远超此前的部门规章。
第二条明确规定:投资者“包括中国境内的企业、其他组织和居民个人”——这是首次在国务院行政法规层面将个人纳入对外投资主体范围。
第三十三条进一步规定:“中国境内居民个人等对外投资具体管理办法,由国务院投资主管部门、商务主管部门制定。”——细则授权已就位,落地只是时间问题。
这意味着,此前那个“无人关注的灰色地带”,性质已经发生了根本变化:从“没人管的真空”变成了“已被顶层法规纳入视野、等待细则填充的过渡区”。这两种状态的风险程度完全不同。
对于有跨境出海需求的外贸企业和跨境电商企业来说,这个时间线意味着什么?意味着你不能再抱着“等等看”的心态。政策已经明确,细则即将出台,提前准备比被动应对要主动得多。
对于已经在境外持有公司的内地企业主,眼下最务实的做法不是观望,而是主动梳理四件事:
当初的钱是通过什么渠道出去的?有没有银行汇款记录?有没有合法来源说明?这些是将来合规整改的基础材料。如果资金是通过不合规渠道出去的,要尽早评估风险,看看有没有补救空间。
境外公司历年分红是否已纳入个税申报?境外完税证明是否归档?未申报部分的税务敞口有多大?心里要有本账。建议尽早请专业税务顾问做一次全面梳理,并考虑补申报的可能性。
如果已取得香港永久居民或其他境外身份,税务居民认定可能发生变化,直接影响内地申报义务的范围。这一点因人而异,需要个案判断,不能一概而论。
837号令第三十三条已授权发改委和商务部制定个人对外投资管理办法。文件一旦出台,将直接决定存量架构是否需要补办手续、历史合规性如何认定、有没有过渡期。这是最重要的政策观察窗口。
需要提醒的是:过去在这个灰色地带经营了多年,不等于未来政策出台时会有“天然豁免”。参照37号文补登记的先例,外管局对未登记的存量情形,通常采取“允许补办、同步核查、涉嫌违规依法处理”的逻辑。细则出台后是否设过渡期、如何处理存量未登记情形,是极为关键的待解问题。
837号令时代已经到来。对于外贸企业、跨境电商企业,以及所有有跨境出海需求的企业来说,这既是挑战,也是机会。
挑战在于,过去那种“低调经营、无人过问”的日子已经结束了。无论是ODI备案、ODI境外投资备案,还是海外公司注册、离岸公司注册、香港公司注册,所有环节都需要纳入合规框架。
机会在于,政策明确之后,合规企业将获得更清晰的法律保障和更顺畅的资金通道。那些提前完成合规整改的企业,将在未来的市场竞争中占据主动。
与其被动等待细则落地,不如提前梳理、主动合规。从今天开始,就把出资路径、税务申报、身份认定这几件事摆上日程。等到政策全面落地时,你就能从容应对,而不是措手不及。
你的境外公司还能“安静”多久?答案不在政策里,而在你自己的行动里。

做外贸、搞跨境电商的老板们,是不是想出海注册海外公司、办理ODI境外投资备案时,要么被驳回,要么资金卡着出不去,甚至还吃了行政处罚?别慌!2026年《国务院关于对外投资的规定》(837号令)正式落地后,境外投资监管全面升级,核心就是“穿透式审查”,只要误踩敏...
查看全文
跨境出海的老板们,先扪心自问一句:你那笔打给海外仓库的货款、私下注册的香港公司、给境外股东分红的资金,真的完全合规吗?别侥幸,2026年金税四期全面落地、CRS跨境信息交换全覆盖、外汇监管层层收紧,之前靠拆分购汇、无备案注册离岸公司的“野路子”已经彻底走不...
查看全文
咱做跨境出海、外贸生意的老板,有没有听过“红筹架构”?不少企业靠它拿到境外美元融资,把生意铺到全球,但也有不少企业后来又费劲把它拆得一干二净,转回内资冲A股。今天就用一个真实感拉满的模拟案例——主打AI跨境口语陪练的天天向上跨境教育科技,从搭建到拆除全流...
查看全文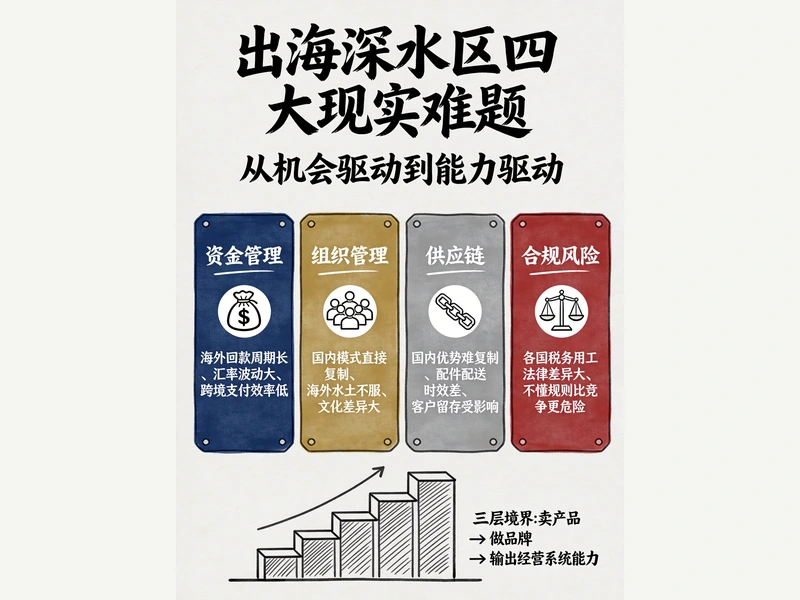
中国企业出海进入深水区,找到市场之后,真正的挑战是什么?答案很直白:不是能不能拿到订单,而是能不能在海外扎根活下去,拼的是实打实的全球经营硬实力。过去出海是“抢机会赚快钱”,现在是“拼能力做长期”,从卖产品到卖服务,从赚一次性收益到赚持续利润,这才是...
查看全文
您好!请登录