 港丰集团
财税资讯和常见问题
Tax information and FAQs
整站搜索常见问题财税资讯
点击开始搜索
热门搜索
代理记账的流程工商服务注册公司知识产权代办
Tax information and FAQs
很多外贸、跨境电商和跨境投资企业主,在注册香港公司后都会反复问同一个问题:我的业务全程不在香港进行,客户在海外,供应商在海外,连货物都不经过香港,这笔利润到底要不要在香港交利得税?
答案是:符合条件的境外利润,完全可以申请离岸收入豁免,合法免除利得税。但要注意,2024年至2026年香港税务局(IRD)的审查力度明显收紧,仅凭口头说明“我没在香港经营”已经无法通过稽查。企业必须提前做好合规布局,才能顺利获批。
这篇文章,我会把离岸豁免的核心逻辑、申请条件、办理流程和避坑要点一次讲清楚,帮你合规节税,避开稽查风险。

内地实行全球征税,企业境内外收入都要纳税;而香港执行的是地域来源征税原则——只对“在香港产生或得自香港”的利润征税。这是香港税制的核心优势,也是离岸豁免的法律基础。
简单来说,如果你的香港公司,客户、供应商、谈判签约、物流发货、资金结算、经营决策全流程都在香港境外完成,且没有占用香港本地办公、人力、渠道等资源,那么这笔利润就不属于香港应税收入,可以向税务局申请离岸利得税豁免。
获批后的直接好处是,彻底避免内地与香港双重缴税,大幅降低跨境企业的综合税务成本。香港税务局发布的《税务条例》指引以及DIPN 21税务指引,为这一机制提供了明确的政策依据。此外,FSIE外地收入豁免机制也进一步强化了离岸利润的合规处理路径。
香港税务局对离岸豁免实行个案审查,核心判断标准是:利润在哪里产生?经营实质是否真的在境外?企业必须同时满足以下5个条件:
公司所有营业收入、利润均产生于香港以外地区,没有香港本地客户、本地供应商,没有任何香港本地经营收入。哪怕只有一笔小额香港本地订单,也可能导致整个豁免申请被拒。
订单洽谈、议价签约、交易履约、售后对接等全部核心环节,均在境外完成,没有香港本地人员参与业务决策与执行。这一点需要完整的沟通记录、合同签署记录来佐证。
贸易类企业货物无需经过香港清关、仓储、中转、装卸,没有任何香港物流记录,全程境外直发、境外流转。如果货物曾在香港停留,哪怕只是短暂中转,都可能被认定为在香港产生利润。
香港没有办公场地、没有全职雇员、没有经营设备;董事会会议、经营决策全部在境外开展,并留存完整会议记录。挂靠地址或使用秘书公司地址,但不占用实际办公资源,通常不影响,但需要严格区分。
未使用香港本地推广渠道、本地服务、本地公关资源,业务完全依托境外资源开展。如果公司网站或推广材料显示香港联系地址或电话,也可能被税务局质疑。
很多企业误以为“开了香港银行账户就无法申请豁免”,这是一个巨大的认知误区。税务局核心核查的是利润的实际产生地与经营行为的真实发生地,而不是单纯看资金账户的归属地。只要业务实质在境外,香港账户仅作为收款工具,完全不影响豁免申请。
离岸豁免审核周期长、材料要求高,自行申报通过率较低。标准流程如下:
委托香港持牌会计师,根据公司全年流水、合同、发票、业务单据出具正规审计报告,并在报告中明确标注离岸交易属性,佐证业务境外经营的真实性。没有合规的审计报告,无法提交豁免申请。
包括购销合同、发票、提单、资金流水、境外办公证明、董事会会议记录等,形成完整的证据链。材料越完整,审核越顺利。特别要注意,合同、沟通记录最好使用英文或中英文对照,避免因语言问题被要求补充说明。
向税务局递交审计报告、业务说明函及相关凭证。业务说明函需要清晰阐述公司业务模式、利润来源、境外经营细节,以及为何符合离岸豁免条件。
税务局可能会发出问询函,要求补充材料或解释具体业务细节。企业需要在规定时间内回复,并配合会计师进行书面或口头答辩。这个环节非常考验专业度,很多申请在此环节被卡住。
审核通过后,税务局会出具正式豁免批准函,对应年度的离岸利润无需缴纳利得税。后续只要保持合规经营,即可逐年申请,长期享受免税政策。
整体周期通常为4到18个月不等,具体时长取决于业务的复杂程度及材料的完整度。建议企业提前规划,不要等到报税截止前才匆忙准备。
结合大量实际案例,超过60%的申请失败源于以下细节疏漏,需要特别注意:
缺少提单、合同、沟通记录、对账凭证,无法自证交易全程境外完成,这是驳回的第一大原因。很多企业只有合同和发票,但没有物流单据或沟通记录,导致税务局无法判断业务实际发生地。
挂靠香港地址、雇佣本地员工、投放香港广告、在港处理业务,这些行为与离岸经营定义直接冲突。即使只是偶尔使用香港本地快递服务,也可能被记录在案。
没有境外董事会纪要、没有定价及决策审批记录,无法证明核心业务在境外发生。董事会会议记录最好包含具体讨论内容、决策过程以及参会人员签名,不能只是形式化的一页纸。
未明确标注离岸属性,或者账面数据与业务单据对不上,容易引发税局深度稽查。审计报告需要与日常业务单据一一对应,任何差异都可能被放大审查。
同一公司同时存在香港本地订单与境外业务,无法拆分利润,直接丧失豁免资格。如果确实有混合业务,建议设立独立子公司分别运营,避免混同。
与内地关联工厂、主体交易价格偏离市场公允价,被认定为人为转移利润、规避税负。关联交易定价需要符合独立交易原则,最好有第三方评估报告或可比价格分析作为支撑。
离岸豁免不是事后补救,而是前置合规布局。企业日常经营必须规范留存全套业务凭证、经营记录,提前规避合规漏洞,才能大幅提升申请通过率。对于计划通过香港公司进行企业出海或跨境业务布局的企业,建议在注册香港公司的同时,就同步规划好离岸豁免的合规框架。
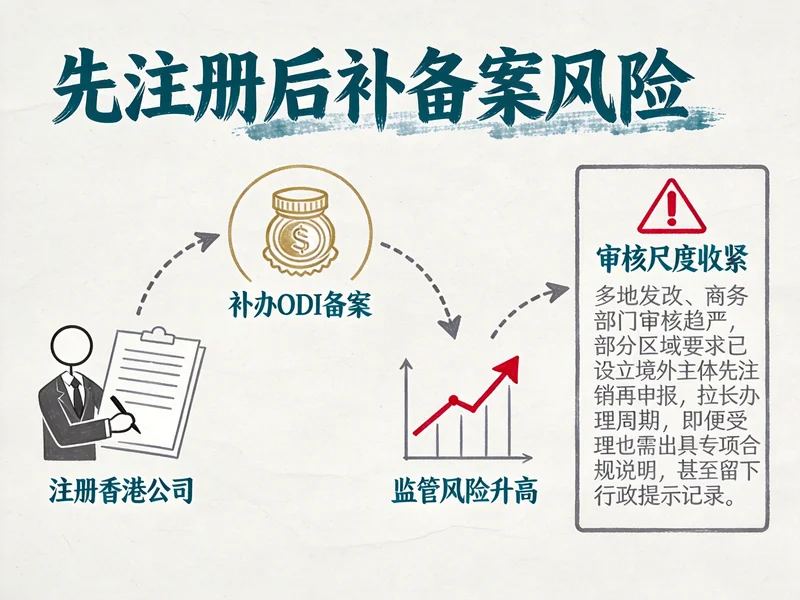
很多企业主在注册香港公司时,只关注注册成本和银行开户,忽略了后续的税务合规要求。等到需要报税时,才发现业务凭证不完整、审计报告无法出具,错失离岸豁免的最佳时机。此外,如果企业涉及ODI境外投资备案,香港公司的离岸架构与内地备案的衔接也需要提前规划,确保资金流、业务流、合规流三流合一。
香港离岸豁免对专业性要求极高,政策更新快、审核尺度严。个人自行申请不仅耗时耗力,一旦被拒,后续还会面临税务局的重点关照。建议企业委托有经验的香港持牌会计师或专业服务机构协助,从日常合规到申请答辩一站式完成,提前识别风险点,补齐合规短板,获批后持续提供年度合规指导,稳定享受节税红利。
从2024年到2026年,香港税务局对离岸豁免的审核尺度持续收紧,主要体现在三个方面:第一,对业务实质证据的要求更高,不再接受简单说明;第二,对关联交易定价的审查更严格,特别是与内地关联方的交易;第三,对混合经营企业的利润拆分要求更细化,不再允许模糊处理。
面对这些变化,企业需要从被动应对转向主动合规。建议从以下三个维度着手:一是建立完整的业务档案制度,所有合同、沟通记录、物流单据、资金流水按项目归档;二是定期进行内部合规自查,发现风险点及时整改;三是与专业服务机构保持长期合作,实时跟进政策变化,避免因信息滞后导致申请失败。
香港离岸豁免是合法、合规的节税机制,但前提是业务实质真实在境外。企业主需要正确理解“离岸”的含义,不是简单注册一个香港公司就能自动享受免税,而是要靠真实的业务数据和完整的证据链来支撑。对于跨境电商、外贸企业以及有跨境出海需求的企业来说,合规经营、提前布局、专业支持,是顺利享受离岸豁免红利的三个关键要素。
如果你正在考虑注册香港公司,或者已经注册但尚未申请离岸豁免,建议尽早梳理业务现状,评估合规风险,抓住政策窗口期,把税务成本降下来,把业务竞争力提上去。