 港丰集团
财税资讯和常见问题
Tax information and FAQs
整站搜索常见问题财税资讯
点击开始搜索
热门搜索
代理记账的流程工商服务注册公司知识产权代办
Tax information and FAQs
很多外贸企业和跨境电商的老板在考虑出海布局时,都会遇到同一个问题:公司注册地选在哪里?香港往往是第一个被提及的选项。但香港税制到底强在哪里?简单来说,就是“低税率、简单税制、属地征收”这九个字。企业只需对源自香港的利润缴税,离岸收入可申请豁免;个人薪俸税最高边际税率17%,且有高额免税额,多数家庭实际税负极低。这套制度让香港常年稳居亚太税务竞争力第一梯队,也是企业出海、进行ODI境外投资备案时优先考虑香港公司注册的核心原因之一。
本文将从企业税负、个人税负、核心优势、近年改革及常见误区五个维度,帮你一次看懂香港税制的全貌。
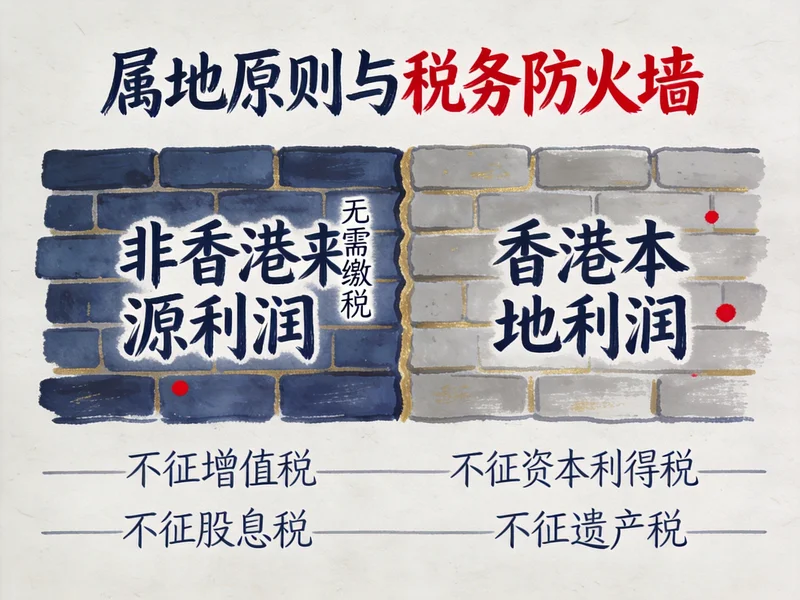
香港的税法体系以《税务条例》为根基,整体走的是极简路线。全港仅设利得税、薪俸税、物业税三大直接税,没有增值税、消费税,也不征收资本利得税和遗产税。征税原则一句话就能概括:只对源自香港本地的利润和收入征税,符合条件的境外所得可享受免税待遇。
从整体税负看,香港税务局征管的狭义税收总额占GDP比重长期稳定在11%-13%,远低于多数发达经济体的宏观税负水平。企业能留存更多利润,个人可支配收入更高。从收入结构看,香港税收高度依赖直接税,仅利得税与薪俸税两项就占总税收的近七成,税基不算宽泛但却十分稳固。整个体系简洁透明,无论是征管成本还是企业合规成本都处在很低水平。

利得税大致对应内地的企业所得税,但征税范围要窄得多。仅对在香港经营行业、专业或业务,且利润确实源自香港的部分征税。符合条件的离岸收入、资本增值、股息收入均可享受免税,这也是香港税务极具吸引力的核心基石。
属地征收是一条不可动摇的原则:须同时满足“在香港经营业务”和“利润源自香港”两个条件,才能产生纳税义务。税务局会通过“作业测试”判定利润的实际来源地。例如纯转口贸易、全流程均在海外完成的订单,企业可向税务局申请离岸利润豁免,审核通过后对应利润无需缴税。
税率采用两级制设计,对小微企业友好:
| 应评税利润 | 法团税率 | 非法团业务税率 |
|---|---|---|
| 首200万港元 | 8.25% | 7.5% |
| 超过200万港元部分 | 16.5% | 15% |
相当于政府主动为中小企业让渡了一大块利润,是典型的“藏富于民”的制度设计。
薪俸税即个人所得税,同样遵循属地原则,仅对产生于香港或得自香港的受雇收入征税。其中最人性化的设计是两套计税方案并行,最终按税额更低的一种征收,在制度上锁定了税负上限。
一套是五级累进税率,扣除免税额后的应课税入息实额,按2%、6%、10%、14%、17%逐级递增。另一套是分级标准税率,入息净额首500万港元按15%征收,超出500万的部分按16%征收。
香港的免税额设置十分宽松,基本免税额达到13.2万港元/年,再叠加上子女、供养父母、单亲、伤残等多项专项免税额。普通的双职工家庭如果抚养两名子女、赡养双方父母,年收入到50万港元以上才可能会产生实际税负,绝大多数工薪阶层全年实缴税款很少。
物业税只针对持有香港物业并通过出租获取收入的业主,自住、空置的物业无需缴纳。税率统一为应评税净值的15%。如果物业由公司持有、出租收入已纳入利得税申报范围,可以豁免物业税,避免同一笔收入被重复征税。
印花税主要针对不动产买卖、租赁及证券转让等特定交易文件征收。住宅物业在2024年全面“撤辣”后,已取消额外印花税与买家印花税,仅保留从价印花税,最高税率4.25%;股票交易则由买卖双方各按成交金额的0.1%缴纳,合计总税率0.2%,在全球主要交易所中处于较低水平。
很多客户选择在香港注册公司、配置资产,看中的不只是表面的低税率,更是这套税制背后深层的制度价值。其核心可以归纳为四点。
第一是严格的属地原则,相当于为全球利润搭建了一道“税务防火墙”。 只要可以证明利润的产生环节不发生在香港,哪怕款项汇入香港账户、公司注册地在香港,经税务局审核通过后,都无需缴纳利得税。无论是国际贸易、跨境电商,还是搭建海外控股架构,这条规则都留出了充足的合规筹划空间。对于正在办理ODI备案或ODI境外投资备案的企业来说,香港公司往往是海外架构中至关重要的一环,税务上的确定性让整个投资路径更加清晰。
第二是几乎零间接税,经营与消费环境足够干净。 没有增值税、没有消费税,绝大多数商品也没有关税。企业经营的全链条几乎没有隐性税负,商品的标价就是最终的售价,账务核算更加省心,也不会平白损耗现金流。
第三是对资本友好,资产增值环节税务存在感极低。 出售资产、股票投资取得的资本增值收益,免征利得税;企业派发的股息,股东无论是否为香港居民,均无需再缴税;银行存款利息除了极少数情况外,也基本上免税。在财富增值的整个过程中,税务负担非常小。
第四是家族办公室税收优惠。 自2023年5月起,符合条件的家族投资控股实体,其管理的合资格资产产生的利润可全额豁免利得税。这项政策直接对标新加坡同类制度,已吸引不少超高净值人群将香港作为财富管理首选地。
香港税制并非一成不变,近几年跟随国际税改节奏也做了不少调整。核心有三项,从事跨境业务的企业需要重点关注。
首先是境外被动收入免税制度(FSIE)。 2023年港府修订相关法例,针对跨国企业集团在香港收取的离岸股息、利息、知识产权收入等四类被动收入,如果这笔收入在来源地未缴纳足够税款,将有可能被认定为香港应税收入。这项调整的主要目的是回应欧盟税务审查,但实际上保留了大量豁免通道。常规离岸持股架构做好合规后,依然可以合规享受免税待遇。
其次是全球最低税(BEPS 2.0)落地。 香港已立法确定引入15%的全球最低企业税率,但该规则仅适用于年收入超过7.5亿欧元的大型跨国集团。本地90%以上的中小企业和非集团公司完全不受影响,香港低税优势的核心基石并未动摇。
最后是印花税的动态优化。 除了住宅物业全面“撤辣”,证券交易印花税也同步下调。整体政策方向都是降低交易成本、激活市场活力,也是香港维持竞争力的常规操作。
最后要澄清几个关于香港税制的常见误解,很多流传甚广的说法其实都不那么准确。
误区一:香港企业所得税统一按16.5%征收。 事实并非如此。首200万利润税率直接减半至8.25%,如果企业符合离岸豁免条件并申请获批,对应利润的税率直接为零。实际经营中,香港企业的真实税负普遍远低于纸面最高税率。
误区二:在香港有收入就要交薪俸税。 这也是典型的误解。香港个人免税额额度很高,普通家庭在扣除各项免税额后,年收入数十万港元可能都无需纳税。真正需要缴纳明显税款的只有高收入群体,且有标准税率封顶,最高边际税负不会超过16%。
误区三:香港和内地一样征收遗产税。 恰恰相反,香港早在2006年就已全面废除遗产税,无论资产规模多大,财富传承都没有税务成本。而内地目前并未开征遗产税。
误区四:税制简单等于监管松、不合规。 这是最大的偏见。香港的税务申报与审计标准处于全球领先水平,企业每年必须完成法定审计与报税,近年来也持续对接国际税务透明标准。离岸豁免、反避税等环节已全面接入OECD规则。它的特点是“规则简单但合规要求严格”,与所谓“监管宽松的避税洼地”完全不同。
误区五:离岸豁免很容易自动获得。 实际上,离岸豁免需要企业主动向税务局提出申请,并提交完整的业务证明文件,包括合同、订单、物流单据、付款凭证等。税务局会逐案审核,并非自动适用。建议企业在进行香港公司注册和税务筹划时,就同步规划好离岸豁免的证明材料准备。
总的来说,香港税制的核心优势从来都不是“钻空子的空间”,而是用清晰、稳定、低负担的规则,给企业和个人留出更多发展空间。对于有企业出海、跨境电商、海外架构搭建需求的客户来说,理解这套底层逻辑,也就懂了香港常年保持竞争力的根本原因。
如果你正在考虑香港公司注册、离岸公司注册、离岸银行开户或香港公司税务筹划,建议在启动前就做好充分调研。税务合规是长期经营的基础,尤其是涉及FSIE合规、离岸豁免申请等事项,需要结合业务实质、交易架构及完整材料综合判定。必要时咨询具备执业资质的香港会计师或税务顾问,可以让你的海外布局更加稳健高效。

很多外贸和跨境电商老板问我:“我在香港注册了公司,是不是天然就是香港税务居民,能直接享受内地和香港的税收优惠?”答案是:不一定。注册地和税务居民身份是两回事。香港税务局现在看的是你的公司到底在哪里“实际经营”,而不是仅仅看注册证书。搞不清这一点,不仅...
查看全文
很多外贸、跨境电商和跨境投资企业主,在注册香港公司后都会反复问同一个问题:我的业务全程不在香港进行,客户在海外,供应商在海外,连货物都不经过香港,这笔利润到底要不要在香港交利得税? 答案是:符合条件的境外利润,完全可以申请离岸收入豁免,合法免除利得...
查看全文
香港资产管理规模已突破42.2万亿港元,跨境财富管理规模首超瑞士,成为全球第一。大量资金与企业正在加速涌入香港,但很多外贸和跨境电商创业者注册香港公司时,第一步就踩了坑——不是想名字,也不是凑资本金,而是选错了注册地址。地址选错,轻则亚马逊二审封号、银...
查看全文
做外贸、跨境电商的老板们,估计都有这个疑问:我注册了香港公司,所有业务都在境外跑,一分钱没在香港赚,还要交香港那16.5%的利得税吗?答案很明确:只要符合条件,就能申请香港离岸利润豁免,不仅不用交这笔税,还能彻底告别内地、香港双重税负,合法合规降低税务...
查看全文
您好!请登录