港丰集团
财税资讯和常见问题
Tax information and FAQs
整站搜索常见问题财税资讯
点击开始搜索
热门搜索
代理记账的流程工商服务注册公司知识产权代办
Tax information and FAQs
海外并购备案,为什么总卡在一份尽调报告上?因为监管部门最需要判断的就是三件事:标的是否真实、估值是否合理、是否存在未披露的关联关系。独立第三方的尽职调查报告,正是回答这三个问题的关键材料。837号令施行之后,这份报告更从”所需材料”升级为”合规防线”——没有它,并购交易很可能无法完成资金出境。
这篇文章面向有跨境并购需求的企业,讲清楚尽调报告到底要证明什么、怎么组织,以及实务中容易踩的坑。
ODI境外投资备案分为新设和并购两类。新设是在境外从零开始开公司,并购则是把现成的公司或股权买下来。两类项目申报材料清单里,一项关键差别在于:并购类项目原则上必须提交尽职调查报告,新设类项目不作强制要求。
原因在钱流向哪里。
新设出资主要用于资产购置、人员聘用、场地租赁和日常经营,每一笔钱的去向都清晰可追踪。监管部门核查起来,逻辑链条很完整。
并购则完全不同。交易以股权转让协议为载体,对价直接打给境外卖方,股权过户之后交易即告终结。钱付出去之后实际流向哪里,标的公司真实状况如何,已经超出了协议文本能覆盖的范畴。隐藏负债、估值虚高、买卖双方存在未披露的关联、资金实际流向无关第三方——任何一个环节出问题,监管都无从仅凭一纸协议判断这笔交易是否真实、是否公允、是否必要。
第三方尽调报告,正是用来补上这个判断依据的。
2026年7月1日,《国务院关于对外投资的规定》(国务院令第837号)施行。这是境外投资监管第一次有了行政法规层级依据。核准备案成为资金出境的前置条件:未经核准备案,银行不予办理外汇登记,资金无法出境。
很多人把关注点放在”要不要备案”上,但其实更值得留意的是处罚力度的变化。对虚假备案、骗取备案的企业,罚款是投资额的千分之一至千分之十;直接负责的主管人员和其他直接责任人员个人也要承担罚款,情节严重的,还可能被禁止一至三年内从事对外投资活动。
监管链条收紧后,尽调报告就不再只是清单里的一个选项。它直接关系到交易能否被认定为真实投资,也就直接关系到企业出海资金能否顺利出境。实务中,不少企业在做海外公司注册、离岸公司注册时已经习惯找专业机构代办,但如果涉及并购类ODI备案,尽调报告这块还是要认真对待。
尽调报告看起来内容繁杂,其实核心就是回答监管最关心的三个问题。
注册信息、股权结构、财务数据、重大合同、涉诉情况,报告里要逐一摸底。这些内容就是备案材料中”项目真实性”的核心证据。标的本身站不住,估值、交易、资金去向都无从谈起。
这几年企业在做ODI境外投资备案时,被要求补充材料最多的就是这一块。比如标的公司注册证书显示成立时间很短,又缺乏实际经营的痕迹,监管就会要求进一步说明。
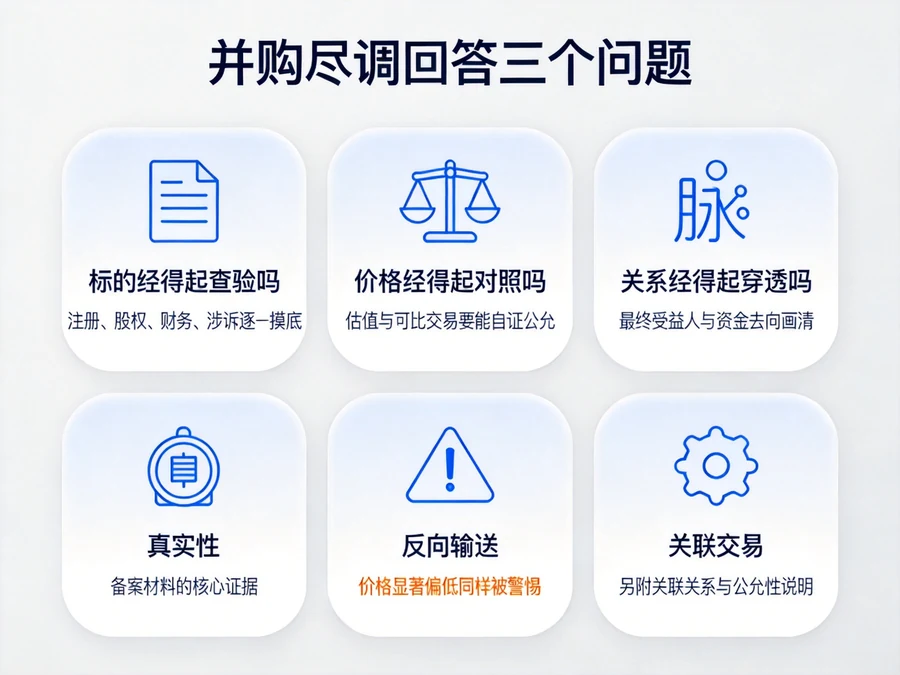
并购最大的合规风险不是买贵,而是借着买贵转移资产。真实价值一千万的公司,合同作价五千万,多出的四千万实际流向买方关联方——这种手法在监管看来是明确需要盯防的。
反向输送同样在审查视野内:交易价格显著低于公允价值,监管同样警惕。
报告里的估值分析、可比交易、财务预测,就是拿来做对照的。一份扎实的估值说明,既能证明这笔海外投资是合理的商业行为,也能为企业在备案时省去大量补正的时间。
卖方是否与境内投资方存在未披露的关联?交易结构是否层层嵌套、实际控制人难以识别?报告要把交易双方、最终受益人、资金最终去向画成一张清晰的图。涉及关联交易的,另附关联关系证明与公允性说明。
这一点在跨境交易中尤其常见。很多企业出海设立香港公司或离岸公司,通过多层持股架构进行并购,如果架构复杂到实际控制人难以穿透识别,备案很容易被退回。尽早理清架构、主动披露,反而比藏遮掩更稳妥。
并购项目补充提交的不止尽调报告一份。完整申报材料通常还包括:标的公司经审计的财务报表、第三方出具的估值或资产评估报告、《境外并购事项前期报告表》、穿透至最终实际控制人的股权架构图。
尽调报告是这套材料的基底,其他文件围绕其结论展开。实务中,如果只交一份尽调报告、忽视配套材料,极易触发补正。一来一回,时间成本不少。
建议企业在启动项目前,先对比当地商务部门的具体材料清单,逐项核对,避免因为文件缺漏影响整体进度。
尽调报告的证明力来自独立第三方属性。通常交由律师事务所、会计师事务所或专业财务顾问出具,加盖机构印章。企业自行撰写的”项目情况说明”,在并购审查中并不具证明力。
各地商务主管部门的口径也很一致:天津市要求”原则上应由境内专业机构出具”,郑州市要求”应由专业机构出具”,深圳市明确”切勿由企业自行撰写”。个别地区口径相对宽松,比如北京市允许自行撰写,但为了减少补正风险,委托第三方出具始终是更稳妥的做法。
另外还要确认出具报告的机构是否具备相应资质,报告是否加盖印章、附有签署页。格式上的硬伤,有时也会影响审核效率。
尽调应在交易定价与签约之前完成,结论直接影响交易价格和交易结构。先尽调、再谈价、再签约、再备案,顺序不能颠倒。
还有一项报告要求容易被忽略:按照现行11号令第四十二条,投资主体通过其控制的境外企业开展中方投资额三亿美元及以上非敏感类项目的,应当在项目实施前通过网络系统提交大额非敏感类项目情况报告表。若先签了有约束力的协议再补尽调,一旦发现问题,要么违约,要么按不合规的价格硬着头皮申报,两边都会很被动。
交易协议应载明先决条件条款:本协议自取得中国相关主管部门ODI审批/备案后生效。没有这一条,相当于在拿到批文之前就把自己锁进了交易。
837号令施行后,这一条的分量更重了——没有备案批文,银行不办外汇登记,资金出不去,签了协议也无法实际履行。在协议中把生效条件写清楚,既是从容推进交易的保障,也便于与境外卖方协商交割日程。
并购类项目的审查周期通常长于新设:尽调、估值、关联关系要逐一核过,材料又相对复杂,出现补正的情况并不罕见。如果企业还在同步做香港公司注册、离岸银行开户,整个链条的时间就会进一步拉长。
签约交割的时间安排,最好不要卡死在备案完成之前。留出补正余量、把时间预算做宽,远比事后加急更从容。
837号令之后,ODI备案的逻辑已经从”走流程”转向”防风险”。企业出海、境外投资意愿强烈的当下,监管态度不是收窄,而是要求每一笔交易都对得上”真实投资”四个字。
尽调报告的核心价值就在于此:它不只是一份给监管看的材料,更是企业在走出去之前,自己先摸清目标的一次机会。标的真实、估值公允、关系清晰,备案自然顺畅;反过来,尽调阶段发现出的问题,往往能替企业避免更大的损失。
对准备走并购路径完成海外布局的企业,建议早做准备、规范推进——尤其是交易架构涉及离岸公司注册或香港公司注册的,相关证明材料更要提前梳理齐全,为整体申报留出充足的准备与审查周期。
2026年7月1日,《国务院关于对外投资的规定》(国务院令第837号)正式施行,个人首次被纳入对外投资监管,并新增独立安全审查环节。新规之下,企业出海合规路径如何调整?2026年9月3日,由港丰集团主办的《在变局中远航:全球税改下的出海合规路径与家族财富顶层设计...
查看全文
离岸架构到底该怎么搭?很多企业一上来就注册一堆海外公司,结果税务没省下来,反而惹来合规麻烦。其实,不同离岸属地有明确的功能边界——开曼管上市,BVI管隐私,香港管税务导管,新加坡管运营,塞舌尔和马绍尔各有专攻。选对组合,才能让架构真正服务于商业目标。本...
查看全文
想出海注册境外公司?先把最核心的事儿说透:从现在起,所有搞跨境投资的外贸企业、跨境电商,以及有出海需求的企业,必须先办ODI境外投资备案,再去搞香港公司注册或者其他境外公司注册,以前那种“先注册后补备案”的捷径现在已经行不通了,流程颠倒直接算不合规,麻...
查看全文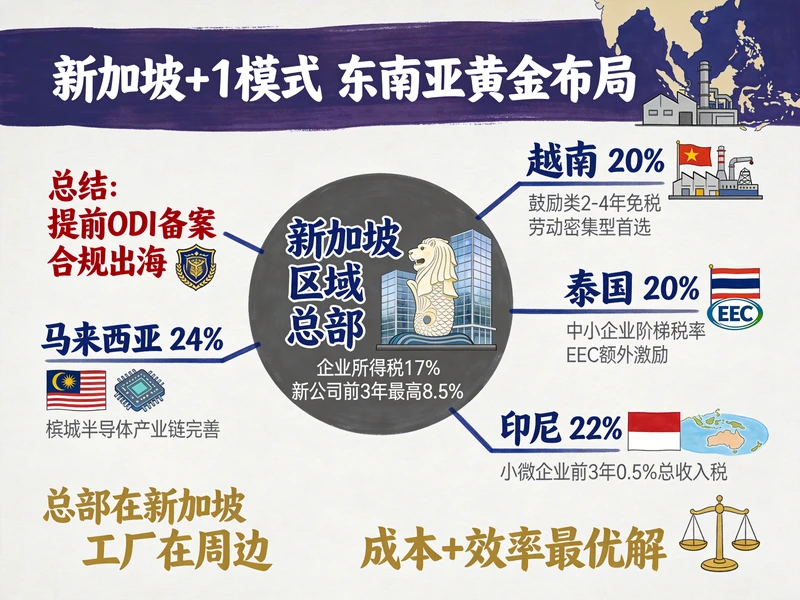
不少外贸、跨境电商企业现在都盯着东南亚这块香饽饽,但选对国家真的比埋头努力重要——选到不匹配的市场,要么税负压得喘不过气,要么外资准入卡脖子,最后忙活半天白折腾。今天就以新加坡、越南、泰国、印尼、马来西亚五国为核心,结合火遍出海圈的"新加坡+1"模式,...
查看全文