港丰集团
财税资讯和常见问题
Tax information and FAQs
整站搜索常见问题财税资讯
点击开始搜索
热门搜索
代理记账的流程工商服务注册公司知识产权代办
Tax information and FAQs
外贸企业和跨境电商从业者常问一个问题:资金出海到底该走哪条通道?答案是:先看资金用途,再看主体资格。境外建厂、并购、设公司,走ODI境外投资备案;境内金融机构发行产品投资境外股市,走QDII;境外资金进来办厂做实业,走FDI;境外机构资金进来买卖A股,走QFII/RQFII。方向、主体、用途三者错配,通道即不适用,合规风险随之而来。
这篇文章把这四类通道的制度定位、适用场景和2026年以来的监管变化讲清楚,帮助有跨境出海需求的企业少走弯路。
跨境资金流动的管理,长期依托于一套以投资方向、投资主体和资金用途为坐标的通道体系。这一体系并非自由兑换下的单一闸门,而是逐类放开、逐项登记的渐进安排:监管在开放与风险防控之间预留调节空间,通过通道制实现对资金流向、投资主体与资金用途的分层管理。
ODI(对外直接投资)、FDI(外商直接投资)、QDII(合格境内机构投资者)、QFII/RQFII(合格境外机构投资者)是其中被问及频率最高的四类。四者名称相近、监管存在交叉,制度定位却截然不同。
“投资海外股市是否应走ODI”“外资购买A股是否应走ODI”,是实务中两类高频误读,其答案均为否定。
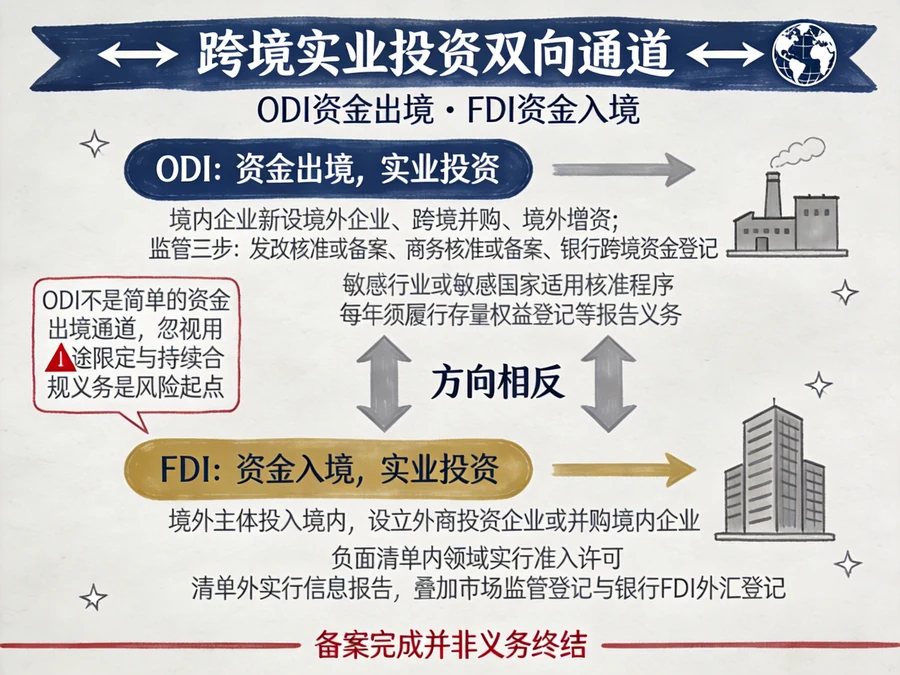
境内投资者以投入资产、权益或者提供融资、担保等方式,直接或者间接获得境外企业、资产的所有权、控制权、经营管理权以及其他相关权益的投资活动,对应境外实业布局:新设境外企业、跨境并购、境外增资等。投资主体为境内企业及其他组织。
监管程序分为三步:发展改革部门核准或备案、商务部门核准或备案、银行跨境资金登记。涉及敏感行业或敏感国家(地区)的适用核准程序;属于禁止类领域(如涉及国家安全或违反法律法规等情形)的投资不得开展。
备案完成并非义务终结——境外企业设立后,投资者还须按年度履行境外直接投资存量权益登记等报告义务。实务中常见的认识偏差,是把ODI简单理解为“资金出境通道”,而忽视其用途限定与持续合规义务,这是后续诸多合规风险的起点。
方向与ODI相反,指境外企业、其他组织及自然人将资金投入境内,设立外商投资企业或并购境内企业。
2020年《外商投资法》施行后,准入管理转为负面清单制度:清单内领域实行准入许可,清单外领域实行外商投资信息报告,叠加市场监管登记与银行FDI外汇登记。
与ODI形成对照的是,FDI的监管重心不在于放行环节,而在于准入合规与后续信息报送;负面清单的逐年缩短,则体现准入开放的推进节奏。
境内持牌金融机构在外汇管理部门核准的额度内,将境内募集的人民币资金兑换为外汇,投资境外证券市场的制度安排,其制度框架自2006年起步,是境内资金投资境外证券的主要合规路径。
投资主体限于基金公司、证券公司、商业银行理财、保险机构等持牌金融机构;投资标的为境外股票、债券、基金等证券资产,而非实业。额度由外汇管理部门审批,近年来已两轮扩容、累计新增超过120亿美元,总额约1830亿美元。
产品及业务资格按机构类别分别管理:基金、券商类由证监会审批,银行理财、保险类由金融监管总局审批。个人投资者不具有申请资格,仅能通过QDII基金、银行QDII理财等产品间接参与。
境外金融机构以境内外币(QFII)或境外人民币(RQFII)投资境内证券市场的制度安排,方向与QDII相反。
该制度自2002年(QFII)、2011年(RQFII)先后建立,2020年新规将投资范围扩展至股票、债券、基金、衍生品等更广泛的证券资产。境外机构经证监会资格许可后,委托境内托管银行办理登记并开立账户。
这四类通道看似复杂,但划分逻辑清晰,把握三个维度就不会选错。
ODI与QDII对应资金出境,FDI与QFII对应资金入境,方向不可互替。跨境资金流动的监测与统计以方向为基础维度,出境与入境的监管口径、登记系统相互独立。
ODI/FDI对应直接投资(实业、股权),QDII/QFII对应证券投资(股票、债券)。用途差异是通道划分的核心依据,也直接对应产业政策与金融市场开放两条不同的政策主线。
国务院关于对外投资的规定第三十三条对此有直接体现:投资者以自有资金、募集资金及其他受托资金在中国境外金融市场投资的,依照该规定和国家其他有关规定执行。境外证券投资须经由QDII等专门通道,不落入ODI适用范围。
ODI对应境内企业,QDII对应境内持牌金融机构,QFII对应境外持牌机构,FDI对应境外主体(含自然人)。主体不适格,通道即不适用。
主体门槛同时承担持牌监管功能——证券投资通道仅向受监管的金融机构开放,避免无牌照主体直接参与跨境证券市场。
以两个常见场景验证:境内制造业企业赴东南亚设立工厂,主体为境内企业、资金出境、用途为实业,适用ODI;境内基金公司发行投资美股的基金产品,主体为境内金融机构、资金出境、用途为证券投资,适用QDII。
反向安排均不成立——非持牌企业不具备QDII申请资格,二级市场证券投资不属于ODI项下的实业投资,无法通过发改、商务环节审查。
对于有跨境出海需求的企业来说,这两项变化直接影响资金安排的合规路径。
国务院令第837号是我国对外投资领域首部行政法规,于2026年7月1日施行。此前该领域的规范基础为发展改革委2017年第11号令与商务部2014年第3号令。新规的影响集中于三方面:
监管模式层面,核准备案、信息报告、跨境资金登记框架予以保留,监管整体转向分类分级、全过程管理。事前核准备案、事中信息报告、事后监督检查与存量权益登记相互衔接,备案后的持续合规义务被明确化。
安全审查层面,影响或者可能影响国家安全的境外投资,以及相关资产、权益的转让、处分,由国务院投资主管部门、商务主管部门会同有关部门审查。
法律责任层面,未按规定履行核准备案手续,或者以提交虚假材料、隐瞒真实信息等方式申请的,处投资额1‰以上5‰以下罚款;拒不改正的,或者投资禁止类领域的,处投资额5‰以上10‰以下罚款,并责令停止投资活动、限期处分股份和资产;直接负责的主管人员和其他直接责任人员,未按规定履行核准备案手续或以虚假材料隐瞒真实信息申请的,处2万元以上5万元以下罚款;投资国家禁止的对外投资且拒不执行的,处5万元以上10万元以下罚款。自处罚决定生效之日起,有关主管部门可以在3年内不受理违法行为人提出的核准备案申请,或者禁止其1年以上3年以内从事对外投资活动。
2019年9月宣布、2020年5月配套规则落地后,合格境外投资者投资额度限制正式取消,境外机构取得证监会资格后委托境内托管银行办理登记即可。
放开的是规模管控,而非用途边界:境外资金仍限于证券投资框架内运作,不得以QFII资格投向实业资产,亦不得绕道参与境内企业股权投资。
结合日常咨询中企业踩过的坑,以下三个问题需要重点关注。
以“设立境外投资公司”完成ODI备案,资金出境后未投向实业,而在境外证券账户从事股票买卖。ODI资金用途存在明确红线,不得用于境外购房、证券投资、购买理财等非经营性用途。
此类名实不符的行为,在新规框架下,除外汇管理层面的违规定性外,还可能叠加未按规定履行核准备案、提交虚假材料等行政处罚,罚款以投资额为基数计算,最高至10‰,并伴随禁业措施。
企业为规避QDII额度限制而借道ODI的安排,是外汇检查的重点关注对象。
境内居民在境外设立特殊目的公司后返程投资,须依据汇发〔2014〕37号文办理外汇登记,不得以境外架构主张外商投资身份。否则,在享受外商投资待遇的同时,一旦实际控制人被核查为境内居民个人,架构合法性将整体存疑,已享受的待遇亦面临追溯调整。FDI登记主体范围并不包含境内居民个人,该风险在登记环节即可识别。
这里需要提醒的是,不少企业在做海外架构时,习惯性地先注册香港公司或离岸公司,再以外资身份回国投资。如果实际控制人是境内居民个人而未办理37号文登记,整个架构的合规性都会受到挑战。建议在做香港公司注册或离岸公司注册之前,先把返程投资的外汇登记路径理清。
837号令已将居民个人纳入对外投资投资者范围,但个人对外投资的具体管理办法尚未出台,实操中个人仍无独立通道。
借用企业ODI额度、境外账户代持等安排,不改变资金的实际归属与用途,无法对抗监管核查中的实质认定,反而增加协助违规的法律风险。这一风险在个人跨境证券投资需求上升的背景下显得尤为突出。
| 资金安排 | 适用通道 |
|---|---|
| 境内企业,资金出境,实业用途(建厂、并购、设公司) | ODI |
| 境内金融机构,资金出境,证券用途 | QDII(个人通过产品间接参与) |
| 境外主体(含自然人),资金入境,实业用途 | FDI |
| 境外金融机构,资金入境,证券用途 | QFII/RQFII(或北向资金) |
个人投资境外证券市场,合规路径按可行性排序为:QDII基金及银行QDII理财、沪深港通等互联互通机制;境外直接开户因资金出境环节不合规,不应采用。
这四类通道之外,还存在若干相邻安排:沪深港通等互联互通机制面向特定市场并以人民币结算,QDLP/QDIE等地方试点允许特定管理人投资境外市场,跨境理财通覆盖粤港澳大湾区居民的个人投资。这些安排各有适用边界,不改变前述通道划分,亦不能作为规避用途监管的替代路径。
四类通道的划分不是简单的资金路由,而是以投资方向、投资主体与资金用途为核心的管理制度设计。通道制的实质,是渐进开放进程中的管理工具——监管通过逐笔登记掌握资金流向,通过用途约束控制跨境风险,从而使开放能够按既定节奏推进。
资金用途决定通道选择:实业投资走ODI/FDI,证券投资走QDII/QFII。
对于外贸企业和跨境电商从业者而言,企业出海的第一步往往就是理清ODI境外投资备案的路径和申报要求。如果涉及境外架构搭建和银行账户安排,需要同步考虑离岸银行开户、香港公司银行账户等实务操作与外汇管理规定的衔接。任何寻求“通用通道”的安排,最终都将落入合规风险区间。
建议企业在启动跨境投资前,先对照本文的判断框架确认方向、主体与用途,再着手准备核准备案材料。如果存在复杂架构或涉及敏感行业,最好在早期引入专业机构协助判断,避免备案完成后再做调整,付出更高的时间与合规成本。

做外贸、跨境电商的老板们,最近是不是被"对外投资新规7月1日实施"的消息刷屏了?别慌,这不是给出海踩刹车,而是给合规企业划了一条更稳的赛道。国务院公布的《关于对外投资的规定》(国令第837号)是国内首部专门规范对外投资的行政法规,不仅把过去分散在多部委的...
查看全文
香港公司做转口贸易,到底怎么操作才能合规又高效?这是很多外贸企业和跨境电商卖家关心的问题。简单来说,转口贸易的核心是“货物流不经过香港,但资金流和合同流通过香港公司完成”。香港凭借低税率、资金自由和健全的法律体系,成为企业出海过程中最常用的中转枢纽...
查看全文
对外投资只搞定ODI备案就万事大吉?别傻了!2026年7月1日正式施行的《关于对外投资的规定》(837号令),直接把企业出海的合规逻辑从“备案过关”拧成了“全周期盯梢”。不管是做跨境电商的卖家、搞先进制造的工厂,还是有出海计划的初创企业,这篇指南把新规的核心变化...
查看全文
7月1日前,已经出海或打算出海的外贸、跨境电商企业注意了!别等着政策落地再被动应对,现在正是主动自查ODI(境外直接投资)风险、提前纠偏的关键窗口期。今天就结合837号令的核心要求,从投前、投中、投后三个阶段给大家唠唠怎么自查,帮你把风险拦在门外。
查看全文