港丰集团
财税资讯和常见问题
Tax information and FAQs
整站搜索常见问题财税资讯
点击开始搜索
热门搜索
代理记账的流程工商服务注册公司知识产权代办
Tax information and FAQs
先给结论:VIE(可变利益实体)和ODI(境外直接投资)在资金方向上天然相反。VIE是境外资金返程进入境内,ODI是境内资金出境投资境外,两者逻辑互斥。跨境电商和外贸企业在出海融资时,如果搞混这两条路径,最常见的后果是架构搭完了、资金却卡在原地动不了。
这篇文章想帮你理清楚三件事:VIE到底解决什么问题,为什么VIE走不通ODI,以及你的业务场景应该走哪条资金路径。对照自己的情况看完,你会清楚该做哪类登记、需要准备什么材料。
VIE这个架构,最早是因为外资准入限制而生的。举例来说,按现行外商投资负面清单,增值电信业务的外资股比一般不能超过50%。境外资本想投这类境内公司,直接持股进不来,也没法取得实际控制权。
于是VIE架构就派上了用场:创始人在开曼群岛设立境外上市主体,这一步通常属于离岸公司注册;上市主体再设香港子公司,香港子公司到境内设立外商独资企业(WFOE)。WFOE不直接持有境内运营公司的股权,而是通过一揽子合同安排——独家服务协议、股权质押、表决权委托、资产购买等——把境内公司的经济利益和控制权转移过来。
也就是说,境外上市主体在法律上不持有境内公司股权,但在合并报表层面可以把境内公司并进来。境外投资人认可和愿意付费的,正是这个合同控制背后的经济利益。注意,这条链条上的资金是境外流向境内,不是境内流向境外。正是这个资金方向,埋下了VIE与ODI根本冲突的伏笔。
ODI备案(也叫ODI境外投资备案)的适用前提很明确:境内企业作为投资主体,在境外出资,并取得境外的所有权、控制权或经营管理权。按发改委《企业境外投资管理办法》,境内企业投入资产、权益,或提供融资、担保,只要形成了境外的权益关系,都属于境外投资。
但VIE架构里的资金流动跟这个前提恰好相反。境外上市主体和境内运营公司之间是合同关系,不是股权关系;境内企业从没向境外作过现金出资,境外主体也没持有境内公司的股权。ODI申报表上必填的“投资主体、境外标的、持股比例”这三项,在VIE架构下一条都对不上。
说白了:ODI管的是“境内往境外投”,VIE管的是“境外往境内回”。方向决定一切,VIE走不通ODI,这是底层逻辑的问题,不是流程材料的问题。
为什么很多企业会在这事上犯迷糊?因为“出海”这个词涵盖的场景太广了——有的是去境外设工厂,有的是去境外融资上市,有的是在境外做资金归集。监管逻辑其实是分段的,对应三套不同的安排。
ODI备案管的是实业投资,审查项目真实性、资金来源和投资必要性,主管发改委和商务部门。如果你的公司要在海外设立子公司,或并购境外资产,走的是这条路。
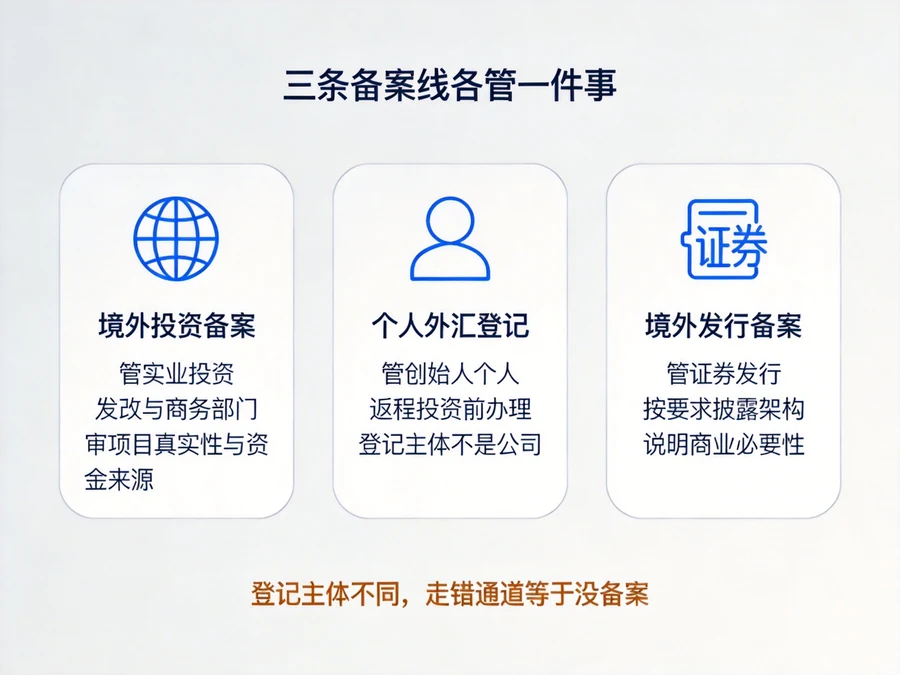
37号文管的是创始人个人。依据是国家外汇管理局关于境内居民通过特殊目的公司境外投融资及返程投资的外汇管理规定。创始股东以个人身份在境外设立SPV,引入境外资金投资,再返程设立WFOE,需要办理37号文个人外汇登记。这里的关键区别是:登记主体是创始人个人,不是公司。
境外上市备案管的是证券发行。适用证监会《境内企业境外发行证券和上市管理试行办法》,2023年3月31日起施行。企业赴境外上市要完成证监会备案,VIE架构要如实披露,还要说明商业必要性以及外资准入负面清单的对照情况。
以下表格可以帮助你快速区分这套体系:
| 维度 | ODI备案 | 37号文登记 | 境外上市备案 |
|---|---|---|---|
| 适用主体 | 境内企业 | 境内居民个人(创始人) | 境外上市主体 |
| 资金方向 | 境内→境外 | 境外→境内(返程) | 境外→境内(返程) |
| 主管部门 | 发改委、商务部门 | 外汇局 | 证监会 |
| 审查重点 | 项目真实性、投资必要性 | SPV真实性、返程合规 | 架构披露、外资准入 |
| 典型场景 | 海外设厂、并购、海外公司注册 | VIE架构创始人个人登记 | 中概股赴美赴港上市 |
理清三套逻辑之后,我们再把目光拉回到当下,看看备案新规之下,新设VIE还有没有空间。
这是很多跨境电商企业关心的问题。毕竟跨境电商的配套业务——物流、支付、数据服务——多少会触碰外资准入的敏感地带。
当前的监管口径可以概括为八个字:合规可以走,绕道走不通。
备案新规实施以来,已经有十余家采用VIE架构的企业通过了证监会备案并完成上市,比如车车科技、极兔速递、嘀嗒出行。这说明监管对VIE这种架构本身没有一概否定,关键看是不是合规。但要留意,这些企业多数属于存量VIE,架构是历史形成的,一直持续存续,监管予以认可。新设VIE如果拿不出充分且能验证的商业必要性,通过备案的概率很低。
监管问询通常围绕两个问题:第一,如果业务不在负面清单里,为什么不直接持股,非要绕道VIE?给不出合理说明,监管可能要求拆架构。第二,如果业务确实在负面清单里,VIE是否构成对外资准入的规避?无法排除规避之嫌,备案基本推不动。
所以对企业出海而言,非限制性行业能直接持股就尽量直接持股,别给自己平添复杂度;限制或禁止性行业的项目,更不要拿着上市计划去赌监管的容忍度。
把上面这些逻辑落到业务场景里,企业可以分为三类:
第一类:做实业出海,没有境外上市计划。外贸企业在东南亚设厂、在美国设销售子公司,这种直接做ODI境外投资备案就行。如果之后想在境外做离岸银行开户、归集资金,ODI备案的合规记录也是基础。这类情况不需要VIE架构,也不涉及37号文。
第二类:有境外上市计划,业务不在外资负面清单范围。优先考虑直接持股架构,境外上市主体直接或间接持有境内运营公司股权。创始股东按37号文做个人登记,资金路径干净清晰,不需要VIE。
第三类:有境外上市计划,业务涉足外资限制或禁止领域。这种才需要评估是否采用VIE架构。但一定要在动手搭建之前,找熟悉红筹架构的专业律师做一次完整评估,把外资准入对照、37号文登记安排、证监会境外上市备案可行性一起捋清楚。等架构搭完才发现路走不通,代价很高。
另外提醒一点:跨境电商在企业出海规划中,通常会同步考虑香港公司注册、离岸公司注册以及后续的离岸银行开户。这些属于业务和资金运营层面的安排,和证监会境外上市备案、外汇登记不是一回事。等架构落地以后,还有香港公司年审、税务筹划等一系列维护事项,也要提前纳入计划。
最后总结一下。VIE是为境外上市与外资股比限制而生的工具,不是一般性出海投资的通道。ODI备案管的是境内向境外出资,37号文管的是创始人个人在境外融资后返程,两者适用主体不同,资金方向也不同。选错路径,架构搭好也走不通。
从趋势上看,监管对外资准入规避行为的容忍度在下降,新设VIE未来是否进一步收紧,还要看备案执行尺度和负面清单的调整。站在企业角度,最稳妥的做法永远是先明确业务属性,再选择合规路径,在架构设计阶段把专业问题问清楚,别等资金卡住了才回头看。

2026年7月22日,国务院公布《国务院关于出境入境管理的规定》,自2026年9月15日起施行。这是《中华人民共和国出境入境管理法》施行13年来,国务院层面首次系统配套细化。新规涉及出境安全风险防范、不准出境与不准入境情形的扩充、出入境中介服务备案管理三大板块,...
查看全文
境外有公司、租了海外仓的跨境老板注意了!7月1日之后,以前那种“随便注册境外公司、私下打钱出海”的野路子,真的要踩红线了。国务院第837号令《对外投资管理规定》即将正式施行,被业内称为“史上最严境外投资监管新规”,不管你是做亚马逊、Temu的卖家,还是搞独立站...
查看全文
837号令即将于2026年7月1日正式施行,不少跨境电商、外贸企业老板都在私下打听:“到底要不要做ODI境外投资备案?”一句话给你最核心的答案:绝大多数涉及境外公司、海外仓、境外品牌主体的出海企业,都必须办!而且留给大家的准备时间只剩不到一个月,别等踩了合规红...
查看全文
企业进行境外投资,ODI备案是资金合法出境的关键前提。那在正式启动备案前,究竟需要做好哪些核心准备工作?简单来说,企业需要完成内部决策、尽职调查、投资架构设计与监管适用性评估,同时备齐核心材料,并确保自身资质达标。本文从实务角度,为外贸企业、跨境电商...
查看全文