 港丰集团
财税资讯和常见问题
Tax information and FAQs
整站搜索常见问题财税资讯
点击开始搜索
热门搜索
代理记账的流程工商服务注册公司知识产权代办
Tax information and FAQs
做外贸、搞跨境电商,第一步往往不是找客户,而是开对银行账户。OSA、NRA、FTN、EFN这四个字母组合看起来差不多,实际规则天差地别:有的资金自由度极高但不能用人民币,有的覆盖面最广但结汇受限,有的本外币一体化但只能在自贸区开。选错了,轻则汇兑成本飙升,重则合规踩雷。这篇文章把四类账户掰开了讲清楚:它们各自是什么、适合谁、怎么开户、有什么坑,帮你一次性做出正确选择。
先建立整体印象,后面再逐一展开。
| 对比项 | OSA 离岸账户 | NRA 境外机构境内账户 | FTN 自贸区非居民账户 | EFN 多功能自贸账户 |
|---|---|---|---|---|
| 一句话定位 | 离岸属性最纯粹 | 覆盖面最广 | 本外币一体化 | 开放度最高 |
| 开户银行 | 仅4家持牌行 | 几乎所有银行 | 自贸区内银行 | 仅海口/横琴 |
| 支持币种 | 可自由兑换货币(无人民币) | 外币+人民币 | 本外币合一 | 外币+离岸人民币 |
| 资金自由度 | 离岸间高度自由 | 境外侧自由,境内侧受限 | 一线放开,二线有限渗透 | 一线放开,二线额度管理 |
| 适合谁 | 纯离岸贸易企业 | 有境内业务的境外公司 | 自贸区内的境外机构 | 海南/横琴布局企业 |

OSA全称Offshore Account,离岸账户。它诞生于1997年,是国内最早的离岸金融工具,离岸属性最为纯粹。简单理解:你在境外注册了一家公司(比如香港、BVI、开曼),拿着这家公司的资料,到国内四家持牌银行(交通银行、招商银行、浦发银行、平安银行)的离岸业务部开户。这个账户在功能上相当于你在境外开了一个银行账户,资金调拨基本不受国内管制。
资金调拨高度自由——离岸账户之间、离岸到境外,自由划转。存款利率和品种不受境内限制,往往更灵活。免缴存款准备金、免征存款利息税。可通过网银实现境内操控、境外运作。
不支持人民币——只接受可自由兑换货币。开户银行仅限4家,选择面窄。离岸与在岸之间的资金往来需严格外汇审核,流程较长。
一句话总结:如果你的资金主要在境外流转、不需要频繁与境内往来,OSA是最自由的选择。但一旦涉及人民币业务,它就帮不上忙了。对于专注于离岸公司注册和跨境贸易的企业来说,OSA依然是资金调度的核心工具。
NRA全称Non-Resident Account,境外机构境内账户。它是指境外合法注册的机构,在国内的外汇指定银行开立的境内账户。几乎所有中资行和外资行都能办,是四类账户中覆盖面最广的。按币种分两种:外汇NRA和人民币NRA。前者由外汇管理局管,后者由人民银行管。你可以把它理解为一个“站在境内看境外”的账户——资金性质上属于境外资产,但账户本身开在国内银行。
覆盖面最广——几乎所有银行都能开,门槛相对友好。支持外币和人民币双币种。资金视为境外资产,与境外账户间划转便利。可作为境内机构贷款的质押物。
银行需缴纳存款准备金,存款利息需依法纳税。与境内账户间的资金流动按跨境交易管理,有合规限制。外币NRA原则上不能结汇(自贸区除外)。本外币分割管理,功能相对单一。
一句话总结:NRA是大多数出海企业的“第一选择”——尤其适合在中国境内有实际经营、需要收付人民币的境外公司。灵活度高,但结汇和资金回流有限制。对于正在办理ODI备案或ODI境外投资备案的企业,NRA账户往往是初期过渡的稳妥方案。
FTN全称Free Trade Non-resident,境外机构自由贸易账户。它诞生于2014年上海自贸区改革,是FT(自由贸易)账户体系中专门面向境外机构的类型。FTN最大的特点是:资金视同在境外,享受离岸汇率和市场化利率,同时本外币合一管理——这就解决了OSA不能用人民币的痛点。2025年底FT体系功能升级后,实现了“一线完全放开、二线人民币宏观审慎额度管理”,政策成熟度大幅提升。
本外币一体化——彻底解决离岸账户不能用人民币的问题。适用离岸汇率,汇兑成本可能更低。可统筹境内外两个市场,择优匹配资金方案。2026年部分自贸区执行容缺受理,材料可后补。
必须在自贸区内开立——非自贸区企业无法使用。受央行和外汇管理局双重监管,合规要求高。不同自贸区政策执行细节可能存在差异。
一句话总结:如果你在自贸区有布局,又需要人民币和外币灵活切换,FTN是性价比最高的选择。但前提是——你得在自贸区。
EFN是多功能自由贸易账户体系中的境外机构账户,2024年5月正式上线,目前仅在海南自贸港和广东横琴新区可开立。它是FT账户的“升级版”,在资金划转和汇兑方面的政策开放度是目前最高的。EFN的核心规则是“一线放开、二线跨境管理、同名账户有限渗透”:跨一线可以自由划转到境外及其他非居民账户;跨二线则按“负面清单+额度管理”执行,额度与企业所有者权益挂钩。截至2026年3月,海南已开立EFN账户超1000个,业务额近4900亿元,覆盖全球上百个国家和地区。
开放度最高——跨一线资金自由划转,凭收付款指令即可办理。资本项下跨境业务可不受额度和审批限制(证券投资除外)。本外币一体化管理,多层级监测。免除外汇前置登记、备案等手续。
地域限制最严——仅海口、横琴可开。开户门槛高:境外机构须注册满1年,合规要求严格。以线下办理为主,暂不支持个人开户。
一句话总结:EFN是跨境账户中的“天花板”——开放度拉满,但门槛也最高。适合在海南或横琴有实质性投资和经营的企业。
讲了这么多,落到实操层面,很多企业最关心的还是:我这情况该开哪种账户?下面从三个维度帮你快速判断。
| 资金是否需进境内 | 推荐账户 | 理由 |
|---|---|---|
| 不需要,纯境外流转 | OSA | 资金调拨最自由,不受境内管制 |
| 需要,有境内经营 | NRA | 支持人民币,覆盖面广 |
| 在自贸区有业务 | FTN | 本外币一体,离岸汇率 |
| 在海南/横琴布局 | EFN | 开放度最高,资本项下便利 |
只用外币,OSA即可,自由度最高。需要人民币,NRA(人民币NRA)、FTN、EFN都支持,其中FTN和EFN本外币一体化更方便。
全国通用,NRA,随便哪家外汇指定银行都能开。仅限4家银行,OSA,只有交通、招商、浦发、平安四家。限于自贸区,FTN,各自贸试验区均可。限于特定区域,EFN,仅海口和横琴。
实用建议:很多“走出去”企业采用的经典组合是:OSA + NRA。OSA管境外资金,实现全球自由调拨;NRA处理境内人民币业务,满足日常经营。如果自贸区有布局,再叠加FTN或EFN,享受更多政策红利。对于正在进行企业出海布局的公司,这个组合能覆盖大部分业务场景。
虽然四类账户细节不同,但核心流程大体一致,可以拆成四步:
第一步:主体资格核验
向银行提交境外公司注册证书、商业登记证、公司章程等全套文件(需公证认证),确认开户主体符合对应账户类型的要求。如注册满1年,还需提供良好存续证明。对于香港公司注册的企业,这一步通常准备香港公司注册证书和商业登记证即可。
第二步:银行尽职调查
银行依据KYC和反洗钱规定,核实企业资质、受益所有人身份、业务真实性。需准备近6个月经营证明、上下游合同、流水等。受益所有人需穿透至最终自然人。
第三步:银行内部审核与报备
银行完成内部审核后,将材料报送至外汇局或人民银行进行备案登记(具体取决于账户类型)。FTN部分自贸区支持容缺受理,非核心材料可后补。
第四步:账户激活与首笔入账
审核通过后存入起存金额即可激活。首笔资金入账后通常需在30日内提交基础交易背景材料(合同、发票、报关单等),否则可能被限制非柜面交易。
政策每年都在迭代,以下是2026年值得关注的几条关键变化:
NRA大额预警:单笔超过等值50万美元的收付款,银行将自动触发二次尽调,需补充合同、发票、物流单据的区块链存证编号。
NRA信息共享:所有开户申请接入“跨境金融信息共享平台”,银行可实时核查企业是否存在异常冻结记录。上海、广东、海南自贸区可豁免次要材料。
FTN容缺受理:截至2026年4月,上海、广东、海南自贸区执行容缺受理——核心材料齐全即可先启动审核,非核心材料10个工作日内补齐。新开户需提供近6个月境外纳税记录或存续证明。
EFN持续扩展:延续现行开户规则,针对集团企业适度放宽注册年限要求。截至2026年3月,海南EFN账户已超千户,业务额近4900亿元。
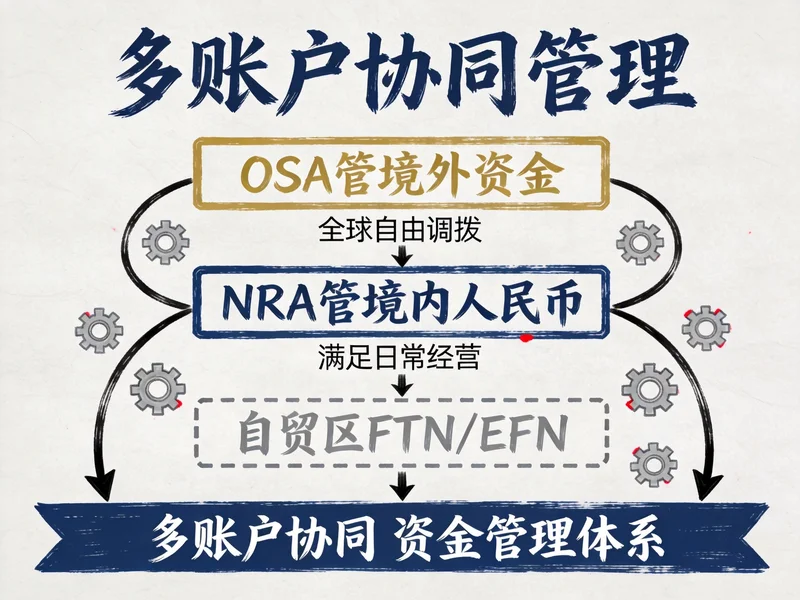
四类账户从OSA到EFN,本质上是一条从离岸隔离→跨境连接→本外币一体→产业深度融合的梯度开放线。没有“最好”的账户,只有“最合适”的账户。关键要理清三件事:你的资金在哪流转、你需要什么币种、你在哪个区域有业务。把这三个问题想明白了,答案自然就出来了。对于正在筹划企业出海或ODI境外投资备案的公司,建议先明确业务模式,再选择账户类型,必要时咨询专业机构评估合规风险。毕竟,开对账户只是第一步,后续的跨境资金管理才是长期课题。

不少布局跨境业务的速卖通卖家,为了税务优化、资金调度自由选择注册香港公司,却常在平台合规审核时卡壳——要么地址证明不符合要求被打回,要么对办公地址、秘书服务的合规细节一知半解,导致店铺资质复核受阻。其实,只要同时理清香港本地商事法规和速卖通平台的双...
查看全文
你的香港公司注册地址还安全吗?一旦地址"失联",商业登记证(BR)可能一夜之间作废,带来连锁反应:电子报税权限被中止、银行账户冻结、公司被列入异常名录——这些后果,90%的跨境企业主都未曾预料。 随着2026年香港税务局全面升级数字化税务系统,以及公司注册处加...
查看全文
不少想拓展跨境电商业务的卖家都会问:香港公司可以开速卖通吗?答案是肯定的。2026年速卖通的核心政策是面向全球合规企业开放入驻,香港公司作为合法的国际经营主体,完全符合平台的入驻要求。如果你正打算用香港公司布局速卖通,那么平台的核心政策、入驻的前置条...
查看全文
2026年,对于许多没有内地实体公司的跨境创业者来说,一个重大利好消息传来:香港汇丰银行正式调整公司账户开户政策,不再强制要求申请人提供内地关联公司资料。这意味着,过去“没有内地公司就开不了汇丰公户”的硬性门槛,已经被打破。 那么,这项新政具体覆盖哪些人...
查看全文
您好!请登录