 港丰集团
财税资讯和常见问题
Tax information and FAQs
整站搜索常见问题财税资讯
点击开始搜索
热门搜索
代理记账的流程工商服务注册公司知识产权代办
Tax information and FAQs
2026年7月1日,《国务院关于对外投资的规定》(国务院令第837号,以下简称“837号令”)正式施行。很多持有香港公司的卖家都在问同一个问题:我的架构到底要不要做ODI备案?答案是:不一定。判断标准不取决于你是否注册了香港公司,而取决于境内主体是否参与了“对外投资”行为。换句话说,如果国内公司没有向香港公司出资、提供担保或取得控制权,可能就不涉及ODI备案义务;反之,但凡有资金、资产或权益从境内流向境外,就需要认真评估合规要求。
这篇文章会从837号令的核心变化出发,帮你梳理哪些香港公司架构必须备案,哪些可以豁免,以及如何自查。希望你能用最少的时间,理清自己的合规路径。
很多卖家误以为837号令只是新增了一个备案文件,其实不是。ODI备案(境外直接投资备案)本身涉及发改委、商务部和外汇登记三大环节,而837号令的作用在于系统化梳理并法定化了对外投资的适用范围与管理要求。对于做企业出海的朋友来说,以下三个变化尤其值得关注。
过去,ODI备案主要针对境内企业。但837号令明确将境内企业、其他组织乃至居民个人的对外投资行为都纳入监管范围。这意味着,个人通过境外公司进行投资,也不再是监管盲区。
很多人过去认为“香港是中国领土,所以不用备案”。837号令明确:在香港、澳门、台湾地区的投资,参照本规定执行。换句话说,港澳台投资正式纳入强监管视野,之前那种“香港公司不用办ODI”的说法已经行不通了。
新规对“对外投资”的定义非常宽泛,不仅包括出资、持股,还包括提供融资、担保、增资、收购等方式,直接或间接获取境外控制权或权益的行为。举个例子,哪怕国内公司没有直接注资,但只要为香港公司提供了担保,就已经触发了备案义务。
讲完了核心变化,我们来看看具体怎么判断自己的架构是否需要备案。

注册了香港公司,不等于必须做ODI备案。ODI备案的义务主体是开展对外投资的境内企业,而非香港公司本身。判断的唯一标准是:境内主体是否参与了“对外投资”行为。
如果国内公司通过出资、持股、增资、收购、融资、担保等方式,取得了香港公司的股权、控制权或相关权益,就必须重点评估ODI及后续外汇合规。反之,若仅是个人纯贸易收款,且无境内资产或资金出境投入,则可能不涉及企业ODI义务。
你可以对照以下四个问题,快速梳理自己的情况。
问题1:股东是谁? 香港公司的股东是国内公司还是个人?有没有协议控制或代持的情况?如果股东是个人,且资金全部来自境外,通常不涉及企业ODI。但如果股东是国内公司,或者通过协议控制实现了实际控制,就需要进一步评估。
问题2:资金是否出境? 是否有国内公司向香港公司出资、增资、借款或提供担保?这里有一个容易被忽视的细节:哪怕钱还没汇出去,只要签了担保协议,就已经触发了备案义务。
问题3:是否取得控制权? 国内公司是否取得了香港公司的实际控制权或经营管理权?如果国内公司能决定香港公司的重大决策,就构成了对外投资。
问题4:香港公司用途是什么? 香港公司是单纯走账的“空壳”,还是承担了海外仓、品牌持有、利润沉淀等实体运营功能?实体运营功能的公司,合规要求更高。
理解了判断标准,接下来我们聊聊哪些情况需要特别留意。
结合837号令的穿透式监管原则,以下五类跨境电商常见的香港公司架构,建议立即启动合规评估或补办手续。
| 架构类型 | 具体说明 | 风险等级 |
|---|---|---|
| 国内公司直控型 | 国内公司直接设立、全资或控股持有香港公司。这是最典型的ODI触发场景,必须备案。 | 高 |
| 个人转公司型 | 原本由个人持股的香港公司,计划通过股权转让改为国内公司持股。此过程涉及控制权变更与对价支付,需同步评估ODI与税务合规。 | 高 |
| 增资与收购型 | 国内公司向已有的香港公司追加投资,或从第三方手中收购或受让香港公司股权。 | 高 |
| 隐形支持型 | 国内公司未直接注资,但通过境内资产为香港公司提供融资、担保或其他权益性支持。837号令明确将“提供担保”列为对外投资行为。 | 中高 |
| 平台延伸型 | 香港公司作为中间层,继续投资欧美、东南亚等其他国家的公司。这属于逐级境外投资,链条上的每一环境内主体都需合规。 | 高 |
如果你发现自己属于以上任何一种情况,建议尽快咨询专业机构,评估是否需要补办ODI备案或调整架构。
在我接触的案例中,很多卖家在ODI备案的理解上存在一些共性问题。这里集中解答一下。
不一定。ODI认定的核心是“取得境外权益”,而非单纯“汇款”。特别是通过境内资产抵押为香港公司融资,或签署VIE或代持协议实现控制的,即便资金未出境,也已构成对外投资事实,必须备案。
绝对不能。ODI备案只是合规的起点。后续每一笔资金汇出,都必须完成外汇登记更新,并通过银行的真实性审核(如提供采购合同、工资单等),且严格受限于备案的额度与用途。违规转账会直接触发银行风控冻结。
不是。若香港公司后续发生股权变更、增资减资、经营范围重大调整或投资路径变化,必须按规定办理备案变更或信息报告。837号令强化了事后监管,未及时变更同样面临合规风险。
监管总基调是“梳理存量、规范增量”。建议已有国内公司控股但未备案的卖家,尽快梳理历史交易与资金路径,主动向属地发改、商务部门咨询补办或整改方案,避免被动面临行政处罚或资金通道封锁。
讲了这么多,接下来聊聊具体怎么做。与其焦虑,不如行动。建议从以下三个方面着手。
清理无实质业务的通道型、走账型公司,拆除违规的代持协议,还原真实股权结构。837号令下,空壳公司与虚假材料将面临高额罚款与失信惩戒。很多做企业出海的朋友,一开始为了方便,会注册多个香港公司,但现在需要重新审视这些公司的实质功能。如果只是用来走账,建议尽早清理或合并。
无论是否立即备案,都应整理好股权架构图、资金来源说明、业务合同与银行流水。一旦银行或监管部门问询,这些是证明“真实贸易”的核心证据。特别是对于有香港公司注册和离岸公司注册背景的卖家,材料的完整性和真实性至关重要。
新规严禁“先注册后补票”。正确的合规路径是:境内ODI备案(发改+商务)→ 注册香港公司 → 外汇登记 → 合规资金汇出。ODI境外投资备案是整个流程的起点,之后才能顺利办理离岸银行开户和后续的资金操作。很多卖家因为顺序搞反了,导致后续合规成本大幅增加。
另外,对于已经完成香港公司注册但尚未办理ODI备案的卖家,建议尽快咨询专业机构,评估是否可以补办,或者是否需要调整架构。不要抱有侥幸心理,837号令的穿透式监管意味着,只要存在实质性的对外投资行为,迟早会被纳入监管视野。
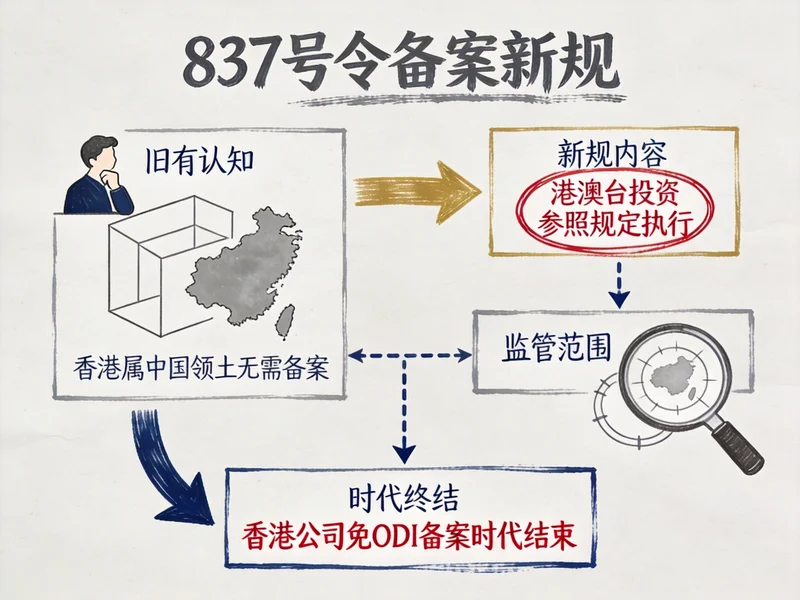
837号令不是要阻断卖家出海,而是要筛掉那些靠灰色资金链路生存的玩家。香港公司依然是优秀的出海工具,但它必须从“隐形收款壳”转变为“阳光投资载体”。尽早自查,合规上岸,才是2026年及以后跨境生意的护城河。
如果你正在考虑企业出海,或者已经持有香港公司但不确定是否需要办理ODI备案,建议拿出公司的股权架构图,对照上面五个场景逐一排查。如果发现有重合,最好尽快启动合规评估。合规不是束缚,而是让你走得更远的保障。

许多外贸企业和跨境电商创业者,在迈出出海第一步时,都会遇到同一个困惑:香港、BVI、开曼,到底该怎么选?答案并不复杂,但需要跳出“标签化”的认知。这三者并非简单的优劣之分,而是服务于企业不同发展阶段和核心目标的工具。简单来说:香港立足运营,BVI侧重灵活...
查看全文
外贸老板、跨境电商从业者注意了!2026年7月1日起,我国第一部专门针对境外投资的国家级行政法规——国务院第837号令《国务院关于对外投资的规定》正式施行。这意味着以后不管你是已经完成海外公司注册的老牌外贸企业,还是刚准备启动ODI境外投资备案的跨境电商新手,...
查看全文
想出海东南亚建厂,到底选哪种投资架构才不踩坑?如今越来越多外贸、跨境电商企业扎堆东南亚——纺织厂搬去越南、电子配件厂布局印尼、商贸仓储扎根马来西亚,但不少老板第一步就栽在架构选择上:要么多花几十万维护成本,要么面临税务高昂、资金流转受限、风险牵连等...
查看全文
2026年7月1日,《国务院关于对外投资的规定》(国务院令第837号)正式施行,个人首次被纳入对外投资监管,并新增独立安全审查环节。新规之下,企业出海合规路径如何调整?2026年9月3日,由港丰集团主办的《在变局中远航:全球税改下的出海合规路径与家族财富顶层设计...
查看全文
您好!请登录