港丰集团
财税资讯和常见问题
Tax information and FAQs
整站搜索常见问题财税资讯
点击开始搜索
热门搜索
代理记账的流程工商服务注册公司知识产权代办
Tax information and FAQs
你是不是也遇到过这种情况:一笔货款从海外打过来,等了好几天还没到账;到手一看,手续费扣了好几道;有些款项甚至直接被原路退回,客户催,供应商也催,你夹在中间两头受气。
先说结论:如果你正在做外贸、跨境电商,或者有计划布局海外市场,那么注册一家香港公司,再配一个实体银行对公账户,是目前公认更稳妥的跨境收款方案。这篇文章会把这个组合的来龙去脉、适用人群、注册难度和开户门道一次讲清楚,尽量少讲空话,多讲实际操作。
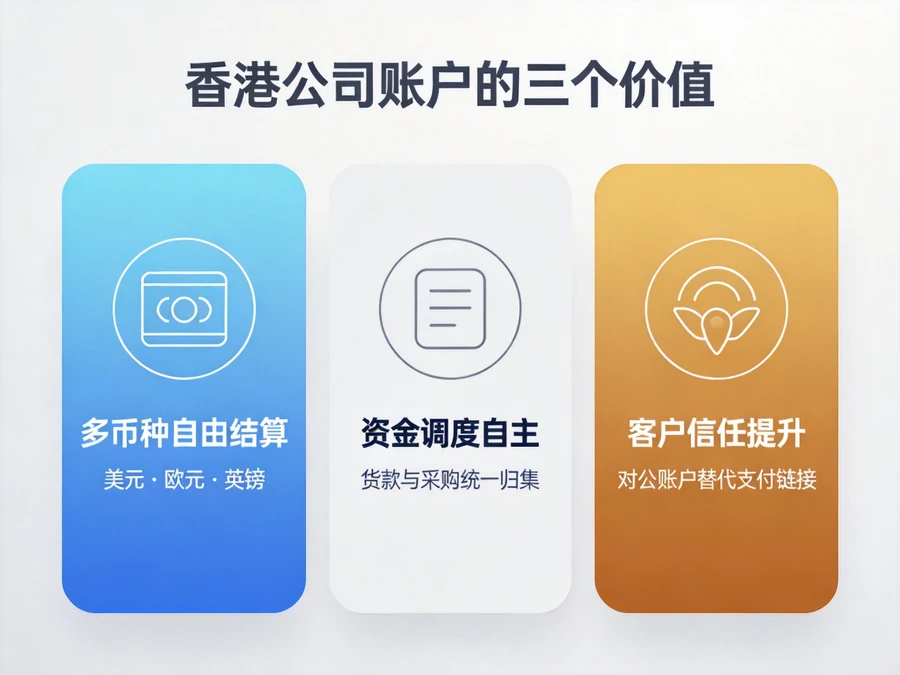
很多人一开始为了图省事,会用第三方收款工具。这类工具解决的是“能不能收”的问题,但用久了你会发现,它很难满足长期、稳定、有体面感地做生意。
香港公司银行账户普遍支持主流货币的自由兑换,收美元、欧元、英镑等都比较方便。你不需要每次结算都走好几道换算,汇率成本是看得见的省。而且资金到账速度、中间行费用等方面,比很多第三方通道要清晰不少。
货款、采购款、服务费可以统一放在香港账户里作为资金枢纽,需要向海外供应商付款时直接操作,不需要急着把钱调回内地。特别是做多国采购、有海外分公司的企业,这种灵活度是很实在的便利。
对公账户收款路径规范透明,海外采购商和平台方会更放心。你给对方提供的是一个正式的银行账号,而不是一个第三方支付链接,合作时的信任感完全不一样。
说白了,这不只是一个收款通道,而是企业出海的基础金融设施。把这一层打好底子,后面跟海外客户谈判、和银行打交道、做财务规划,都会顺手很多。
既然定了要走实体银行公户,那银行的选择就很重要。选得好,后面能省不少事。在很多跨境老板的备选名单里,汇丰银行被提及的频率确实比较高。
一个原因是它的网点覆盖确实广,业务横跨欧洲、亚洲、中东以及非洲,大约涉及60个国家和地区。如果你有海外业务往来,这种全球网络能让你在资金调拨上更顺手。
另一个原因是它的多币种账户体系成熟,同时国际品牌认知度本身就对企业形象有加分。更重要的是,对公路径透明这一点,让海外客户和平台更容易认可。
当然,并不是说只有汇丰值得选。如果你的业务集中在特定区域,或者对某些结算场景有特殊需求,渣打、中银香港等也有各自的优势。判断标准只有一个:银行的服务能力是否匹配你真实的业务规模和区域布局。实体银行账户不是用来摆设的,它要真正在生意里跑起来。
有不少朋友问:“我这个业务体量,有必要搞香港公司吗?” 其实不是看体量,而是看业务模式。下面这三类企业,是比较典型的受益者。
依托亚马逊、Shopee等平台销往欧美或东南亚的卖家,通常有大量外币货款需要回流。香港账户可以直收平台结算款,简化结汇流程,加速资金周转,对销售额增长迅速、资金压力大的卖家来说很实用。
做软件出海、设计外包、内容服务的团队,甚至是个人自由职业者,面向全球客户开票收取外币时,用香港公司账户操作会更体面,汇款、结算和资金调拨也灵活得多。不用每次都为结汇渠道发愁。
如果你既要付货款,又要付物流费,还要管理不同国家的供应商,那么香港账户作为资金枢纽,可以把采购端和销售端的资金流统一管理起来,算账也更清楚。
简单说,这类组合适合的是真正在做跨境经营活动的人群,而不是单纯想开个账户“备用”的人。因为银行在审核资料时,也会重点关注你的业务真实性。毕竟,一次合规、稳定的开户,是从业务逻辑开始的。
关于香港公司注册这件事,门槛确实不算高。准备好公司名称、至少一名董事股东、注册资本、注册地址和法定秘书这几项就可以启动。按照香港《公司条例》的要求备齐资料,流程上一般需要核名、签署文件、递交政府,通常一到两周能拿到证书。很多老板自己花点时间也能办下来。
但真正的分水岭,在银行开户。
很多人踩过的坑是这样的:公司顺利注册下来了,结果递件给银行,要求补材料,补完又说业务说明不够清晰,等回复等了两三个月,最后收到的还是“暂时无法受理”。开户没下来,业务进展自然受到拖累。
为什么难?因为银行在合规框架下有严格的KYC(了解你的客户)程序。他们需要充分了解你的实际业务模式、资金来源、交易对手、资金去向,才能确认账户使用风险可控。这几年,银行对洗钱和欺诈风险的管控越来越严格,资料准备不充分、业务逻辑讲不清楚,被拒很正常。
所以到了这个阶段,专业机构的价值就体现出来了。注意,专业机构的作用不是“走捷径”或者找关系,而是帮你在合规框架内,把资料、业务说明、开户问答和后续日常维护这些环节一次性梳理清楚,少走弯路。
这里要提醒一点,无论找谁帮忙,最终账户维护还是要落到你自己身上。那种“开完户就不管”的心态,往往就是账户被限制或冻结的开始。
不少老板费了九牛二虎之力拿到账户,结果用了半年不到,被银行通知限制交易,甚至要求销户。就是因为忽略了账户维护的日常习惯。
维护好一个香港公司银行账户,说白了就是三件事:第一,保持账户活跃,定期有合理的资金进出,不要长期休眠;第二,及时回复银行尽职调查信件,该更新的资料按期更新,别拖着;第三,业务单据保存好,合同、发票、物流凭证这些,随时能拿出来说明一笔款项的来源和去向。
尤其在当前环境下,企业出海过程中的合规要求越来越细化,很多老板做海外架构时还会同步考虑ODI备案和ODI境外投资备案等合规事项,这些动作都会影响到银行对你账户用途的判定。提前做好规划,比事后补救代价小得多。
饶了这么一个大圈,最终你会发现,跨境收款这件事,拼的不是谁的工具多,而是谁的底子稳。香港公司加上实体银行公户,之所以能成为多数出海企业的选择,正是因为它同时解决了收汇效率、客户信任和资金安全这三个长期问题。
如果你现在还在为回款慢、费用乱、账户不稳而头疼,不妨静下心来认真评估一下这套组合是否适合自己。早做准备,别等到有几笔大额款项卡在半路的时候再着急,那时候成本就高了。
2025年,跨境生意机会还在,但做好企业出海、布局好香港公司注册和离岸银行开户这类基本功,才是让你能持续赚钱的底盘。希望这篇文章能帮你少踩一些坑。

不少做跨境电商的朋友,会选择注册香港公司入驻速卖通,看中的是香港的税务优势和国际结算便利,但真正运营起来,最挠头的就是资金怎么合规提款、顺利回流内地——毕竟资金是生意的血液,要是卡在提款或回流环节,不仅影响周转,还可能踩合规红线。接下来我就结合实操...
查看全文
你正在搭建海外架构,却被开曼、BVI、塞舌尔、马绍尔这些地名绕晕了?别急,这篇文章用最直接的方式告诉你答案:这四个离岸地分别对应上市控股、架构中层、低成本贸易、海事资产四大核心场景。选错了,不仅多花钱,还可能影响后续融资、上市甚至合规。下面我们逐一拆...
查看全文
做外贸、跨境电商,或是有出海需求的老板们,是不是都被网上那些“丝滑得像德芙”的红筹五层架构图坑过?以为画个BVI→开曼→香港→WFOE→内资的流程,就能实现“融资入境→经营盈利→利润回流→股权退出”的完美闭环?今天直接泼冷水:现实里能走完全流程的企业寥寥无几,每一...
查看全文