港丰集团
财税资讯和常见问题
Tax information and FAQs
整站搜索常见问题财税资讯
点击开始搜索
热门搜索
代理记账的流程工商服务注册公司知识产权代办
Tax information and FAQs
对于众多以内地为主营市场、以香港为业务窗口的外贸企业和跨境电商卖家来说,一个绕不开的痛点就是:香港账户里的钱,怎么合规地转回内地?这个问题没有统一答案,但核心思路是清晰的——根据资金性质(贸易款、利润、服务费还是个人薪酬),匹配对应的合规通道,并提前做好单据与备案准备。本文站在企业视角,梳理当前实操中最常用的7种资金回流方式,并指出每一步需要注意的关键环节,帮助你少走弯路。
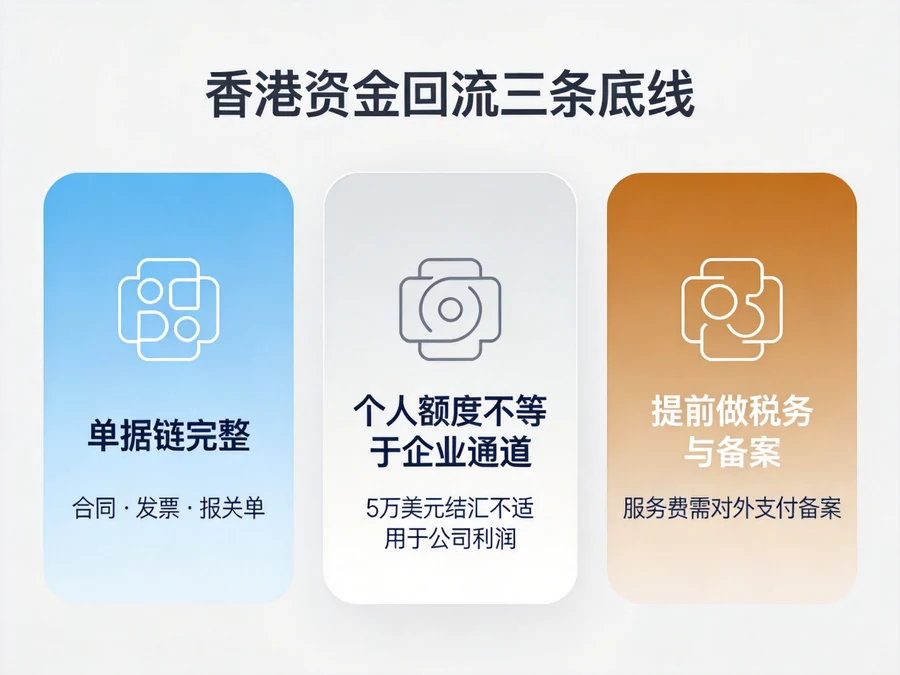
不少企业主以为汇款只是银行操作层面的问题,但实际上,跨境资金能否顺利入账,往往取决于前置准备是否到位。以下三点是资金回流的“地基”,值得先花时间理清。
银行的反洗钱审查并不区分企业规模,而是看资金轨迹是否清晰。尤其是单笔金额较大的贸易款项或利润汇回,如果缺乏对应的合同、发票、报关单或审计报告,很容易被要求补充材料,甚至触发账户冻结。实操建议是:香港公司账务处理尽量规范,每一笔对外付款都保留完整的业务凭证,做到“账上有名、手里有据”。
很多老板习惯用自己的个人账户接收香港公司的资金,但这里存在一个认知误区:个人每年等值5万美元的结汇额度,并不适用于企业经营利润。如果你的资金本质是公司利润,建议优先考虑企业对企业(对公)的合规路径,例如跨境人民币结算或服务贸易项下汇款,而不是“蚂蚁搬家”式地拆分个人额度,后者容易被列入关注名单,得不偿失。
资金入境本身不产生税款,但资金背后的收入性质可能涉及税务申报。例如,境内公司向香港公司支付服务费,需要完成对外支付税务备案;香港公司向内地股东分红,则需考虑股息税问题。如果你的企业尚未办理ODI备案(境外投资备案),早期的资金汇出路径可能存在瑕疵,回流时会更复杂——这一点建议尽早咨询专业机构理清。
以下7种方式是根据当下银行实践和市场通行做法整理而成,覆盖了个人小额、企业经营利润和贸易货款等不同场景。选择哪种方式,取决于你的资金性质、金额大小和时效要求。
对于拥有真实贸易背景的外贸企业和跨境电商卖家而言,跨境人民币结算是目前最值得优先考虑的合规路径。操作上,内地企业需要先在银行开通跨境人民币结算功能,凭贸易合同、发票、报关单等材料,由境外(香港)合作方将人民币直接汇入内地企业对公账户。
这一方式的优势很明显:结算币种为人民币,不存在汇率对冲成本;资金流向清晰,税务处理更容易追溯;且不占用个人外汇额度。需要留意的是,各地银行对材料审核口径略有不同,建议提前与开户行沟通确认清单,避免反复打回。
如果你的香港公司需要向内地关联公司支付技术服务费、特许权使用费或佣金,且金额不大,通过银行电汇直接汇入对方企业账户是常见做法。操作上只需登录香港公司网银,填写内地收款银行信息即可。
但需要注意两个细节:
一是大额电汇(如超过等值5万美元)需要向银行说明用途,并可能被要求提供合同或协议;
二是电汇通常有手续费和中间行扣费,到账时间1-3个工作日不等。建议优先选择同一银行集团的“速汇”产品,如中银香港与内地中行之间的“中银快汇”,费用更低、到账更快。
对于企业主个人在香港有资金沉淀的情况,开通香港银行卡的境外提现功能,直接在内地ATM机取人民币,是最快捷的方式。一般每日限额等值1万元人民币左右,部分银行(如工银亚洲卡在内地工行ATM)免手续费。
这里要强调:ATM取现不占个人5万美元结汇额度,因此不少老板会用多张卡轮流取现来满足日常开销。但如果金额较大,这种做法效率太低,且频繁取现也可能引起银行风控关注。个人日常零用可以,企业经营资金不建议走这条路。
跨境电商卖家在日常运营中,经常遇到需要向内地供应商支付样品费、补货款或退款的情况。这类资金单笔不大但频次高,使用银行电汇往往成本不划算。
目前主流的合规解决方式是使用持牌跨境支付机构,例如WISE、WorldFirst、PingPong、连连支付等。操作上,你在香港账户绑定这些平台,由其生成收款指引,最终资金以人民币形式结算至你的内地银行账户。这类平台一般按费率收费,无隐形门槛,但务必确认平台持有内地支付牌照或与持牌机构合作,避免游离于监管之外的资金通道。
微信香港钱包(WeChat Pay HK)和支付宝(香港)目前支持绑定香港银行账户,在内地消费时直接以港币结算,按实时汇率换算人民币,资金不从香港账户“转出”,而是实现在线支付。这种方式适合企业派驻内地的香港员工日常使用,但对公司资金回流到内地银行账户并无实质帮助。
如果你的需求是让香港账户的资金在内地花掉而不是转出,这一方式可以作为补充。但归根结底,企业经营利润还是需要汇入内地银行体系,才能真正完成“回流”。
根据规定,从香港携带人民币现钞入境,每人每次限额2万元,超过须向海关申报。这个方式明显不适合企业经营资金,但有时个人会在差旅中携带少量现金备用习以为常地使用。需要提醒的是,如果携带超过限额且未申报,可能以“违反国家货币出入境管理规定”面临罚款。建议能走银行渠道就尽量不碰现钞。
如果你的香港公司实质是一个投资控股平台,且资金体量在千万级别以上,通过合格境外有限合伙人(QFLP)或合格境内投资企业(QDIE)等方式,将境外资金投资于境内项目或进行股权出资,是当前合规且可备案的路径。这类通道适合有“返程投资”需求的企业——即早期通过境外架构融资、如今需要以内地公司为主体开展业务的企业。
这一方式的操作门槛较高,通常需要联合律师事务所和会计师事务所,向地方金融监管部门申请试点资格,审批周期较长。但对于体量较大的企业,这远比“走个人账户”更安全、更可持续。
外贸企业收到香港客户的货款后,如果你的内地公司具有进出口经营权,最合规的操作是通过跨境人民币结算,将香港账户中的人民币货款汇回内地对公账户。此举既避免了汇率波动冲击利润,又能在税务层面实现“三流合一”(合同流、货物流、资金流),方便后续退税和管理。
香港公司向内地股东分红,需要走正式的分红决议流程。在汇出前,建议咨询税务顾问,确认是否需要在内地补缴差额税率。通常香港利得税税率(16.5%)与内地企业所得税税率(25%)之间的差额,可能涉及补税,这部分应提前计提,避免资金入账后才发现税务成本超出预期。
跨境电商卖家在支付供应链费用或运营费用时,可以根据金额大小选择支付方式。单笔几千元的付款,用持牌支付平台的“供应商付款”功能即可;如果收款方开通了微信支付宝的企业收款,你也可以直接用香港账户绑定工具支付,省去换汇与转账环节。
如果你计划长期在海外经营并回款,建议尽早梳理香港公司与内地公司的关联关系,完成境外投资备案。没有ODI备案的企业,后续利润汇回时很难向银行证明“钱的合法来源”——这一点是许多老板遇到的最大障碍。
| 问题 | 简要结论 |
|---|---|
| 内地哪些银行能接收来自香港的汇款? | 中、农、工、建、招、交等主流银行均可;部分地方性银行需提前确认汇款路径,避免延迟到账。 |
| 汇出后迟迟未到账,怎么办? | 国际汇款通常1-3个工作日;若超时可让香港银行提供MT103参考号,内地收款行据此查询处理状态。 |
| 汇款信息填错了,资金会退回吗? | 会退回香港账户,一般5-10个工作日,但会产生一笔不菲的退汇手续费,务必仔细核对。 |
| 资金进入内地后,再汇出去有影响吗? | 资金性质为经常项目下的可以正常汇出;购汇和付汇仍需占用当年额度并符合外汇管理规定。 |
| 港澳居民在内地买房,资金怎么汇? | 目前凭购房合同可先行在银行办理外汇结汇,再补交备案证明,流程已大幅简化。 |
香港账户资金回内地,操作方式看似多样,但其实万变不离其宗——有真实业务背景、有完税证明、有合规备案,就是最顺畅的路。对于大多数外贸和跨境电商企业而言,与其在转账操作上费尽心思,不如从源头梳理香港公司的账务与内地公司的关联关系,在开户、报税、审计、备案这些环节上打好基础。
如果你目前正面临资金回流困局,建议先对照自己的资金性质,匹配对应的方式:贸易货款走跨境人民币,利润走分红完税,个人小额用支付工具。复杂架构企业则建议借助专业机构,梳理ODI备案、香港公司年审和税务筹划等事宜。只要方向正确,细节到位,资金回流完全可以高效且安全地完成。

先直接回答两个核心问题: 下面,我们针对跨境出海企业的实际情况,进行详细解读。CRS(Common Reporting Standard,共同申报准则)是由经济合作与发展组织(OECD)制定的全球金融账户信息自动交换标准。截至2025年,已有超过100个国家和地区参与其中,包括中国、香...
查看全文
对于从事跨境贸易、品牌出海以及全球资金合规布局的企业而言,一个香港公司银行账户早已不是“锦上添花”,而是打通国际结算、实现外汇自由收付、隔离经营风险的底层基础设施。很多老板在开户时反复纠结这三个问题:哪家银行通过率更高?能否不去香港?资料到底有多复...
查看全文
答案是肯定的!这两年澳门在外贸圈悄悄攒起了口碑,不少做跨境电商、亚马逊的老板,甚至把原本设在香港的公司迁到了澳门。为啥?说白了就是两个字:省心、省钱。作为全球少有的自由贸易港,澳门的低税政策、外汇自由,再加上大湾区和葡语系国家的红利,简直是为外贸...
查看全文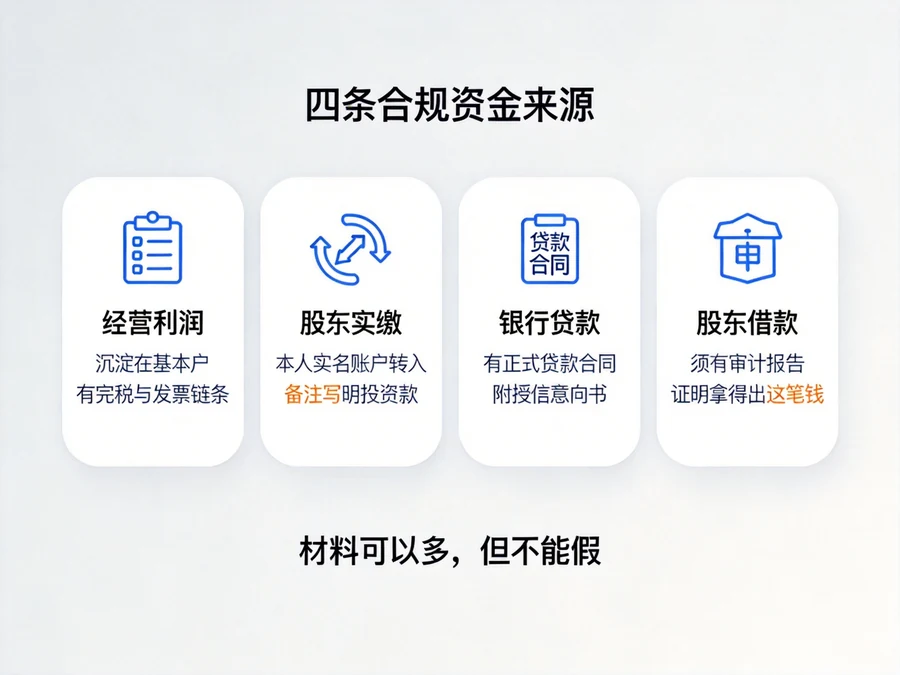
“ODI备案的资金,为什么不能用个人卡?为什么不能用过桥资金?”这是很多准备做境外投资的企业,在咨询ODI境外投资备案时都会提到的问题。简单直接的回答是:因为监管已经把资金来源审查穿透到每一层,个人卡上的钱、第三方临时拆借的过桥资金,在监管逻辑里都算“来源...
查看全文