 港丰集团
财税资讯和常见问题
Tax information and FAQs
整站搜索常见问题财税资讯
点击开始搜索
热门搜索
代理记账的流程工商服务注册公司知识产权代办
Tax information and FAQs
先直接回答两个核心问题:
下面,我们针对跨境出海企业的实际情况,进行详细解读。
CRS(Common Reporting Standard,共同申报准则)是由经济合作与发展组织(OECD)制定的全球金融账户信息自动交换标准。截至2025年,已有超过100个国家和地区参与其中,包括中国、香港、新加坡、英国、澳大利亚、加拿大等主流跨境业务目的地。
CRS的核心目的,是打破各国税务机关之间的信息壁垒,让税务居民在境外的金融资产“透明化”。对于外贸企业、跨境电商以及有跨境出海需求的企业来说,这意味着你在海外开设的银行账户、持有的保单、信托等金融资产,相关信息会被自动交换回你的税务居民国(通常是中国)。
根据中国税务居民认定规则,只要因户籍、家庭、经济利益关系被认定为中国税务居民,你的境外账户信息就很可能被交换回来。这一点对于经常在境外有资金往来、设有海外公司或离岸账户的企业主来说,尤其需要关注。
以下几类跨境企业和个人需要特别留意:
这是最典型的人群。如果你是中国税务居民,同时在境外有存款、理财、股票、基金、带现金价值的保险、信托等金融资产,这些信息会被境外金融机构收集并交换给中国税务机关。资产包括但不限于:香港银行账户、新加坡的理财账户、美国的股票账户等。房产、珠宝、艺术品等非金融资产,不在CRS交换范围内,但相关收益仍可能涉及税务申报义务。
即使你已入籍他国或获得了境外永久居留权,只要国内还有户籍、身份证,或者在中国仍有家庭、经济利益关系,你可能仍然被认定为中国税务居民。在这种情况下,你在移民所在国的金融账户信息,仍可能被交换回中国。这一点对于“移民不移居”的跨境企业主来说,需要重新审视自己的税务居民身份。
反过来,如果你已成为澳大利亚、加拿大、新加坡等国的税务居民,但在中国境内有存款、理财、股票等金融资产,那么中国的金融机构也会把这些信息报送给你的税务居民国税务局。这意味着你在中国的资产信息,也会被你的居住国税务机关掌握。
许多外贸企业和跨境电商从业者,会在香港、新加坡、BVI(英属维尔京群岛)等地设立离岸公司,用于持有境外资产或进行跨境贸易。CRS要求穿透这些消极非金融实体,最终找到背后的实际控制人。也就是说,即使你通过壳公司开户,你的个人信息仍然会被披露出来。因此,离岸公司注册和海外公司注册的架构设计,需要重新评估其税务合规性。
具有现金价值的保险(如香港的大额储蓄型保险)和家族信托,都在CRS申报范围内。这些金融产品的持有者信息,会被交换回税务居民国。对于通过香港或新加坡保险进行资产配置的企业主来说,相关信息同样会被交换。
信息被交换本身,并不直接产生税负。CRS只是一个信息透明化的工具,其核心是让税务机关看到你的境外资产,然后判断你的税务义务是否履行到位。关键在于,税务机关在拿到信息后,会与你的境内申报记录做比对,根据具体情况决定是否要求补税。
如果你的境外资产都是用已经在中国申报并缴过税的收入购买的,并且产生的利息、分红等收益每年也都在国内正常报税,那么信息交换只是印证了你的合规,不会产生额外的税负。这种情况下,你只需要确保自己的申报记录完整、一致即可。
这是最普遍的情况。例如,你拿税后收入购买了境外股票,赚了钱但没在国内报税;或者有境外存款利息、基金分红,从未申报。税务机关查实后,会要求你补缴这笔境外收入的个人所得税,并可能加收滞纳金和罚款。金额巨大的,还可能涉及刑事责任。对于外贸企业主来说,境外账户的利息收入、投资回报,都需要纳入国内税务申报范围。
如果账户内有大量资金,但你无法解释其合法来源,证明是税后所得,那么税务机关可能会将其视为你隐瞒不报的应税收入,追缴税款、滞纳金和罚款。这种情况下,ODI境外投资备案的合规性就显得尤为重要。通过正规的ODI备案渠道出境的资金,有明确的来源记录,可以大大降低被认定为“不明资金”的风险。
对于外贸企业、跨境电商以及有跨境出海需求的企业来说,CRS不是一个“要不要应对”的问题,而是“如何合规应对”的问题。以下是一些实操建议:
第一步,梳理你或你的企业在境外的所有金融资产,包括银行账户、理财产品、股票、基金、保险、信托等。对照国内税务申报记录,确认哪些收益已经申报,哪些尚未申报。对于未申报的收益,建议主动补报,避免被税务机关认定为恶意隐瞒。
对于通过境外公司进行业务运营的企业,ODI境外投资备案是合规出境的必要步骤。通过正规备案,资金出境有据可查,资金来源清晰,可以有效应对CRS信息交换后的税务核查。同时,境外投资备案也有助于企业在境外设立银行账户、进行税务筹划时,提供合法的资金证明。
许多跨境企业会在香港、新加坡等地注册公司,用于跨境贸易或资金管理。这些海外公司注册的合规性,直接关系到CRS信息交换后的税务处理。建议企业定期进行香港公司年审或公司年审,确保公司状态正常,避免因公司“休眠”或“未年审”而被认定为异常,进而引发税务关注。
香港是许多跨境企业的首选注册地,离岸银行开户和香港公司银行账户的使用非常普遍。但需要注意的是,香港公司也需要进行税务申报,包括利得税申报和审计。通过合理的香港公司税务筹划,可以合法降低税务成本,同时确保信息透明、合规。对于在香港有银行账户的企业主,建议提前了解香港公司银行账户的CRS申报要求,确保账户信息与国内税务申报一致。
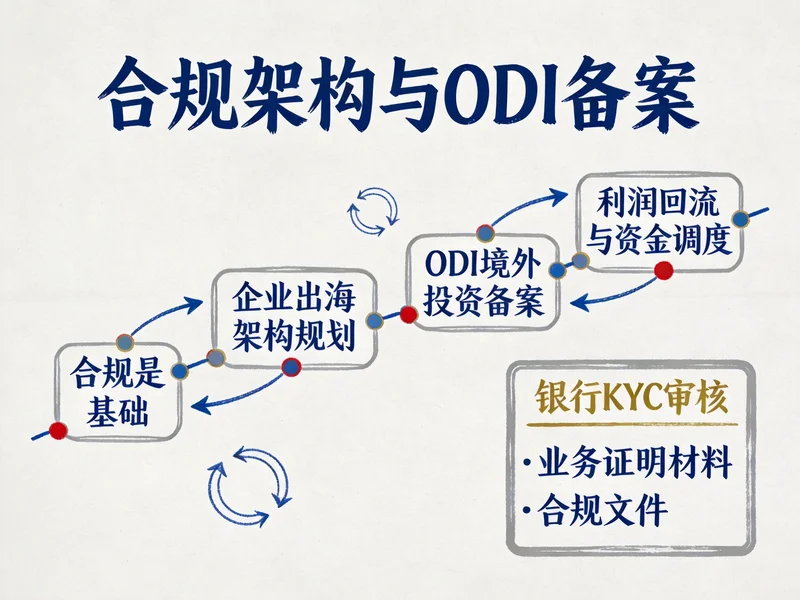
CRS的实施,标志着全球税务信息透明化进入新阶段。对于跨境企业来说,合规不是成本,而是竞争力。以下是几点前瞻性建议:
总的来说,CRS不是一个“查税工具”,而是一个“信息透明化工具”。它让税务机关看到你的境外资产,然后判断你的税务合规情况。对于资产来源清晰、税务申报完整的跨境企业来说,CRS不会带来额外的税负;但对于存在信息盲区的企业主来说,这是一个需要立即行动的信号。
资产来源清晰、税务合规是根本的应对方式。与其担忧信息被交换,不如提前做好合规梳理,让税务状态透明、可控。对于有跨境业务需求的企业,建议尽早咨询专业机构,做好海外公司注册、香港公司税务筹划以及ODI境外投资备案等合规工作,确保在全球税务透明化的趋势下,业务稳健前行。
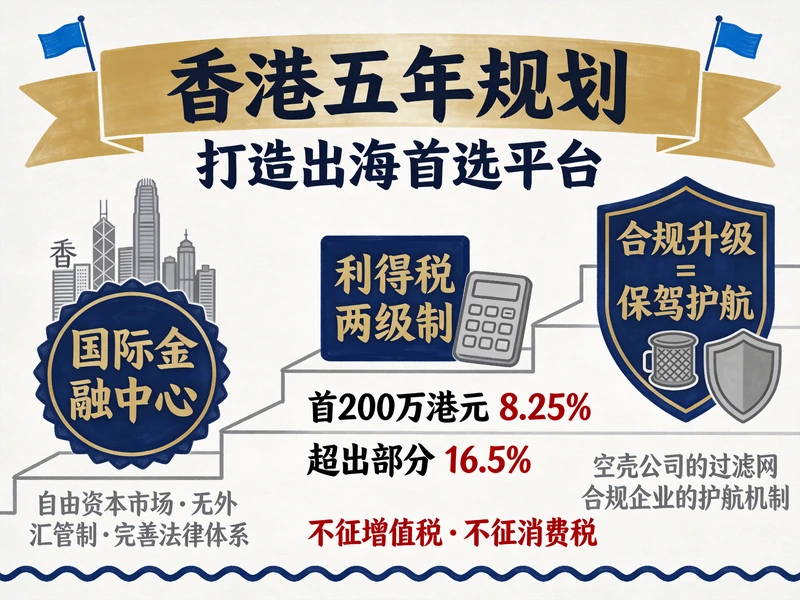
最近跟做外贸、跨境电商的老板聊天,十个里有八个在问:"明明都说香港注册门槛变高了,怎么身边注册香港公司的同行反而越来越多?"其实答案没那么复杂——香港不是把门槛抬得让企业进不来,而是给正经想出海的企业铺了一条更稳的路,再加上首个五年规划的政策红利,现...
查看全文
离岸架构到底该怎么搭?很多企业一上来就注册一堆海外公司,结果税务没省下来,反而惹来合规麻烦。其实,不同离岸属地有明确的功能边界——开曼管上市,BVI管隐私,香港管税务导管,新加坡管运营,塞舌尔和马绍尔各有专攻。选对组合,才能让架构真正服务于商业目标。本...
查看全文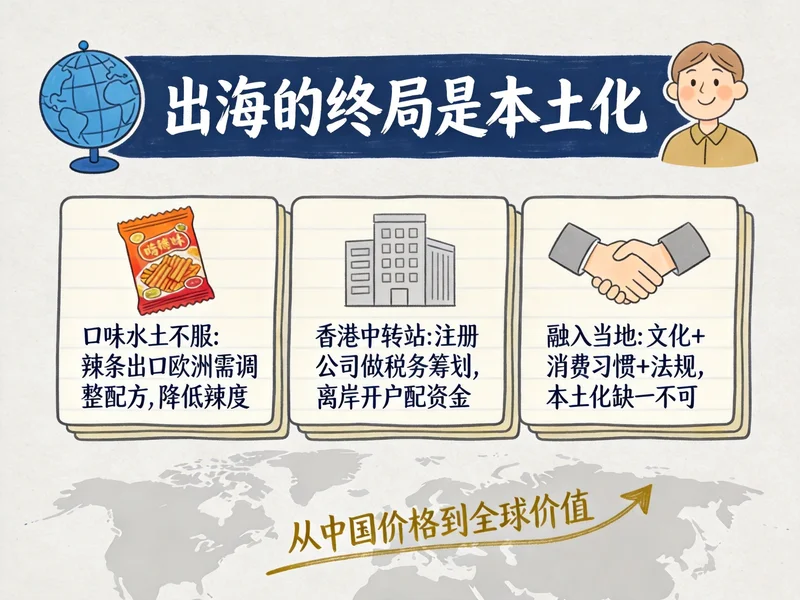
中国企业出海,还靠低价打天下吗?答案早就变了——低价只是敲开海外市场的入场券,真正能站稳脚跟的,是能被当地用户认可的价值。最近瑞幸咖啡在美国的定价登上热搜,正好给所有外贸、跨境电商,以及有出海需求的企业上了一堂生动的实践课。咱们今天就顺着瑞幸的例子...
查看全文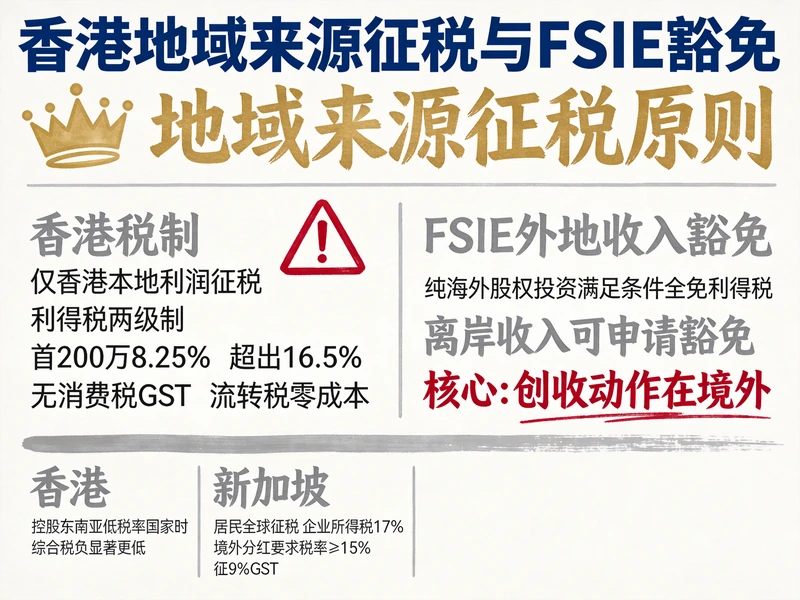
出海搭建海外控股平台,选香港还是新加坡?这绝对是90%外贸、跨境电商老板和有出海需求的企业创始人都会纠结的问题。直接给个浓缩答案:如果你的核心资产在内地,或者布局了东南亚低税率小国,短期有股权转让退出计划,选香港税负更低、合规成本更少;如果要搭建亚太...
查看全文
您好!请登录