港丰集团
财税资讯和常见问题
Tax information and FAQs
整站搜索常见问题财税资讯
点击开始搜索
热门搜索
代理记账的流程工商服务注册公司知识产权代办
Tax information and FAQs
一家BVI公司,既做贸易收款,又接收子公司分红,香港账户流水不断,不少老板会问:BR到底要不要办?答案是:只要这家公司在香港有实际经营动作,商业登记证就绕不开。但问题远不止一个登记证那么简单——经济实质、利润来源地、股东税务身份,每一环都可能埋雷。
BVI法律对商业公司的经营范围几乎不设限制。依据BVI《商业公司法》,公司注册时无需注明经营范围,国际贸易、分销、批发、跨境服务外包等均属非受监管业务,不需要额外申请BVI本地许可。这也是大量跨境企业把BVI公司作为贸易主体或控股平台的原因。
但有一个前提:业务的实际发生地必须在BVI境外。BVI本地市场不对这类公司开放,零售、制造、房地产开发等面向BVI本地居民或在BVI境内落地的经营性活动不被允许。换句话说,BVI给的是一个“离岸身份”,而不是让你在岛上真正做生意。
更实质的约束来自BVI《经济实质法》。贸易活动通常归入九类“相关活动”中的“分销和服务中心业务”,从事进出口贸易、批发零售的BVI公司,需要证明在BVI有实际的业务运营——包括足够数量的合格员工、合适的办公场所、与业务规模匹配的运营开支,且核心创收活动应在BVI境内开展。经济实质申报需在财务年度结束后六个月内通过VIRRGIN系统提交,未达标会被认定为“空壳公司”,面临罚款甚至吊销注册证书的风险。
这里有个现实问题:大部分BVI贸易公司根本无法在BVI本地满足这些条件。如果无法达标,可以考虑把税务居民身份申报至其他属地,但需要该属地出具税务居民证明。这一操作并不轻松,需要提前规划。
很多企业主觉得:BVI公司在香港银行开了户,收款付款走账户就行,香港税务局管不着。这个理解在实务中站不住脚。香港税务局判断一家公司是否在香港经营业务,并不要求业务量有多大,哪怕公司在港代理所进行的活动,也可能被列为考虑因素。
根据香港《商业登记条例》第310章,任何在香港经营业务的人士,须在业务开始经营之日起一个月内申请商业登记证。BVI公司作为非香港公司,需要先依据香港《公司条例》第774条向公司注册处注册非香港公司,取得注册证明书后,再将“致商业登记署通知书”连同表格N1一并提交。未同时提交IRBR2的申请不会被接纳。正常情况下,商业登记证可在完成公司注册当日同时取得。
按照这套流程,如果BVI公司在香港以公司名义签订合同、资金收付、开展贸易,基本都会构成“在香港经营业务”。BR就是这个经营动作的官方确认,不是你选择办不办的问题,而是业务一旦发生就必须办的问题。
银行开户时通常还会要求公司架构图、业务证明、关联公司流水和董事股东资料。BR是开户的基础文件之一,但并非充分条件。有实际运营的BVI公司需要申请BR;仅用于持有资产、未开展实际经营的离岸公司,可按规定申请豁免商业登记,但需提交业务无运营声明及相关资产证明,由税务局审核后出具结果。未获豁免前未办理BR仍属违规。
这里需要特别提醒:豁免不是自动的。很多公司把“没有实际运营”挂在嘴边,但账户里又有分红进账、有贸易流水,这种情况下申请豁免极可能被拒,甚至被追溯处罚。
BVI对境外来源的营业收入、资本利得和股息分红不征收企业所得税,也不征收股息预提税。因此,BVI公司同时拥有贸易收入和分红收入,在BVI层面并不构成违规。这是BVI作为架构主体的天然优势,但绝不是全部答案。
香港实行地域来源征税原则,只对产生或得自香港的利润征收利得税,源自境外的利润可申请豁免。香港现行法团利得税两级制下,首200万港元利润按8.25%征税,其后按16.5%征税。但同时有一个容易被忽略的限制:同一集团旗下只能指定一家实体适用两级制优惠税率,其余实体所有利润统一按标准税率征收。
也就是说,即使BVI公司成功申请了离岸豁免,也先要搞清楚这家公司在集团中是否被指定为适用优惠税率的实体。集团的税务规划需要通盘考虑,不能只盯着一家公司看。
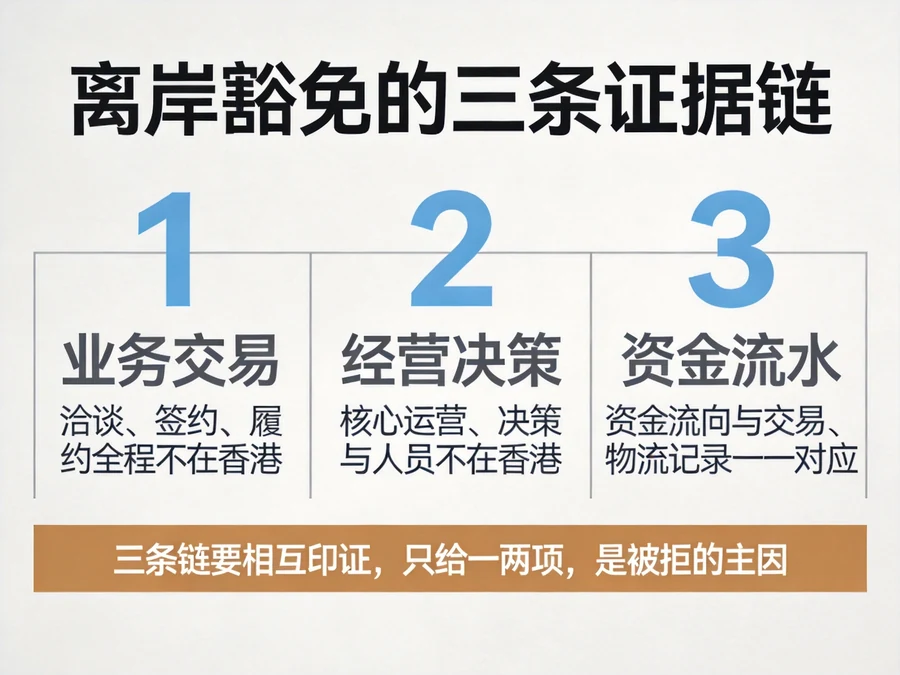
离岸豁免并非企业自我声明即可生效。税务局审核时通常从三条证据链综合判断:
业务交易证据链,看订单洽谈、签约、履约是否全程不在香港;经营决策证据链,看核心运营、决策和人员是否均不在香港;资金流水证据链,看资金流向能否与交易、物流记录一一对应。
具体会落到合同签署地、客户与供应商所在地、运营团队所在地、决策地、货物流向和资金流路径六个维度。三条证据链需要完整合规且相互印证,只提供其中一两项,或各项证据之间存在矛盾,是申请被拒的主要原因。
很多外贸企业有一个通病:业务确实在境外,但邮件沟通用的是香港邮箱,合同签章在香港办公室,偶尔让香港同事帮忙收发文件。这些细节都会被纳入判断范围。离岸豁免不是企业自己说了算,而是要能在税务稽查时拿得出东西来。
分红收入如果来自已纳税的香港子公司,在BVI层面通常不再征税,但股东层面的税务义务仍需单独判断。这里就引出了另一个重要问题。
架构搭好了,公司层面合规了,但最终利润要回到股东手里,这一层才是很多企业主忽视的地方。
如果BVI公司的实际控制人是中国居民个人,从公司取得的分红需要按中国个人所得税法申报,通常适用“利息、股息、红利所得”20%税率。
如果利润长期留在BVI公司不分配,个人股东则需关注个人所得税法第八条反避税条款的适用风险——居民个人控制的、设立在实际税负明显偏低地区的企业,无合理经营需要不分配利润的,税务机关有权进行纳税调整。一旦触发个人CFC规则,归属于居民个人股东的未分配利润将被视同股息、红利所得,按20%税率征收个人所得税。
换句话说,你以为利润不分配就“安全”了,但税务机关可能直接视同分配并征税。
如果BVI公司的股东是中国居民企业,情况又不一样。《企业所得税法》第45条规定的受控外国企业规则,针对由中国居民企业控制的、设立在实际税负低于12.5%的国家或地区的企业,非因合理经营需要不分配利润的,税务机关可视同分配并补征税款。
CFC规则设有三项豁免条件:设立在国家税务总局指定的非低税率国家白名单、主要取得积极经营活动所得,或年度利润总额低于500万元人民币。满足其一即可免于视同分配。
但BVI不在白名单内,贸易利润是否属于“积极经营所得”需要结合业务实质判断。现实中,很多BVI贸易公司的业务模式会被认定为“以避税为主要目的”,而非实质性的积极经营,这时候CFC风险就会浮现。
坦率地讲,BVI公司做贸易、在香港开户、同时有分红收入,这套安排本身并不天然违法。合规与否,取决于是否在香港申请BR并按来源申报利得税,是否满足BVI经济实质要求,股东是否依法申报分红和留存利润。对于准备或已经搭建这类架构的企业来说,在启动之前把税务居民身份、利润来源地和股东税务影响评估清楚,远比事后补救更可控——这也是整个跨境架构里最值得花时间和成本去梳理的一步。

很多外贸企业和跨境电商的创始人在搭建出海架构时,几乎都会卡在同一道选择题上:到底是注册BVI公司,还是开曼公司?这个问题的答案并不复杂——核心要看企业当前处于哪个发展阶段,以及资本运作的实际需求是什么。简单来说:BVI更适合做轻量级的持股平台、投资SPV、资...
查看全文
对于跨境电商卖家来说,税务成本和资金流动效率往往是影响利润的关键因素。尤其是在亚马逊等平台运营时,面对不同国家的税收政策和复杂的外汇管制,如何合法合规地降低成本、提高资金灵活性,成为许多卖家的核心诉求。香港作为国际金融中心,凭借简单的税制、低税率...
查看全文
美国海关新政推行,你的IOR和空壳公司还在用吗?别再抱有侥幸了——美国第14411号行政令《加强海关执法》已经正式签署,相关实施细则正在逐步制定和落地中,这套针对进口全链条的监管重拳,大幅收紧了非美国居民登记进口商(Foreign Importer of Record, Foreign IOR)...
查看全文
837号令即将于2026年7月1日正式施行,不少跨境电商、外贸企业老板都在私下打听:“到底要不要做ODI境外投资备案?”一句话给你最核心的答案:绝大多数涉及境外公司、海外仓、境外品牌主体的出海企业,都必须办!而且留给大家的准备时间只剩不到一个月,别等踩了合规红...
查看全文