 港丰集团
财税资讯和常见问题
Tax information and FAQs
整站搜索常见问题财税资讯
点击开始搜索
热门搜索
代理记账的流程工商服务注册公司知识产权代办
Tax information and FAQs
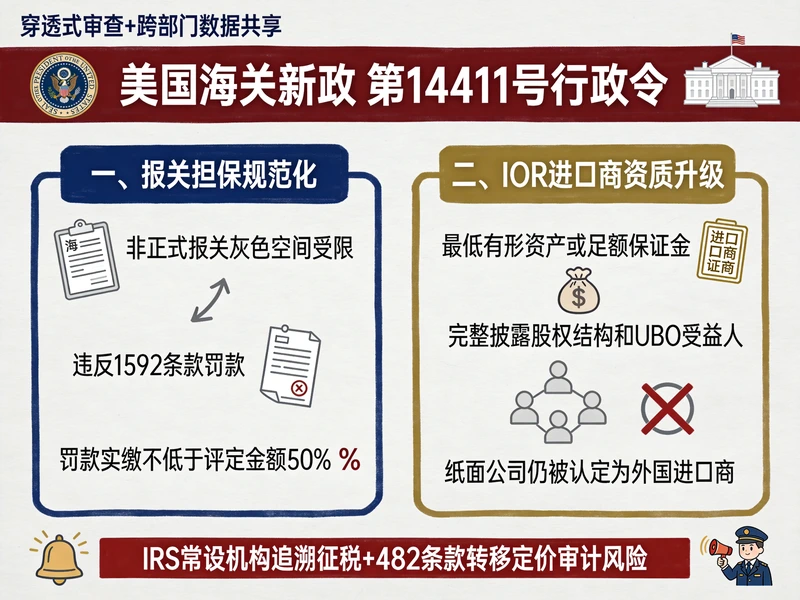
美国海关新政推行,你的IOR和空壳公司还在用吗?别再抱有侥幸了——美国第14411号行政令《加强海关执法》已经正式签署,相关实施细则正在逐步制定和落地中,这套针对进口全链条的监管重拳,大幅收紧了非美国居民登记进口商(Foreign Importer of Record, Foreign IOR)和空壳公司的合规空间。接下来咱就掰开揉碎了说,新政到底影响啥,你该咋应对。
这可不是什么临时性的管制措施,而是一套长期的、成体系的监管升级方案。说白了就是美国海关与边境保护局(CBP)要通过跨部门数据共享,把跨境供应链的底儿摸透,再也不让违规主体钻空子。
新政的核心调整主要在两个方面,每一个都掐住了违规模式的命门:
一是报关与担保流程全面规范化:首先,非正式报关的灰色空间被严格限制,境外主体想靠挂靠本土空壳公司逃避正式清关?门儿都没有;其次,非美国居民进口商申请年度通用保证金的资格被大幅收紧,没在美实质资产、信用不达标的,要么申请被卡,要么只能被迫用成本更高的单票担保;最后,违反美国海关法1592条款(申报不实或疏忽)的罚款,实缴金额原则上不能低于评定金额的50%,以前靠找关系减免罚款的路子彻底走不通了。
二是进口商资质体系分级升级:CBP把IOR的备案管理从资产门槛、信息披露、信誉评级、风险等级四个维度做了分类监管,要求IOR必须有最低有形资产或足额保证金,还要完整披露股权结构和最终受益人(UBO)信息。
新政是分层推进的,各个节点的时间要记牢:
| 关键时间节点 | 核心任务 |
|---|---|
| 2026年7月18日左右(签署后45天) | 美国国土安全部(DHS)向国会提交需立法授权的条款提案 |
| 2026年9月1日左右(签署后90天) | 落实最低50%罚款、加强数据收集、优先查处强迫劳动/货值低估等案件 |
| 2026年12月1日左右(签署后180天) | 完成IOR资格要求、外国IOR限制、诚信评估等结构性法规修订 |
| 持续进行中 | 发布执法透明度报告、审查保密措施、持续监管货代/担保人等供应链主体 |
可能有人会说,以前我靠空壳IOR、低报货值也没出事啊?别急,这次新政就是冲着那些年跨境圈的违规重灾区来的,直接从法理上把这些漏洞堵死了。
以前不少跨境大卖靠虚报、瞒报货值,用极低的账面货值偷逃美国进口关税和税费,让美国本土税收流失严重。现在新政下,CBP的穿透式审查会盯着货值的每一个环节,再想这么干,一查一个准。
很多跨境电商主体用货代批量注册的“无资产、无雇员、无实际经营”的空壳公司当IOR,一旦货物查出侵权、违规,背后的真实受益人直接弃壳跑路,美国执法部门根本找不到人。这次新政的穿透式审查,直接把空壳公司的底儿掀出来,再也没法当“甩锅马甲”了。
为了规避特定商品的加征关税,有些企业通过东南亚、墨西哥等第三国恶意中转,伪造原产地证书“洗产地”。新政下,CBP会加强原产地溯源,这种违规转运的路子也被堵死了。
那有人问了,我干脆注册个美国本土公司当IOR不就行了?别着急,这里面藏着你没注意到的合规大坑,要是只做个“纸面公司”,反而会踩更大的雷。
不少企业为了应对新政,急匆匆找机构做海外公司注册,在特拉华州或内华达州注册个美国子公司就以为万事大吉了,但如果这个本土实体没有“经济实质”,反而会面临海关、税务双重合规风险:
如果美国子公司只是挂在秘书公司地址的“纸面公司”,没实际办公场所、本土全职雇员、实质有形资产,CBP穿透审查时还是会把它判定为“实质上的外国进口商”,不仅拿不到本土进口商的通关便利,还可能因涉嫌欺诈触发更严厉的稽查。有大额跨境业务的企业,建议同步完成ODI境外投资备案,从合规层面搭建海外实体架构,后续还要做好海外公司年审等维护工作,避免因“空壳”认定出问题。
要是美国子公司没有本土管理层和实质运营,所有决策都由国内母公司做,美国国税局(IRS)和各州税务局有权依据联邦税法(IRC)的反避税条款,认定国内母公司在美国构成“常设机构”,进而对企业的全球利润或在美关联利润追溯征税,那损失可就大了。
大中型品牌出海企业大多用母子公司关联交易模式,要是美国子公司缺乏租约、人工、仓储等实质性成本凭证,转移定价策略在IRS 482条款审计时很容易被推翻,一旦被认定为低报瞒报转移利润,企业会面临双重征税和高额滞纳金。
其实换个角度看,这次新政不是要卡出海企业的脖子,而是全球贸易从“流量红利”转向“合规红利”的信号,早做合规布局的企业,反而能在洗牌中抢占先机。
近几年全球跨境贸易的合规趋势越来越明显:欧盟IOSS推行、英国VAT改革、东南亚各国税收征管密集升级,以前那种“野蛮生长”的时代早就过去了。
新政短期内确实会有阵痛,比如通关渠道会向CTPAT(海关-商贸反恐怖联盟)体系倾斜,没使用CTPAT顶级报关行的境外进口商,货物被开箱拦截、单证稽查的概率会明显上升。但从长期来看,新政正在重塑公平的市场竞争环境——以前靠低报逃税打价格战的“劣币”会被清走,真正专注产品研发、品牌建设的合规企业,能拿到更合理的利润空间,从赚“快钱”转向赚长期的产品溢价和供应链协同价值。
说了这么多,到底该咋做才能合规出海?给大家整理了五大实操建议,照着做准没错。
如果要设立美国本土实体,别只做个“纸面公司”,要逐步配置和业务规模匹配的经济实质:签署正式商业租约、依法雇佣本土员工、在美开设实质运营的银行账户,确保在海关和税务层面都有抗风险能力。
要是选择继续用Foreign IOR身份,必须按照美国海关法19 CFR的要求,指定有法律与税务联络能力、有实际担保能力的美国本土常驻代理人,一旦海关质询,能及时提供最终受益人(UBO)和股权结构证明。
依据美国IRS 482条款和CBP关联交易估价规定,合理制定转移定价政策,确保出口申报价值和美国进口申报价值在财税逻辑上自洽,从根本上防范定价不合理触发的税务审计。
建立完善的供应链单据留存和追溯机制,从国内原材料采购发票、生产工单、跨境物流运单到美国进口申报单(CBP Form 7501),确保“单证流、资金流、物流”三流一致,从容应对CBP的快速反应审计。
财务部门或外部合规专家要定期对HS编码分类的准确性、反倾销/反补贴税率适用性做内部审计,持续关注2026年12月前CBP落地的IOR资质细则,主动对标海关“良好信誉”标准,降低口岸随机查验率。
最后再给大家提个醒,美国14411号行政命令不是临时的“一阵风”,而是长期的监管升级,它的影响可能比单纯的关税调整更深远。对于外贸企业、跨境电商来说,合规已经不是可选动作,而是必须纳入战略的核心环节。建议有出海规划的企业,提前对接专业合规机构,做好海外公司注册、ODI境外投资备案、海外公司年审等全流程合规布局,才能在越来越规范的全球贸易中站稳脚跟,拿到属于自己的“合规红利”。
不少做跨境电商的卖家会选择注册香港公司入驻速卖通,一来香港公司的国际认可度高,二来能享受一些税制便利,但很多人卡在了品牌备案这一步,也不知道怎么依托香港公司做好品牌保护。其实只要理清前置准备、备案流程,再结合香港公司的特性布局保护策略,就能高效完...
查看全文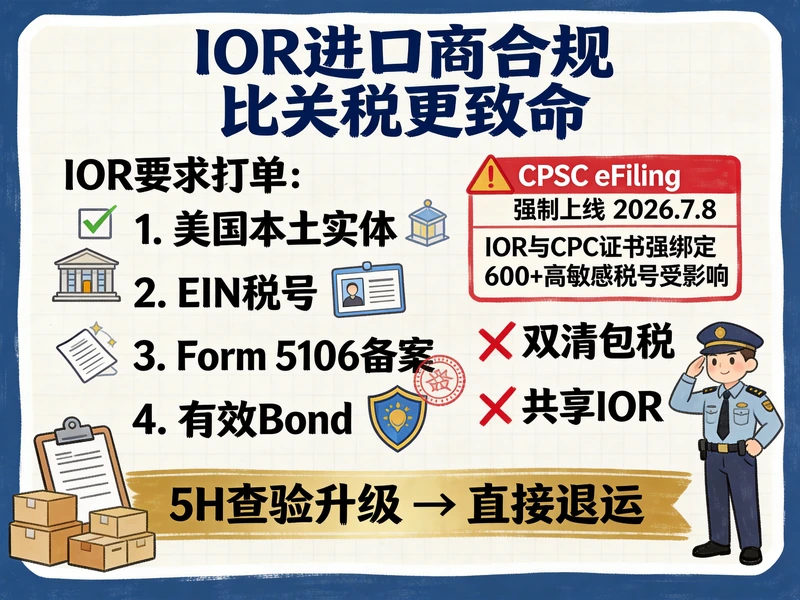
美国发货被扣,还在盯着关税高低发愁?别傻了!现在很多跨境卖家栽跟头,根本不是关税的事儿,而是IOR(登记进口商)出了大问题。深圳做益智玩具的张老板上个月就踩了这个坑:两板FBA货值才六万多,到LA港直接卡壳——不报关、不退运,每天仓储费烧得肉疼,一问原因,...
查看全文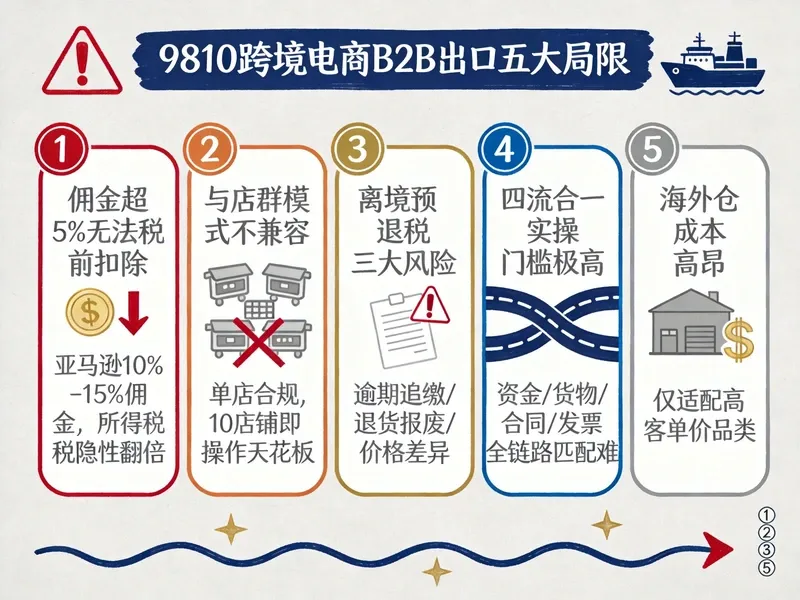
不少做企业出海的跨境卖家,听说9810模式能“离境即退税”,就以为挖到了合规出口的万能解药,兴冲冲下场实操,结果却发现说好的红利全是坑。今天就给大家把9810的底儿扒干净——这模式根本不是谁都能蹭的香饽饽,五大核心局限直接劝退90%的跟风卖家,看完再决定要不要碰...
查看全文
不少做速卖通的跨境电商卖家,当生意做到年销百万美元级别后,常会陷入一个困境:明明销量在涨,可供应链里的高税负、资金周转慢、汇兑损失、繁琐的退税流程这些问题,把利润啃得所剩无几。其实,通过搭建香港公司作为采购与结算中心的模式,能利用香港独特的政策和...
查看全文