港丰集团
财税资讯和常见问题
Tax information and FAQs
整站搜索常见问题财税资讯
点击开始搜索
热门搜索
代理记账的流程工商服务注册公司知识产权代办
Tax information and FAQs
很多跨境老板拿到法国公司的Kbis工商注册证明时,会下意识觉得“这事办完了”。但根据法国最新电子发票强制令,2026年9月1日之后,这个认知可能会让你踩坑。简单说:注册法国公司拿到Kbis只是证明法律主体存在,税务身份和发票接收能力必须同步跟进,尤其是电子发票的接收义务,没有过渡期。这篇文章就把法国公司注册的完整流程和年度合规要求一次讲透。
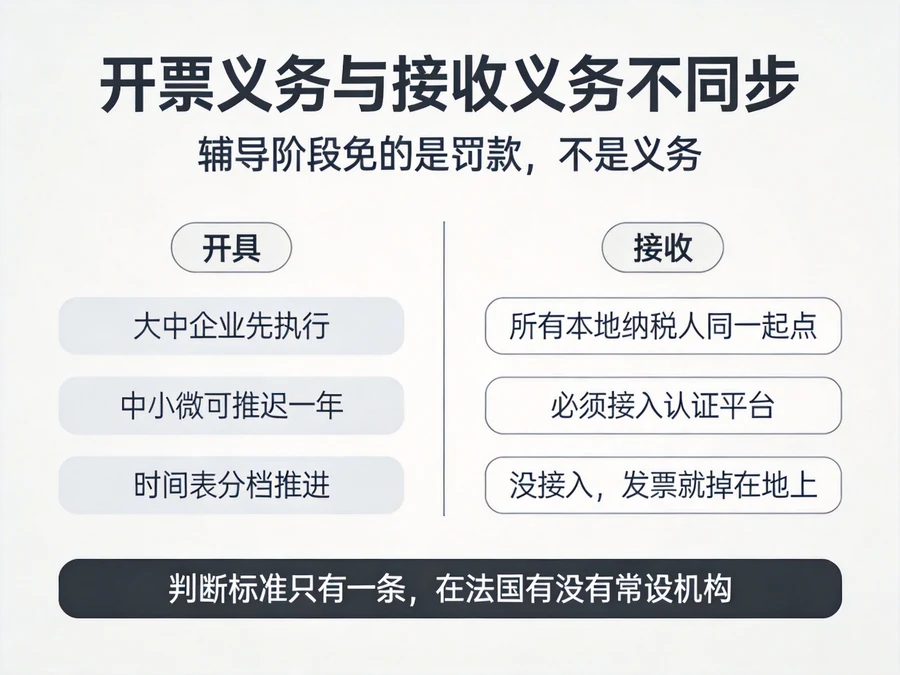
法国公共行动与账目部长办公室已明确,2026年9月1日起B2B电子发票强制令正式生效。很多中小卖家看到“2026年不处罚”就松了一口气,觉得可以拖到2027年再处理。这个理解有偏差——官方确实把2026年定位为辅导阶段,但豁免的只是罚款,不是义务本身。
更值得注意的差异是在开具义务和接收义务之间。大中企业的开票义务从2026年9月就开始,中小微企业可以推迟到2027年9月,但“接收电子发票”这件事,所有在法国设立的增值税纳税人必须从2026年9月1日起就具备能力。这意味着如果你在法国注册了公司,客户通过认证平台发来电子发票,你的公司却没有接入,发票会直接“掉在地上”,进项税抵扣的形式合规基础就会出问题。
所以判断一家外国公司到底要不要马上建电子发票接收通道,核心就看一件事:在法国有没有常设机构,也就是有没有注册法国公司。有实体,接收能力就跟着税务登记一起解决,没有实体,路径会复杂得多。
法国公司形式很多,跨境老板最常用的是SAS(简易股份公司)和SARL(有限责任公司)。两者没有绝对好坏,但运营成本和治理逻辑差异很大。
SAS的最大优势是章程几乎可以自由约定股权转让、决策机制和优先权安排,适合有融资预期或股东结构复杂的团队。注册资本没有强制下限,1欧元也能注册,现金出资首年实缴50%即可,剩余五年内缴清。唯一法定必要管理人员是总裁,可由外籍股东担任。
但SAS的法定代表人身份接近“视同雇员”,社会分摊金常见估算在净薪酬的65%到80%之间。这个成本在选型时必须算进去,否则容易低估运营支出。
SARL的经理如果持股超过一半,通常适用TNS自雇体制,社会分摊金估算在净薪酬的40%到45%左右,明显低于SAS。但代价是股东人数限制在2到100人之间,股权转让需要修改章程,决策程序相对固定。实物出资必须在设立时全额到位,现金出资首期缴付20%,余额五年内结清。
不管是SAS还是SARL,默认都交企业所得税,标准税率25%。利润42,500欧元以内那部分,如果年营业额不含税低于1000万欧元、资本全部缴足、且75%以上由自然人直接或间接持有,可以适用15%的优惠税率。2025年3月法国最高行政法院还专门重申过,集团成员判断营业额门槛时要以集团整体口径为准,做关联架构的要留意这一点。
法国对境外投资者没有国籍限制,外籍股东可以100%持股,不需要本地合伙人。但有几个前置条件比较容易忽略。
注册地址必须是法国境内的实体地址,用于接收工商和税务信函。如果暂时没有实际办公地,专业住所挂靠服务可以解决,但挂靠合同和住所证明要在注册材料中一并提交。法定代表人方面,SAS任命总裁、SARL任命经理,都可以由外籍人员担任,不强制要求本地居民。
资本验证环节要特别注意:SAS现金出资实缴50%、SARL实缴20%,其余部分在五年内缴足,但实物出资必须在签署章程时全额到位。材料准备上,如果护照、住址证明不是法语文件,需要由法国认可的翻译机构完成法语翻译和公证,这部分通常要预留2到3个工作日,别卡在最后环节拖延整体节奏。
法国注册公司从核名到拿到Kbis,走的是统一线上平台,但每个环节都有隐藏的时间节点,下面这个顺序建议对照着做。
通过法国国家工业产权局官方系统做名称查重,准备3到5个法语备选名称,避免重名或敏感词汇。公司名称后面必须标注SAS或SARL后缀。核名通过后名称保留期限是15天,超时没提交注册就得重新申请,这个时效问题让不少卖家白跑过一趟。
公司章程须用法语起草,内容涵盖股权分配、经营范围、法定代表人权限和治理规则。全体股东都要签字,非法语文件在此期间同步完成翻译和公证。章程是整个设立流程的基础文件,后面所有登记环节都以它为准。
注册资本要存入法国银行临时托管账户,由银行出具资本存款证明。这份证明是注册申请的必备材料,缺少它法院会直接退件。注册完成后资金可以解冻用于公司正常经营。
公司设立信息需要在注册地所在省份的法定公告报刊上刊登。2026年法国本土的公告费区间大致在200欧到380欧之间,具体看所选刊物。
在法国企业手续一站式平台创建账户,上传经签署的章程、资本存款证明、法定公告回执、注册地址证明以及股东和法定代表人的身份文件,同步完成实际受益人申报。所有材料一次传齐,能省下不少审核时间。
法院审核通过后公司正式录入商事登记簿,Kbis可以通过企业信用查询平台在线获取。从提交完整材料到拿到Kbis,常规周期在1到4周。拿到Kbis后马上去法国国家税务总局申请增值税号,这个号码与公司SIREN号绑定,后续电子发票、海关进出口都依赖它。有进出口业务的公司还需单独向法国海关申请EORI号码,前提是已完成增值税登记。
Kbis是法国公司的“身份证”,但合规运营远不止这一张纸。
每年需要完成企业所得税和增值税申报,无经营流水的公司可以做零申报,但长期不申报会被税务系统标记。工商年报按年度更新,实际受益人信息有变化也要及时备案。认定标准是直接或间接持有公司超过25%的资本或表决权的自然人,这个口径在申报时要格外留意。注册地址必须持续有效,因为官方信函都会寄到那里,一旦失联可能影响公司存续状态。有实际经营流水的公司,账目规范性和贸易凭证留存都要按稽查标准提前准备。
从电子发票的角度看,拿到Kbis后尽快接入法国税务机关认可的电子发票认证平台,是2026年9月前必须完成的技术动作。这个动作不是外挂系统,而是法国增值税纳税人身份的自然延伸。等供应商发来电子发票再想起来对接,中间的空窗期会造成发票接收中断,进项税抵扣就会出问题。
法国市场一直在加强对企业合规数字化的要求,电子发票只是其中一环。对准备出海法国的外贸企业或跨境电商卖家来说,注册法国公司不是拿Kbis就收工,而是把商业存在、税务身份、发票接收能力放进同一个法律主体里跑通。整个过程中,特别是通过ODI境外投资备案出境投资、在法国设子公司或关联公司,最好先把税务身份和后续年度义务算清楚再启动。
如果你正在考虑法国公司注册或离岸公司架构安排,建议从电子发票接收能力反推整个注册时间表。Kbis是入场券,年度合规和税务申报才是决定市场能走多远的基本功。配额很紧,流程不短,越早盘好越从容。

对于正在规划跨境业务布局的外贸企业和跨境电商卖家来说,开曼群岛公司始终是一个绕不开的话题。简单来说,开曼群岛公司凭借其税务中立的制度环境、成熟的普通法体系和极高的结构灵活性,已成为全球企业搭建海外上市架构、跨境投资平台和私募基金的首选载体。本文将...
查看全文
中国企业出海现在最该关心的是什么?是“这个项目能不能备案”?错!现在你得先问自己“整个项目从始至终合不合规”——这可不是随口瞎说,是刚出台的《国务院关于对外投资的规定》(国务院令第837号)给所有出海企业敲的警钟,也标志着咱们企业出海正式进入了“全程合规”的...
查看全文
做欧洲跨境电商的卖家,几乎都会卡在一个问题上:到底该注册哪家本土公司?英国、德国、法国——这三个主流选择,对应的其实是三种完全不同的运营打法。选错了,要么白白多花几万欧元的合规成本,要么在平台风控面前不堪一击。今天这篇文章,我们不谈虚的,直接按卖家...
查看全文
做外贸、跨境电商的老板们,最近是不是被CRS2.0搞得头大?担心海外账户信息被回传中国、全球收入双重征税、辛苦攒下的家底在传承时缩水?别慌,核心破局点其实就一个——找对税务身份。中国实行全球征税,而新加坡是属地税制,手里握一张新加坡EP(就业准证),就能打...
查看全文