 港丰集团
财税资讯和常见问题
Tax information and FAQs
整站搜索常见问题财税资讯
点击开始搜索
热门搜索
代理记账的流程工商服务注册公司知识产权代办
Tax information and FAQs
当你的电商独立站、AI应用、SaaS产品、游戏或短剧在美国市场开始获得订单,业绩稳步上扬时,恭喜你,这标志着出海之路迈过了最艰难的门槛。然而,随之而来的美国税务合规问题,却成为许多中国出海企业难以绕过的关卡。本文将以简洁明了的方式,为你梳理出海美国税务合规的核心要点,帮助你判断何时需要注册美国实体公司,以及如何合理规划税务策略。
首先明确一点:美国法律并不强制要求外国公司必须在美国设立实体才能开展销售活动。你完全可以用中国公司直接运营、直接报税。但“可以”不等于“应该”。当业务发展到一定阶段,没有美国实体将面临诸多限制,甚至影响业务拓展。
法律允许不等于实务顺畅。以下场景中,没有美国实体将寸步难行:
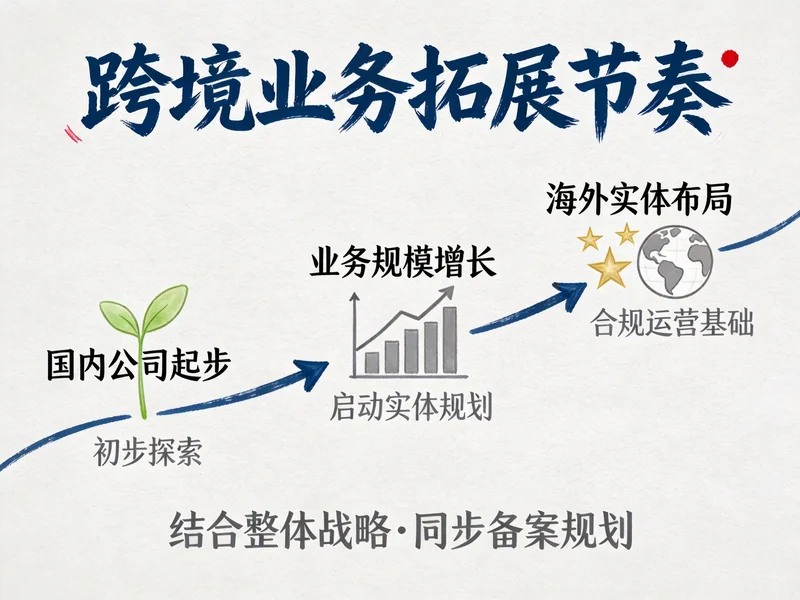
实战建议:前期用中国公司试水、小步快跑是可行的。但当销售额接近某一州的经济关联阈值时,就应启动美国实体注册规划。此时,结合企业出海的整体战略,可以考虑同步办理ODI备案或ODI境外投资备案,为后续合规运营打下基础。
要搞懂合规,先要清楚需要缴纳哪些税。美国税制的核心是两道税:一道针对“交易行为”,一道针对“利润结果”。
| 维度 | 销售税(Sales Tax) | 所得税(Corporate Income Tax) |
|---|---|---|
| 征税对象 | 交易行为 | 利润结果 |
| 承担方 | 消费者(你代收代缴) | 公司自身 |
| 征收方 | 州 + 地方县市政府 | 联邦 + 州 |
| 税率 | 州税+地方税,常见6%-10% | 联邦21%;州税0%-12% |
| 适用范围 | 实物+数字产品(SaaS/游戏/短剧) | 只要有利润就可能要交 |
注意:哪怕你完全没有销售税义务,只要在美国产生了利润,所得税义务就可能触发。这两道税是独立判断的,需要分别关注。
Nexus(关联)是整篇合规里最关键的词。一旦触发,你必须在该州注册、征收并申报税款。它分为两种:物理关联和经济关联,分别对应销售税和所得税两套规则。
| 税种 | 触发标准 |
|---|---|
| 销售税 | 在该州有固定资产(仓库/库存/办公室等)、有仅从事销售相关职能的员工 |
| 所得税 | 在该州有固定资产、任何职能的雇员(销售/客服/运营/管理都算) |
关键认知:你派一个客服驻扎德州,销售税可能不触发,但所得税一定触发——因为物理关联在两道税里的标准不一样。
销售税方向:向该州消费者销售商品/服务,达到销售额或订单数门槛即触发。
| 州/地区 | 销售额门槛 | 订单数门槛 | 备注 |
|---|---|---|---|
| 多数州(通用) | ≥ $100,000 | 200笔 | 最常见标准 |
| 加州(CA) | ≥ $500,000 | 无 | 仅看销售额 |
| 纽约(NY) | ≥ $500,000 | ≥ 100笔 | 双重条件 |
| 新泽西(NJ) | ≥ $100,000 | 200笔 | 或条件 |
| 德州(TX) | ≥ $500,000 | 无 | 仅看销售额 |
| 伊利诺伊(IL) | ≥ $100,000 | 已取消 | 2026年起仅看销售额 |
2026年趋势:越来越多的州已取消200笔交易门槛,转向仅以销售额为标准。目前45个征收销售税的司法管辖区中,多数已转为仅看销售额。但仍有不少州保留交易笔数门槛,各州规则高度碎片化,请以最新州税法为准。
从该州获取营业收入达到州定门槛即触发:
场景A:LLC,注册德州,无实体仓。一年在加州销售额超$50万 → 触发加州销售税经济关联。
场景B:C Corp,注册纽约。在伊利诺伊州有雇员 → 在伊州产生所得税物理关联。
场景C:中国公司,无美国实体。华盛顿州 SaaS 收入超 $30万 → 可能触发华州所得税经济关联,需按该州最新门槛与分摊公式具体测算。
⚠️ 无论你是否在美国注册了公司,只要出现上述任一情形,立刻在该州产生Nexus。中国公司也不能豁免。
销售税应对:在该州注册销售税许可证 → 向消费者代收 → 按期申报缴纳。
所得税应对:在触发州注册所得税税号;即便你没有美国公司,也大概率需要申报联邦所得税。
在此过程中,如果企业计划长期深耕美国市场,可以考虑同步进行海外公司注册,搭建更合规的运营架构。同时,结合公司税务筹划,能够有效降低整体税负,提升资金使用效率。
核心原则:公司类型不会影响各州销售税(Nexus)义务——销售税由业务发生地决定,跟你注册成什么公司无关。选择公司类型,主要影响的是所得税层面。
1. 出海早期 / 中小企业 / 创始人非美籍 → LLC是首选。税务穿透避免双重征税,设立维护成本低,股东身份无限制。
2. 计划融资 / 拟上市 → C Corp。资本市场认可度最高,股东人数无限制,可发行多类别股票。
3. 美国本土小型企业且符合股东资格 → S Corp。穿透纳税 + 薪资税优化。
特别提醒:2026年多州已加强销售数据自动比对能力,最佳策略是主动合规。一旦被查出未按规定申报,可能面临罚款、利息追缴甚至业务受限等风险。
把前面所有内容浓缩成一张“行动检查清单”——只要命中任意一条,就是时候规划美国实体了:
如果企业已经或即将触发上述条件,建议尽早启动海外公司注册流程。同时,结合公司年审和公司税务筹划等后续维护工作,确保美国业务长期合规运营。
出海美国,税务合规不是可选项,而是生存项。它复杂,但并非不可掌控,关键在于:早规划、早布局。2026年,美国市场依然是全球最受关注的商业舞台。无论你是跨境电商、SaaS企业还是内容出海,理解并遵守美国税务规则,才能让业务走得更远、更稳。
从前期试水到规模化运营,每一步都伴随着合规要求的提升。建议企业在业务起步阶段就建立税务合规意识,必要时寻求专业顾问支持。这样不仅能避免后期被动整改,还能为未来融资、上市等资本运作铺平道路。

跨境电商老板最怕的是什么?不是平台突然封号,不是物流爆仓延误,而是一张看起来像废纸的表格,能直接罚掉你小半年的利润——这就是被称为“罚款之王”的Form 5472。今天就给各位老板扒一扒,这张表到底有多坑,以及怎么避开它的陷阱。
查看全文
华美、Mercury、CBiBank怎么选?2026年美国银行开户规则已完成深层重构,核心逻辑从"文件齐全即通过"转向"商业实质严验证"。如果你是跨境电商卖家、外贸企业,或是有出海规划的公司,选对银行直接决定开户成功率——美国本土公司优先Mercury或华美,离岸架构(如BVI、...
查看全文
SHEIN是全球领先的时尚电商平台,港丰集团专注提供SHEIN跨境电商税务合规服务,涵盖海外公司开设、跨境支付与物流解决方案、VAT税务合规申报一站式助力企业快速拓展全球市场。
查看全文
您好!请登录