 港丰集团
财税资讯和常见问题
Tax information and FAQs
整站搜索常见问题财税资讯
点击开始搜索
热门搜索
代理记账的流程工商服务注册公司知识产权代办
Tax information and FAQs
最近跨境圈的朋友见面都在聊一件事:2025年10月起,亚马逊要向中国税务机关批量报数据了。不是传言——《互联网平台企业涉税信息报送规定》已经正式执行,卖家的交易流水、支付账户、物流信息全要纳入“实时监控”。以前靠“模糊处理”省成本的玩法彻底行不通,这时候很多人突然发现:身边转做香港公司主体店铺的卖家,突然多了起来。
听说最近香港主体店铺注册量环比暴涨186%,审核通过率还比大陆主体高27个百分点?这不是巧合,是卖家们在“合规压力+成本焦虑+收款痛点”里,扒到的破局钥匙。
香港税制的核心就一句话——“只收本地利润的税”。首200万港元的企业所得税率才8.25%,超过部分也不过16.5%。要是你用FBA从海外仓发货,还能申请“离岸豁免”——相当于企业所得税直接免交!这对毛利率本就不高的跨境电商来说,等于白捡了一笔利润。
但要敲黑板:2025年香港税务局上线了“智能税务评估系统”,必须提供完整的数字化证据链——比如物流底单、订单记录、收款凭证这些都得留好。别等税务稽查来了才手忙脚乱,提前找专业机构理顺业务模式,才能稳稳接住这个政策红利。
做过跨境的都懂“收款慢、结汇难”的痛:要么等3天才能到账,要么额度不够没法转钱回家。香港公司账户就没有这问题——没有外汇管制,支持美元、欧元等13-15种主流货币,资金直接转到全球账户,不用办复杂的外汇核销。
更实用的是汇率管理:比如美元升值时,你可以把钱留在香港账户里,等人民币贬值了再换成人民币,直接把汇率损失变成利润。这对做欧美市场的卖家来说,等于额外多赚了一层收益。
要是你同时做亚马逊、eBay、Shopify好几个平台,千万别用同一个内地公司开账号——亚马逊查关联跟“查户口”似的,一旦判定“同一主体多账号”,轻则限流重则封店。
用香港公司当主体就稳了:每个平台的账号都挂在香港公司名下,和内地公司的账号形成“主体隔离”。就算其中一个账号出了问题,也不会牵连到其他平台的生意,安全感直接拉满。
以前有人怕香港公司“不合规”,现在不用愁了:亚马逊新规要求数据报送,香港公司作为合法境外企业,完全能通过正规外贸代理或1039市场采购渠道出口。申报流程和内地一样规范,还能叠加上内地的出口退税和园区返税——相当于又省了一笔成本。
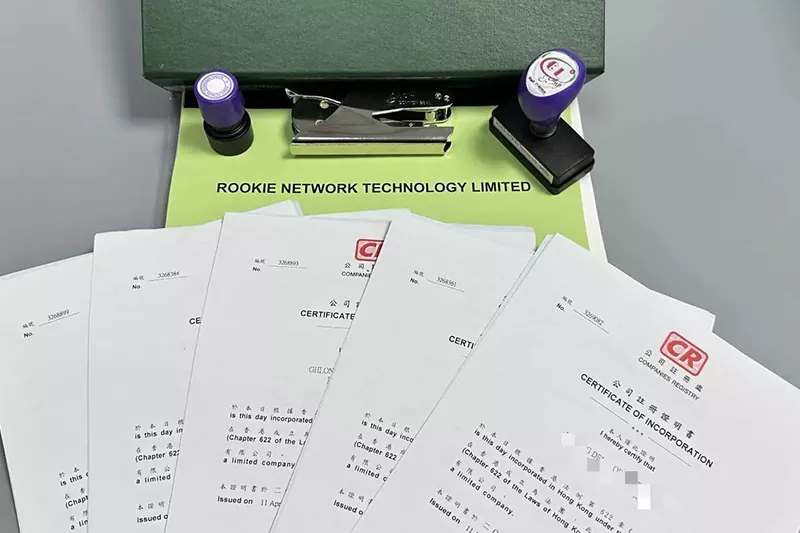
很多人以为注册香港公司就是“找个代理填个表”,结果后期因为合规问题栽跟头。其实香港公司要想真的“好用”,这4个要求必须满足:
必须注册全新的香港公司,不能用已经注销或闲置的空壳。之前有卖家贪便宜买二手公司,结果亚马逊审核时查出问题,店铺直接被封,之前的努力全白费。
开了香港公司一定要开对应的企业账户——别用个人微信、支付宝收货款。香港税务局查的是“业务流、资金流、信息流”一致,个人账号收公司钱,很容易被判定为“违规操作”。
注册地址必须是真实可查的,能接收香港公司注册处的信件。之前有卖家用虚拟地址,错过税务局的核查通知,差点被列入异常名单,折腾了好久才解决。
香港公司必须有至少一名自然人董事,身份信息要在注册处备案。别用“公司法人”当董事,不然会被认为“主体不清晰”,影响后续的银行开户和税务合规。
说到底,亚马逊的数据报送不是“针对谁”,而是把跨境电商从“野蛮生长”拉回“规范运营”。香港公司的优势从来不是“避税”,而是用合规的方式帮你省成本、防风险、稳流量。
对卖家来说,现在要做的不是“逃避监管”,而是“提前布局”——毕竟,在财税透明的时代,能“稳”下来的玩家,才是最后的赢家。毕竟,合规从来不是成本,是保护你生意的铠甲。
最近几年,随着全球反洗钱监管趋严和CRS申报要求的实施,许多企业的香港银行账户遭遇了突如其来的冻结或关闭。特别是涉及多行业收款的企业,账户风险更是成倍增加。作为跨境贸易的重要金融工具,香港银行账户的合规使用已成为外贸企业和跨境电商卖家必须重视的课题。
查看全文
2026年,跨境电商依旧是外贸企业出海的黄金赛道。但面对众多平台,究竟该如何选择?本文从全球十大跨境电商平台的市场份额、流量数据、行业影响力及增长潜力出发,逐一拆解每个平台的核心优势与适配品类,同时结合企业出海过程中的合规要点——如香港公司注册、ODI境外...
查看全文
外贸企业主和跨境电商卖家,经常遇到一个两难问题:香港公司账户里的资金,如何高效、合规地用于内地业务?直接刷卡怕限额,跨境汇款怕手续繁琐,小额支付又怕成本太高。核心答案是:根据资金用途、金额大小和紧急程度,灵活组合使用微信香港钱包、实体卡刷卡、ATM取...
查看全文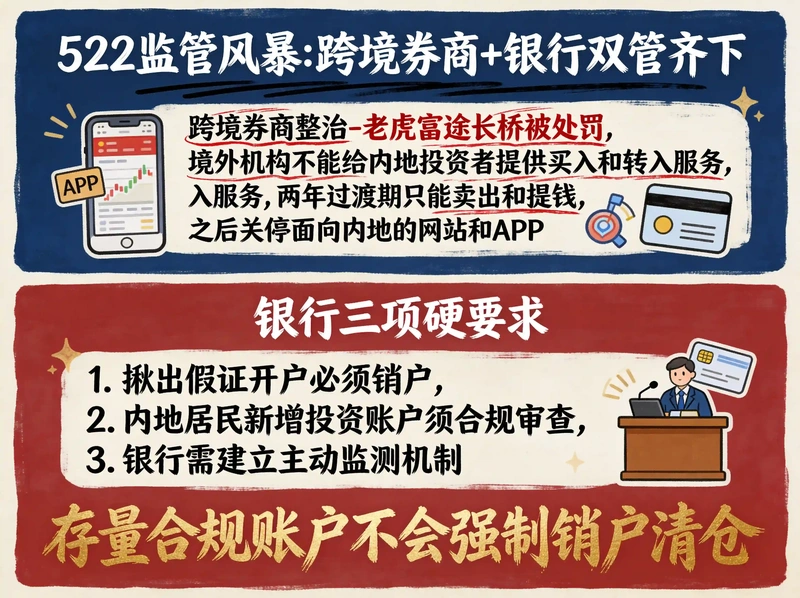
前阵子我一哥们攒了俩年假,兴冲冲飞香港想整个投资账户,结果在中银香港柜台被直接劝退——工作人员说现在内地人开户门槛陡升,不是随便拿个通行证就能办的了。这可不是个例,从今年5月下旬开始,香港多家银行对内地居民开投资账户的政策突然收紧,背后是监管层的一波...
查看全文