 港丰集团
财税资讯和常见问题
Tax information and FAQs
整站搜索常见问题财税资讯
点击开始搜索
热门搜索
代理记账的流程工商服务注册公司知识产权代办
Tax information and FAQs
2026年注册香港公司,到底该用个人名义直接持股,还是用国内公司间接持股?这个问题没有标准答案,但核心结论很清晰:对于中小跨境卖家和个人创业者,个人持股在2026年依然是灵活且成本可控的选择,前提是必须正视合规新要求;对于有规模化资金进出、融资或上市计划的企业,公司持股配合ODI备案是唯一能走通长远的合规路径。选择的关键在于你的业务阶段、资金规模和对风险的承受能力。
理解这个问题的背景,需要先看清2026年监管环境的三个重大变化。它们直接决定了你的持股架构能否经得起穿透检查,以及后续资金能否顺畅流转。
无论你选择哪种持股方式,以下三项政策都将直接影响你的香港公司运营合规性,不容忽视。
2026年7月1日,国务院837号令正式施行,个人境外投资不再是监管盲区。虽然个人ODI的具体细则仍在制定中,但“对外投资”已明确涵盖居民个人,信息报备与合规审查已成必然趋势。过去那种纯灰色的个人直投操作,正面临历史性的合规补课压力,这一点所有跨境企业家都必须重视。
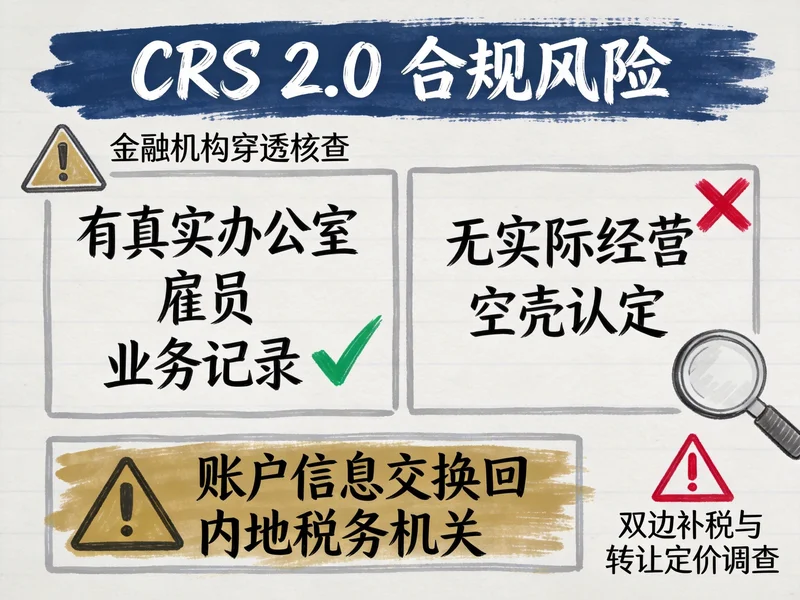
香港计划2027年起强化执行CRS 2.0,金融机构对被动非金融实体的穿透核查将极其严格。如果你的香港公司仅有收款账户而无真实办公室、雇员和业务决策记录,极易被认定为空壳,账户信息将被全量交换回内地税务局。这意味着,无论持股方式如何,实质运营证据都将成为未来合规的生死线。
在公司持股架构下,内地与香港公司之间的资金往来若缺乏商业实质,将面临双边补税(内地25%加上香港16.5%)与转让定价调查的高风险。金税四期跨境穿透稽查能力大幅提升,过去那种“随意定价、随意调拨资金”的做法,在2026年已经行不通。

下面从六个关键维度,把两种持股方式的底层差异一次性讲清楚。这些对比将帮助你根据自己的实际情况做出判断。
| 对比维度 | 个人持股 | 公司持股 |
|---|---|---|
| 合规门槛与备案 | 传统上无需ODI,但受837号令约束,未来需关注个人境外投资登记细则;若涉及返程投资,需办理37号文登记。 | 必须办理ODI备案(发改、商务、外汇三道关)。资金合规出境的前提,流程重、成本高,但资金通道法定清晰,经得起穿透检查。 |
| CRS信息交换与透明度 | 若香港公司有真实电商贸易(主动收入占比超过50%),易被认定为主动实体,银行通常仅交换公司基本信息,不易穿透至个人财务明细,缓冲空间相对较大。 | 国内公司控股的香港公司若主要收取股息或利息(被动收入),极易被认定为被动实体,最终受益人信息、账户余额、年度收支总额将被全量交换回内地,透明度极高。 |
| 风险隔离能力 | 隔离能力弱。香港公司的债务或法律纠纷(如封店、侵权索赔)可能直接连带个人资产,面临无限责任风险。 | 隔离能力强。有限责任架构形成防火墙,香港公司出事一般不波及国内母公司及股东个人核心资产,适合重资产或高风险业务。 |
| 税务与资金流转 | 分红回境需缴纳20%个税;利润若要再投资,需先完税,资金利用率打折。虽无关联交易概念,但公私不分极易被定性为违规。 | 居民企业间分红符合条件可免征企业所得税,利润留存在持股公司可无税用于再投资,资金循环效率高。但股权转让退出时,面临25%企业税加20%个税,综合税负可达40%,必须严守独立交易原则。 |
| 银行开户与空壳认定 | 架构简单,仅需身份证、地址证明及业务单据,开户相对快捷。只要有真实店铺、物流单据,证明业务真实性较为容易。 | 需母公司全套证照、财报、股权架构图,银行重点审查集团合规性及关联交易合理性,周期长、驳回率高。若仅作为资金通道而无实质运营,极易被银行认定为空壳导致账户冻结。 |
| 退出与调整成本 | 注销约需6到8个月,个人签署文件即可,无后续包袱,转型灵活。 | 注销约需8到12个月,需母公司决议并同步注销ODI,下次出境需重新备案,架构调整的沉没成本高。 |
看完这张表,你会发现两种方式各有清晰的适用场景。接下来我们具体说说,在2026年的环境下,分别适合哪些企业。
如果你是以下情况,个人持股在2026年依然是务实的选择:
需要特别提醒的是,个人持股不等于“不用管合规”。未来若涉及大额境外利润留存,需要关注受控外国企业反避税条款;若做返程投资,需及时补办37号文登记。此外,虽然个人持股在CRS穿透上相对缓和,但银行对于账户业务的真实性审查依然严格,务必保留好所有交易单据和物流凭证。
如果你符合以下条件,公司持股配合ODI备案是更稳妥的长期路径:
但公司持股有硬性前提:必须能承受ODI的时间成本、审计成本及转让定价合规成本,并且必须具备实质运营证据(如香港办公场所、本地雇员、业务决策记录),以支撑香港公司不被判定为空壳。在2026年,空壳认定的风险比以往任何时候都高,这一点务必重视。
无论选择哪种方式,后续的香港公司年审、公司税务筹划以及离岸银行开户等环节,都需要专业团队的支持。特别是对于选择公司持股的企业,ODI境外投资备案的合规流程、备案后的持续报告义务,以及关联交易定价文档的准备,都是不可忽视的日常工作。
在2026年的政策环境下,无论个人持股还是公司持股,以下三条底线是所有跨境企业都必须遵守的:
第一,实质运营证据必须扎实。香港公司不能只是一个空壳邮箱。你需要有真实的办公场所、本地雇员或业务决策记录。银行在开户和后续审查中,对这些证据的要求会越来越严格。哪怕你只是一个小团队,也要有基本的业务运营痕迹,比如合同签署记录、会议纪要、物流单据等。
第二,资金流与业务流必须匹配。无论是个人持股还是公司持股,香港公司的资金进出必须对应真实的业务交易。避免出现“收到货款后立即转到个人账户”或“向无关第三方大额付款”等异常操作。金税四期和CRS 2.0的穿透能力,让资金流的异常变得非常容易被发现。
第三,税务申报必须及时、准确。香港公司的利得税申报、审计报告等,都不能掉以轻心。过去那种“零申报”或“随意申报”的做法,在2026年已经不再安全。特别是对于选择公司持股的企业,转让定价同期资料准备是必须重视的合规工作,否则一旦被调查,补税和罚款数额可能非常惊人。
注册香港公司,用个人还是公司持股,没有绝对的好坏,只有适不适合你当下的阶段。架构是为业务服务的,不是让业务去适应架构。在2026年政策换挡期,中小卖家优先保灵活、控风险,选择个人持股并做好基础合规工作;成长型企业提前布局ODI备案、做实运营、留好证据,为后续融资和上市铺平道路。
对于所有计划企业出海的公司来说,香港公司注册只是第一步,后续的合规运营、资金流转和税务筹划才是长期竞争力的核心。无论你选择哪种持股方式,建议在决策前咨询专业顾问,结合自身业务规模、行业特点和资金安排,做出最适合自己的选择。2026年的跨境之路,合规是底线,也是护城河。

不少做跨境电商的朋友,会选择注册香港公司入驻速卖通,看中的是香港的税务优势和国际结算便利,但真正运营起来,最挠头的就是资金怎么合规提款、顺利回流内地——毕竟资金是生意的血液,要是卡在提款或回流环节,不仅影响周转,还可能踩合规红线。接下来我就结合实操...
查看全文
跨境出海的老板们,先扪心自问一句:你那笔打给海外仓库的货款、私下注册的香港公司、给境外股东分红的资金,真的完全合规吗?别侥幸,2026年金税四期全面落地、CRS跨境信息交换全覆盖、外汇监管层层收紧,之前靠拆分购汇、无备案注册离岸公司的“野路子”已经彻底走不...
查看全文
不少做跨境电商的老板都会有这个疑问:0110(一般贸易)报关是不是必须用香港公司?答案是并非必须,但香港公司却是绝大多数走0110模式的跨境大卖的"标准配置"——核心原因就是它能高效解决0110模式里的业务痛点,帮企业合规出口、节约成本、优化税务,还能避开不少容...
查看全文
中国企业出海现在最该关心的是什么?是“这个项目能不能备案”?错!现在你得先问自己“整个项目从始至终合不合规”——这可不是随口瞎说,是刚出台的《国务院关于对外投资的规定》(国务院令第837号)给所有出海企业敲的警钟,也标志着咱们企业出海正式进入了“全程合规”的...
查看全文
您好!请登录