 港丰集团
财税资讯和常见问题
Tax information and FAQs
整站搜索常见问题财税资讯
点击开始搜索
热门搜索
代理记账的流程工商服务注册公司知识产权代办
Tax information and FAQs
在企业发展的不同阶段,公司组织形式可能需要进行调整。许多有限责任公司在发展到一定规模后,会选择变更为股份有限公司,以便更好地适应市场发展和融资需求。然而,在这一过程中,如果公司的净资产高于注册资本,股东是否需要为增值部分缴纳个人所得税,成为许多企业主关心的问题。
有限责任公司变更为股份有限公司,是指企业组织形式由有限责任公司转变为股份有限公司的过程。这种变更通常发生在企业准备上市、引入战略投资者或进行大规模融资时。在变更过程中,公司的注册资本、股权结构等都会发生相应变化。
当有限责任公司变更为股份有限公司时,如果公司的净资产高于原注册资本,说明公司在经营过程中积累了盈余。这部分增值可能来源于未分配利润、法定公积金、任意公积金等。在变更过程中,这些盈余通常会转增为股本,从而增加公司的注册资本。
根据我国个人所得税法及实施细则,以及国家税务总局颁布的相关规定,除股东溢价认购形成的资本公积金外,其他形式的增值部分在折为新增股份时,原则上需要缴纳个人所得税。这一规定主要基于以下考虑:
未分配利润属于公司经营过程中积累的税后利润。当这部分利润转增为股本时,相当于股东获得了收益分配,因此需要按照”利息、股息、红利所得”项目缴纳个人所得税。
法定公积金和任意公积金同样来源于公司的税后利润。当这些公积金转增为股本时,也视为股东获得了收益,应当缴纳个人所得税。

资本公积金中,只有股东溢价认购形成的部分在转增股本时不需要缴纳个人所得税。其他来源的资本公积金转增股本,仍可能需要缴纳相关税费。
面对有限责任公司变更为股份有限公司过程中的税务问题,企业可以采取以下措施进行合理筹划:
企业可以在盈利相对较低的时期进行组织形式变更,这样可以减少因净资产增值带来的个人所得税负担。
了解并充分利用国家针对企业改制、重组等方面的税收优惠政策,可以在合法合规的前提下降低税负。
由于企业改制涉及复杂的税务问题,建议寻求专业税务顾问的帮助,确保整个过程符合税法规定,同时实现税负最优化。
对于有跨境业务需求的企业来说,公司组织形式的变更可能还涉及国际税务筹划问题。特别是在香港或海外注册的公司,其税务处理方式与内地存在差异。企业在进行跨境业务布局时,需要综合考虑不同司法管辖区的税务规定,制定最优的税务策略。
港丰集团作为专业的跨境财税服务提供商,拥有丰富的香港及海外公司注册、做账审计、全球税务筹划经验。我们理解企业在发展过程中面临的各类财税挑战,能够为企业提供量身定制的解决方案,助力企业实现合规、高效的跨境发展。
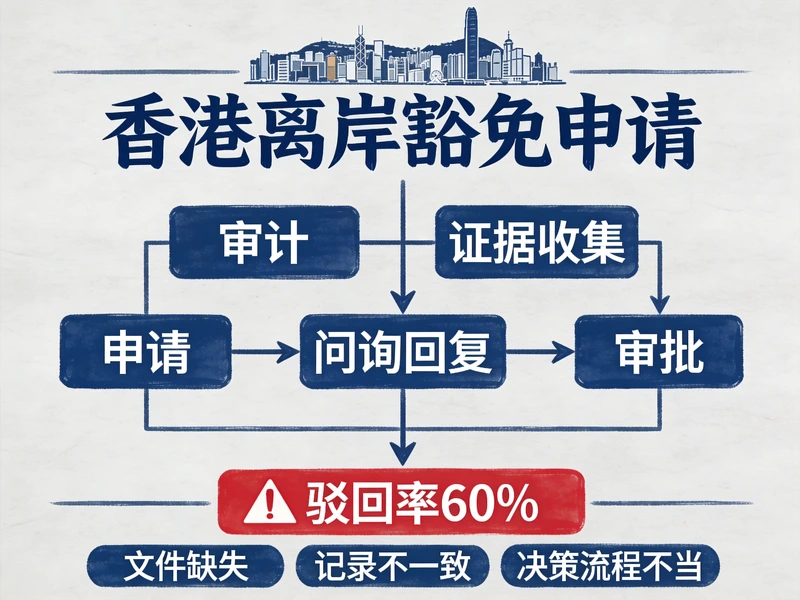
做外贸、跨境电商的老板们,估计都有这个疑问:我注册了香港公司,所有业务都在境外跑,一分钱没在香港赚,还要交香港那16.5%的利得税吗?答案很明确:只要符合条件,就能申请香港离岸利润豁免,不仅不用交这笔税,还能彻底告别内地、香港双重税负,合法合规降低税务...
查看全文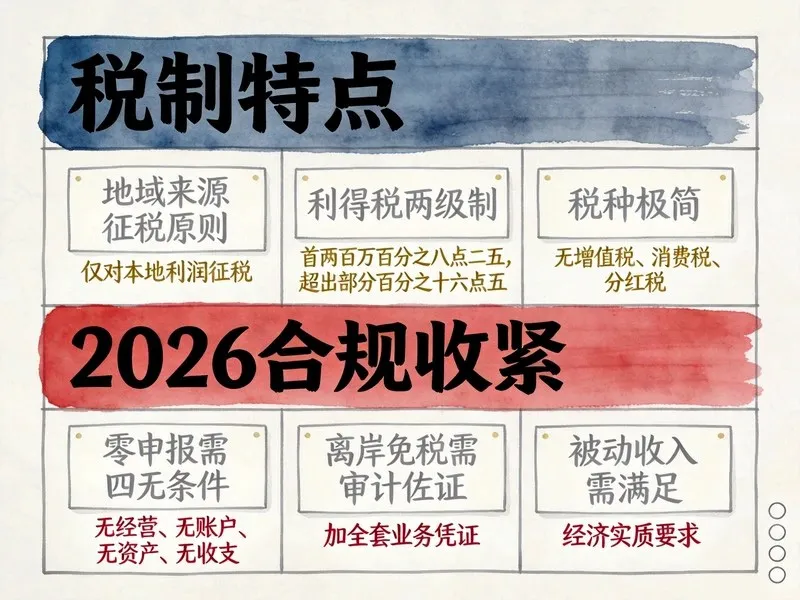
做跨境贸易、搞海外创业的老板,几乎人手一家香港公司,但据行业观察,90%的人对香港税务都是一知半解——分不清内地与香港征税差异、搞不懂利得税税率、盲目零申报、不懂离岸免税新规,这些认知误区分分钟引发罚款、税务稽查等合规危机。2026年香港税务政策整体稳定,...
查看全文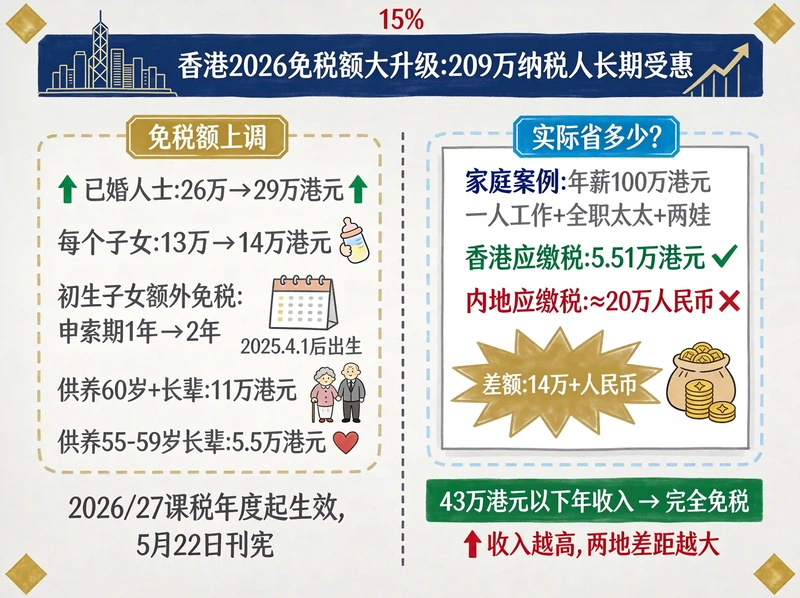
最近香港打工人的朋友圈集体狂欢,不是奶茶买一送一,也不是老板突然涨工资,而是税务局送来的硬核福利——免税额全线飙升,交税直接变少,到手的钱实实在在变多了!这波操作,让本来就香的香港身份,又添了个重量级buff。
查看全文
作为香港公司雇主,准确理解和及时申报薪俸税是维持企业合规经营的重要环节。本文将全面解析香港薪俸税的相关规定,帮助雇主规避税务风险,确保企业稳健发展。
查看全文