 港丰集团
财税资讯和常见问题
Tax information and FAQs
整站搜索常见问题财税资讯
点击开始搜索
热门搜索
代理记账的流程工商服务注册公司知识产权代办
Tax information and FAQs
在香港经营企业的跨境卖家们,是否真正了解利得税两级制的运作规则?特别是当企业存在多个关联实体时,如何正确适用8.25%的优惠税率,避免因误判而面临税务风险?本文将为您详细解析香港利得税两级制下关联实体的判定标准。
香港作为国际金融中心,其简单低税的税制一直备受企业青睐。根据现行规定,法团首200万港元的应评税利润适用8.25%的优惠税率,超过部分则按标准税率16.5%计算。这种两级制设计为中小企业提供了实质性的税负减免。
当涉及两个或以上实体时,香港税务局会重点考察这些实体是否受同一控制人控制。控制权可以通过直接持股、间接持股或实际控制权等方式实现。以下是几种典型情况:
法团A和法团B分别由不同股东控制,彼此间无关联关系。这种情况下,两个法团均可独立享受两级制税率优惠。
李先生同时控制合伙业务C和独资业务D,这两个实体即构成关联实体。根据规定,只能选择其中一个实体适用8.25%的优惠税率。
陈太太控制的法团A与陈先生控制的合伙业务D,虽为夫妻关系,但若无法证明存在实际控制关系,则不构成关联实体。
许多企业在判断关联关系时容易陷入以下误区:认为同一集团下的公司必然构成关联实体;忽视通过亲属关系的间接控制;低估了实际控制权的认定标准。这些误区可能导致企业错误申报,面临税务风险。
在填写利得税报税表时,企业必须如实声明是否存在关联实体。若错误声明无关联实体,或隐瞒其他关联实体已选择两级制税率的事实,税务局有权发出补加评税并处以罚款。因此,建议企业在申报前进行充分的关联关系梳理。
对于拥有多个关联实体的企业集团,可以考虑以下税务筹划方案:评估各实体利润水平,选择最有利的实体适用优惠税率;合理规划业务架构,避免不必要的关联关系;建立完善的税务合规体系,确保申报准确无误。
香港利得税筹划需要综合考虑企业整体架构和未来发展。港丰集团拥有20多年跨境税务服务经验,我们的专业团队可以帮助您优化税务结构,合法降低税负。如需了解更多香港税务筹划方案,欢迎随时与我们联系。
最近后台被问爆了:“哥,我去美国整个银行账户,是不是就能躲开CRS了?”今天咱就把这事掰开揉碎了说,别再被误导踩坑!先给大伙把话撂这儿:用美国银行账户避CRS,真不是绝对靠谱,甚至还藏着不少你没注意到的大坑。
查看全文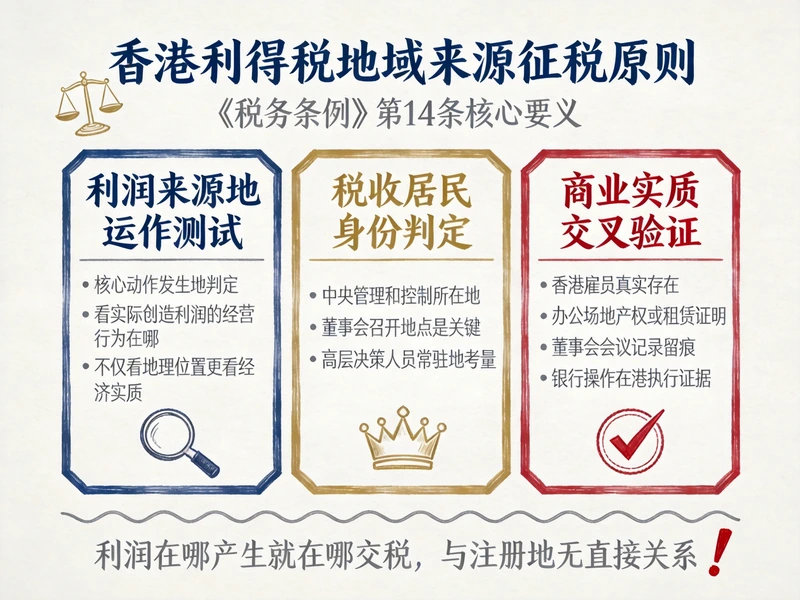
香港利得税离岸豁免被驳回怎么办?不少跨境电商、外贸企业靠着香港的低税优势搭建出海架构,结果突然收到税务局的补充问卷,甚至直接被驳回,瞬间慌了神。其实不用怕,只要搞懂香港利得税的底层逻辑,搭建合规的商业实质,再准备好完整的证据链,就能把离岸豁免稳稳...
查看全文
在这个圈子混久了,就难免会接触到一些移民申请海外身份的案例。按道理来说,无论是移民或者申请海外身份,能够去到自己中意的国家,拿到自己中意国家的身份,都是一件值得开心的事情。但是呢,大部分人在申请境外身份时,更多的是考虑移民地区的气候环境或者自己的...
查看全文
对于频繁往返于香港和内地的商务人士而言,税务居民身份的认定往往成为困扰。不同的税收居民身份将直接影响个人税务负担,甚至可能面临双重征税的风险。今天我们就来深入探讨这个跨境税务难题。
查看全文