港丰集团
财税资讯和常见问题
Tax information and FAQs
整站搜索常见问题财税资讯
点击开始搜索
热门搜索
代理记账的流程工商服务注册公司知识产权代办
Tax information and FAQs
中国企业出海,第一步往往不是租办公室、招团队,而是先注册一家海外公司。而香港和新加坡,是所有离岸地中被中国企业家比较最久、也最容易纠结的两个选项。但放到2026年,答案跟前几年不太一样了——两地税负差距在缩小、审计口径在收紧、品牌扶持基金却在扩容。这篇文章的目的不是给你“选哪边”的单选题,而是提供一套决策框架:搞清楚你的客户在哪、业务实质在哪,答案自然就会浮现。
很多人选注册地的第一反应是“哪边税低选哪边”。这个逻辑在2026年已经不够用了。
不是不理解大家的想法,税务成本毕竟是实打实的支出。但真实情况是:香港利得税实行两级制,首200万港币利润税率为8.25%,超出部分为16.5%,且没有增值税和资本利得税;新加坡企业所得税名义税率为17%,但符合条件的初创企业,前三个课税年度内首个20万新元利润的实际有效税率可以降到6.4%左右。换句话说,对于刚起步的经营主体,两边的税负差异远没有中介宣传的那么大。
真正拉开差距的,是“离岸免税”的口子到底还能不能开。
香港的外地收入豁免征税机制(FSIE)自2023年修订后已经全面收紧。股息、利息、特许权使用费等被动收入想申请豁免,必须通过“持股条件”或“经济实质测试”;贸易类主动收入也要满足合同签订、货物交付等环节均在境外等多项条件。空壳公司想要申请离岸豁免,基本会被直接驳回。
新加坡同样执行地域征税原则。境外来源收入只要不汇入新加坡,一般不征税;但一旦汇入或在新加坡境内收到,就进入税网,必须满足“来源地已实际征税、当地税率不低于15%”等条件才有可能豁免。空壳架构依然过不了关。
所以,2026年正确的提问方式不是“哪边税低”,而是“我能不能把业务实质做进去”。没有实质架构,注册在哪里都省不了税,反而会多出一层审计和合规成本。
这是这篇文章最想表达的一个判断。
品牌出海时,注册地解决的是“客户凭什么信你”的问题,而不解决“客户为什么买你”的问题。品牌的护城河,始终应该是产品力、交付能力、渠道建设;公司注册地只是一张递到客户面前的身份证——说得更直白一点,是信任状。
既然是身份证,就要看客户认哪边的章。
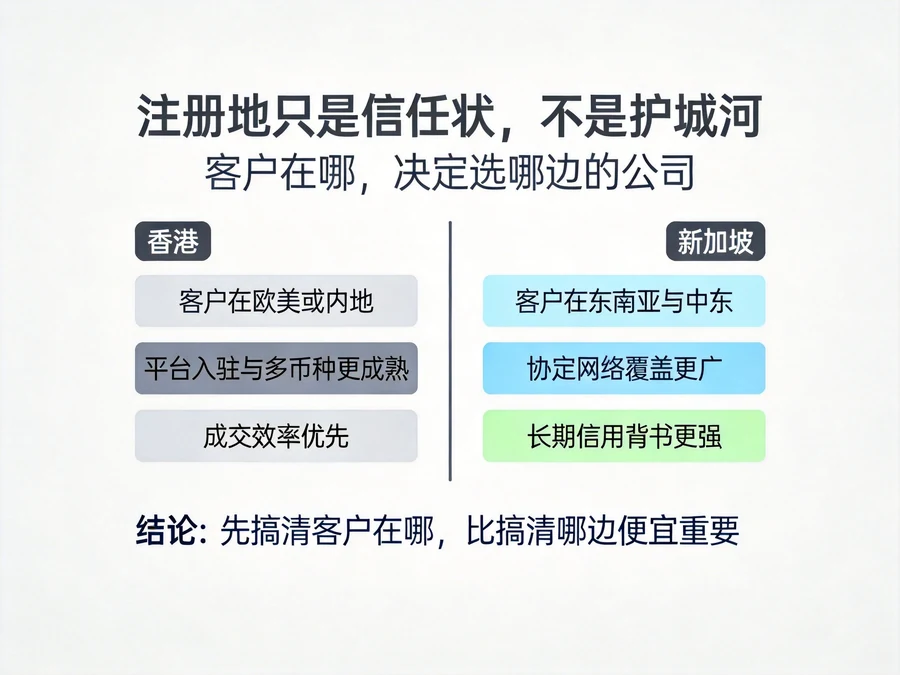
如果你的客户在大陆或欧美做跨境电商,香港公司的认知度天然更高。它被广泛视为“中国品牌国际化的标准配置”,在平台入驻、银行开户、多币种结算这些环节上都更成熟。而如果你的客户集中在东南亚、中东,或者要谈长期的国际B2B合作,新加坡公司的公信力会更强——它的经商环境排名常年位居全球前列,法律和金融体系被欧美客户普遍信任,税收协定网络覆盖100多个国家和地区,而香港截至2026年9月已签署60份。
一句话总结:香港是流量逻辑,帮你在离钱最近的地方成交;新加坡是信用逻辑,帮你在最挑剔的客户面前背书。先搞清楚自己的客户在哪,比搞清楚哪边便宜重要一百倍。
为了更直观,我把两地最关键的差异整理成了下面这张表。需要说明的是,具体费用会因服务商报价和开户复杂度有所波动,但大方向是明确的:
| 对比维度 | 香港 | 新加坡 |
|---|---|---|
| 企业所得税 | 首200万港币利润8.25%,超出部分16.5%;无增值税 | 名义税率17%;初创企业前3年首20万新元利润实际约6.4% |
| 董事要求 | 无本地董事要求,门槛低 | 至少1名本地常驻董事,外国人需委任代理董事 |
| 注册资本 | 无最低限制,无需验资 | 最低1新元,无需实缴验资 |
| 注册+首年成本 | 约3500–4600元(以政府规费为主) | 约5800–8000元,含代理董事后更高 |
| 年度合规 | 有限公司每年必须审计(休眠除外);小型公司仅可简化申报,报税仍需附审计报告 | 小型公司符合条件可豁免审计,日常申报负担较轻 |
| 流转税 | 无增值税/消费税 | GST 9%,年营收超100万新元需强制注册 |
| 税收协定网络 | 已签60份,已生效约51份 | 覆盖100多个国家/地区 |
| 品牌扶持 | BUD专项基金最高700万港币/家 | MRA补助最高报销70%成本,每市场最高10万新元 |
其中有一个隐性成本容易被人忽略:审计。很多客户以为香港公司维护便宜,但实际上,香港所有有限公司(除休眠外)每年都必须进行法定审计。小型私人公司只是可以豁免向公司注册处递交报告,报税时依然要附上审计报告;而且2026年的豁免口径还在持续收紧,有境外股东持股或大额私人账户往来的公司,基本都要实打实做审计。相比之下,新加坡小型公司达标即可豁免审计,日常合规负担会轻不少。这一点对长期持有的成本影响很大,值得在决策前就算清楚。
看完成本和合规要求,回到业务本身来看怎么选。
平台入驻通过率高,多币种结算减少汇损,注册维护成本低、见效快。完成香港公司注册后,配合离岸银行开户,整个收款链路就通了。如果未来还需要回打大陆市场,香港公司也是最顺的品牌背书。
国际公信力与合规形象更强,税收协定网络更广,更容易赢得欧美、东南亚企业客户的长期信任。科创和研发导向的业务,还能对接更多本地激励政策。
贸易结算与转口体系成熟,与内地经贸安排便利。离岸业务在满足实质条件下,依然有税务筹划的空间。
香港加新加坡各司其职:一个承接大陆与欧美电商结算,一个覆盖东南亚并承担品牌总部职能,既能分散风险,税务结构也更灵活。这是头部出海企业最常见的终局架构。
静态框架看完了,得算算政策变化这笔账。
第一个变化:香港BUD专项基金扩容。发展品牌、升级转型、拓展营销的专项基金,每家企业累计资助上限700万港币,覆盖东盟、欧美等40多个经济体。2026年7月起,原“中小企业市场推广基金”并入后,广告投放、参加展会、官网优化、商标注册这些品牌动作都可以申报。如果你主攻品牌知名度,这是香港主体最直接的政策红利。
第二个变化:新加坡MRA补助大幅提高。市场进入准备补助对本地中小企业的支持比例从50%提到70%,每个市场最高10万新元,且2026年下半年起取消了“必须是新市场”的限制,已出海企业也能申请深化市场,政策有效期延续到2029年3月。这类补助面向的是新加坡本地注册并实际运营的主体,适合真正把东南亚当主战场的企业。
第三个变化:两地同步收紧空壳。香港FSIE经济实质审查趋严,审计豁免口径也在收窄;新加坡对无实质经营的税务居民身份审查更严。翻译成人话:2026年的政策在奖励有实质业务的企业,惩罚空壳架构。注册地选择必须与真实业务、真实团队匹配,而不是先注册再想办法。
如果你已经有一家内地公司,但市场还没定下来,最务实的路径是:“内地母公司 + 香港子公司”先起步。
香港主体作为品牌门面和全球结算中心,注册成本低、无本地董事要求、开户和结算成熟。配合BUD基金做品牌推广,试错成本最小。等东南亚业务占比真正起来了,或者拿到需要新加坡背书的国际客户,再补注册新加坡主体,形成双翼架构。
这里有两个实操提醒。一是集团架构下,关联公司一年只能有一家享受香港两级制低税率,做税务测算时一定要按集团口径来算。二是无论选哪边,银行开户这条线都在持续收紧,需要真实的业务材料和交易记录,过去那种“注册完再想办法”的老思路已经走不通了。
另外特别提醒一句:如果以境内母公司直接出资设立香港公司,资金出境路径上涉及ODI境外投资备案,这个流程需要提前纳入时间表,否则会拖慢整个落地节奏。这是很多客户容易忽略、最后卡住的地方。
选香港还是新加坡,本质上是选客户视角,不是选税率。香港和新加坡都不是终点,而是你进入不同市场的“门牌号”。别为省钱注册,要为成交注册。先把你的客户地图打开,再看业务形态适合哪一边——答案,其实已经在你手上了。
很多企业一提到CEPA,第一反应就是“香港货物卖到内地可以免关税”。但说实话,这个认知相当片面。如果你只盯着这一点,那可能已经错过了不少真正能省钱、能拓市场、能搭建合规体系的好机会。2024年,内地与香港签署了CEPA《服务贸易协议二》,相关新规2025年已正式落...
查看全文
2026年4月起,香港公司注册与维护规则迎来重大调整。商业登记费恢复征收、注册地址实质性审查、经营范围表述规范化——这三项变动直接影响每一家公司的合规成本与运营安全。对于外贸企业、跨境电商以及有跨境出海需求的企业来说,提前了解、主动调整,是避免踩坑的关键...
查看全文
很多企业主都会问:BVI公司注册下来,是不是马上就能去银行开账户?答案可能和你想的不一样——公司注册完成,并不代表银行账户就能顺利落地。随着全球反洗钱监管趋严、CRS 2.0信息交换机制深入执行,各大银行对BVI这类离岸主体的KYC尽调审核力度持续加强,资料齐全只...
查看全文
香港公司做转口贸易,到底怎么操作才能合规又高效?这是很多外贸企业和跨境电商卖家关心的问题。简单来说,转口贸易的核心是“货物流不经过香港,但资金流和合同流通过香港公司完成”。香港凭借低税率、资金自由和健全的法律体系,成为企业出海过程中最常用的中转枢纽...
查看全文