港丰集团
财税资讯和常见问题
Tax information and FAQs
整站搜索常见问题财税资讯
点击开始搜索
热门搜索
代理记账的流程工商服务注册公司知识产权代办
Tax information and FAQs
不少内地企业把“注册香港公司”视为进军国际市场的第一步。这个方向本身没有问题,但需要认清一个现实:拿到公司注册证书,并不等于出海成功。证书只是合法身份的开始,真正的考验在于后续的经营与合规维护。本文将从主体选择、资料准备、注册流程、后续维护四个维度,梳理内地企业出海前必须看清的几个真相,帮助你避开那些容易忽略的隐性成本和实操误区。
市场上不乏将“注册香港公司”包装成出海标配的声音,但香港公司本质上是一件工具,而非护身符。它适合特定业务场景,并非所有企业都需持有。
从实际操作来看,以下几种情况注册香港有限公司是合理且必要的:
而以下几种情况,建议暂缓注册:
想清楚“为何需要”这个主体,再谈“如何注册”。这一步的判断,直接关系到后续每一笔投入是否值得。
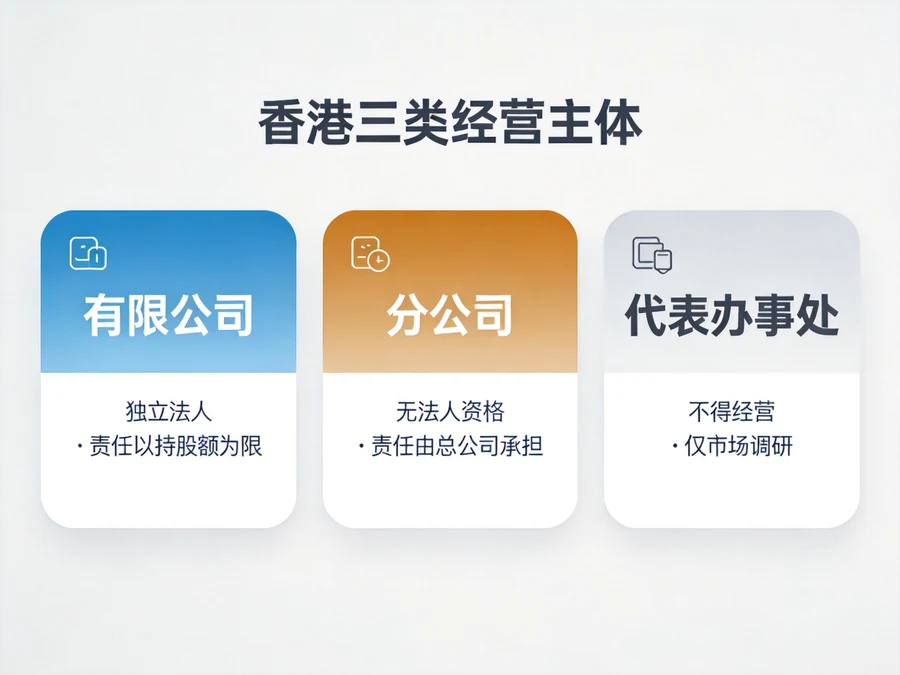
这三类主体之间的区别,不仅体现在名称上,更体现在法律责任和允许开展的经营活动范围上。
| 主体类型 | 法律地位 | 适用场景 |
|---|---|---|
| 有限公司(私人股份有限公司) | 独立法人,股东责任以其持股额为限 | 适合长期经营、融资、招聘员工,是内地企业出海最常用的主体形式 |
| 分公司(注册非香港公司) | 不具备独立法人资格,法律责任由内地总公司承担 | 适合已有成熟内地主体、希望将业务自然延伸至香港的企业 |
| 代表办事处 | 依法不得直接开展经营活动,仅限于市场调研与商务联络 | 适合前期试探市场、尚未确定签约与收款安排的阶段 |
判断标准可以简化为:如果计划在香港实际“经营”,优先选择有限公司;如果只是“看看”,办事处足够;如果内地母公司已经成熟,且希望业务延伸至香港,分公司是折中方案。
有一个常见案例值得参考:一家做外贸的中小企业,初期为了节省成本选择以代表办事处名义接单,但遇到客户要求签署正式合同或对公收款时,因办事处依法不能营业,交易只能停滞。最终,该企业不得不回头补注册有限公司,前后多花了两个多月时间。主体选错,损失最大的不是注册费用,而是时间窗口。
以最常见的私人股份有限公司为例,注册需要准备董事及股东身份资料、公司秘书信息、香港注册地址、股份结构说明、公司章程及法定注册表格。这些资料本身并不复杂,但报价单上常常不会写清楚以下四个问题:
第一,人员配置有底线,但允许兼任。香港有限公司至少需要1名董事、1名股东和1名公司秘书。董事与股东可由同一人兼任,但公司秘书必须由香港居民或持有信托或公司服务提供者(TCSP)牌照的专业机构担任。这也是为什么无牌中介无法合规地提供这一服务。
第二,注册地址必须是真实且可联络的香港地址。市面上不少共享地址虽然价格低,但可能影响后续银行开户和监管机构的核查。独立地址月费通常在四五千港币左右,这笔成本往往不会被包含在基础报价单中。
第三,政府规费为固定支出。按2025/26年度官方收费,电子递交的公司注册费为1,545港币,加一年期商业登记证费用2,200港币,合计3,745港币;纸质递交则合计3,920港币。注册资本没有最低要求,普遍建议以1万港币认缴即可,过高反而没有必要。
第四,注册只是开始,后续年审、做账、审计、报税才是持续的刚需。部分低价套餐之所以报价诱人,是因为初始利润主要依靠后续的维护服务。一旦选定服务商,后续想更换,往往需要额外支付转移成本。这才是“低价注册”背后最值得警惕的套路。
因此,在看到“3980元全包”或“三天拿证”这类宣传时,建议逐项核对报价单:
以上任何一项含糊不清,都可能意味着后续需要额外支出。注册香港公司并非标准化的标品采购,低价未必划算,合规与持续性才是更重要的考量。
许多企业主在拿到注册证书后,便认为大功告成。实际上,真正重要的工作才刚刚开始,以下四项事务尤其不能拖延。
1. 香港公司银行开户近年来银行审核明显更严格,尤其是对挂靠地址或业务证明不清晰的公司,存在被拒绝开户的风险。若银行账户未能及时开通,公司就无法接收款项,业务将陷入停滞。建议在注册完成后,尽快准备业务合同、公司资料及董事背景文件,安排开户申请。
2. 年审申报香港公司须在公司成立周年日后42天内提交周年申报表。逾期未提交,罚款会按时间阶梯递增,从105港币起,最高可达3,480港币,并且按年度累加。年审费用虽不高,但逾期记录的积累,会影响公司后续的银行关系及合规信誉。
3. 做账与审计首次审计通常在成立后的第18个月启动。有实际业务发生的公司,必须如实申报账目。需要留意的是,有银行流水但长期进行零申报,属于不合规操作,一旦被查实,将面临罚金或更严重后果。
4. 税务合规与筹划香港利得税采用两级制,首200万港币利润按8.25%征税,超出部分按16.5%征税。但需要明确一点:是否需要在香港缴税,取决于利润是否源自香港本地,而非“注册在香港就能自动免税”。对于业务实际发生在境外的企业,合规的税务筹划可以在法律框架内优化税负,但这需要通过专业顾问进行,不能简单依赖零申报。
注册香港公司是内地企业对接国际市场的一条务实路径,但真正决定出海成败的,是拿到证书之后如何经营和合规维护。主体选对了吗?费用算清楚了吗?银行账户落实了吗?年审、审计、税务申报的节点是否已经记入日程?这些问题,比“有没有注册”本身更重要。
建议在注册前,先把“为什么要这个主体”想透;在注册时,把政府规费与持牌机构资质核实清楚;在注册后,尽快安排银行开户,并把年审与税务申报的时间节点标注在日历上。每一步都走稳了,香港公司才能真正成为助力企业出海的工具,而不是额外的负担。

一家年营收过亿的境外科技公司,想要在中国设立独资生产基地,从公司注册到资本金全额到账,到底需要跨过多少道门槛?根据2025-2026年最新政策要求,一个标准的外商独资项目,理想状态下需45-60天完成全部流程,但只要一份文件有瑕疵、一个口径没解释清楚,整个周期...
查看全文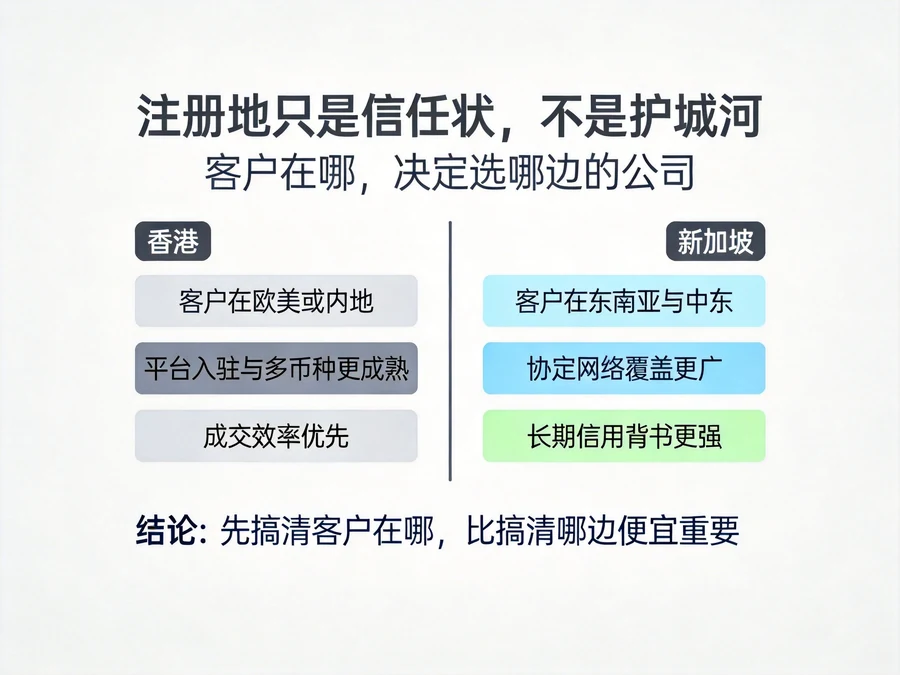
中国企业出海,第一步往往不是租办公室、招团队,而是先注册一家海外公司。而香港和新加坡,是所有离岸地中被中国企业家比较最久、也最容易纠结的两个选项。但放到2026年,答案跟前几年不太一样了——两地税负差距在缩小、审计口径在收紧、品牌扶持基金却在扩容。这篇...
查看全文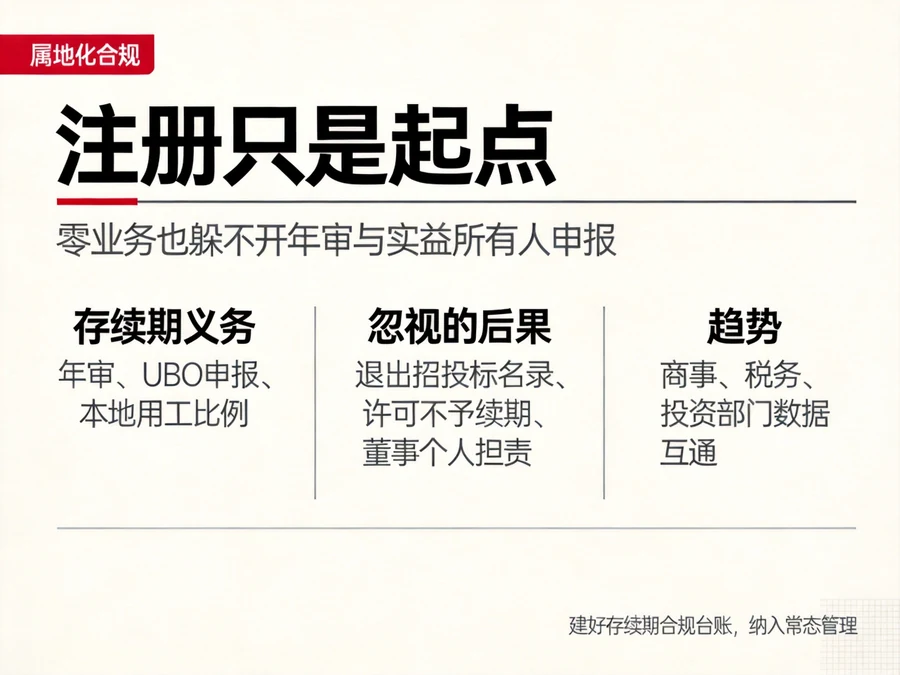
为什么有的企业在非洲市场几年下来走得又稳又顺,有的企业却连银行账户都开不了、利润也汇不回来?实话实说,业务能力只是一部分,更关键的分水岭往往在于合规底盘。非洲多国对外资主体设立、税务登记、对外投资备案都设置了硬性前置条件,很多中企习惯“先跑业务、后...
查看全文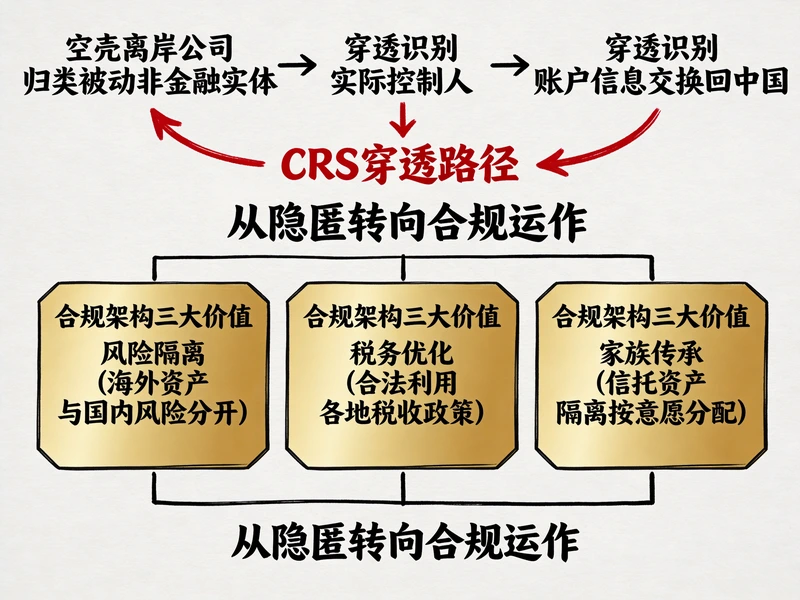
很多做外贸、跨境电商的老板,还有打算出海拓展业务的企业家,心里都有个疑问:CRS真的能把离岸公司的底裤都扒出来?原来靠离岸架构隐匿资产的路子彻底堵死了?答案是:CRS确实能穿透不合规的空壳离岸公司,但合规搭建的离岸架构,依然能在风险隔离、海外投资、家族...
查看全文