 港丰集团
财税资讯和常见问题
Tax information and FAQs
整站搜索常见问题财税资讯
点击开始搜索
热门搜索
代理记账的流程工商服务注册公司知识产权代办
Tax information and FAQs
对于已经设立或正在考虑设立离岸信托的外贸企业、跨境电商企业,以及有跨境出海需求的企业来说,2026年7月24日是一个重要的转折点。财政部、税务总局发布的《关于离岸信托个人所得税有关事项的公告》(2026年第21号)以及配套的征管公告,明确宣告了离岸信托税务优化功能的终结。简单来说,新规的核心结论是:无论是设立、存续还是终止离岸信托,相关个人均需依法申报纳税,且存在一个90天的补缴缓冲期。对于企业出海架构的规划者而言,合规申报已不再是可选项,而是必须遵守的底线。
近年来,不少外贸企业和跨境电商从业者通过设立离岸信托进行财富传承、跨境资产配置和风险管理。然而,部分个体利用离岸信托所在地区信息透明度低、税负较低的特点,转移资产、隐匿财富,甚至逃避纳税义务。根据我国个人所得税法对居民全球所得征税的基本原则,此次新规正是为了堵塞这一漏洞,提高税收确定性和透明度。这并非否定离岸信托作为成熟法律工具的价值。事实上,在合规框架下,离岸信托的核心功能——如企业资产风险隔离、婚姻财产风险隔离,以及规避境外遗产继承中的高额成本——依然有效。新规的意义在于,引导市场回归信托制度本源,使其从“避税工具”回归到财富传承与资产隔离的正轨。
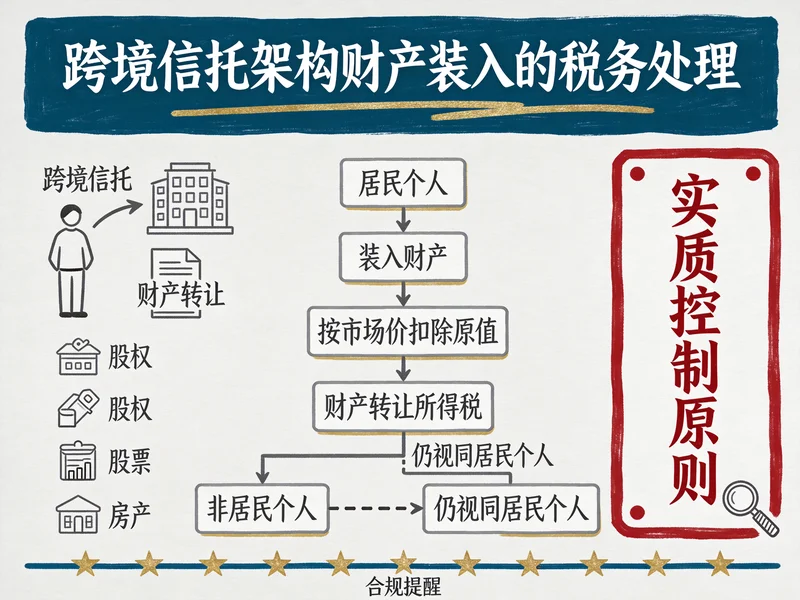
公告将离岸信托的纳税义务清晰划分为设立、存续、终止三个环节。对于外贸企业而言,理解这些规则是进行跨境架构优化的前提。
当居民个人将公司股权、股票、房产等财产装入离岸信托时,这一行为将被视为“财产转让”。以装入财产的居民个人为纳税人,按财产的市场价值扣除原值和合理费用后的余额,适用20%的财产转让所得税率。对于非居民个人,若其来源于境内的财产适用相同规则。特别值得注意的是,若非居民个人将财产装入离岸信托,但该财产由居民个人实际控制,则仍视同居民个人行为,由该居民个人缴税。这意味着,许多外贸企业主在将境内公司股权转移至海外信托架构时,需要立即评估这一税负成本。
存续期间,信托产生的收益不再需要等到实际分配才缴税。无论收益是否分配到个人手中,只要信托产生收益,居民个人就需要按年申报。收益性质不同,税率不同:财产转让所得适用20%税率,利息、股息、红利所得同样适用20%税率。这对于跨境电商企业通过离岸信托持有海外店铺、品牌或知识产权获取的收益,意味着每年都需要进行穿透式申报。对于非居民个人装入财产的信托,仅在实际分配给居民个人时,才按利息、股息、红利所得征税。
当信托因合约到期等原因终止时,居民个人需就全部信托财产的清算收益,按利息、股息、红利所得缴纳20%个人所得税。同时,为避免重复征税,公告明确:个人在境外已缴纳的相关税款,可按规定抵免;已按规定缴税的信托收益,实际分配时不再重复征收。
新规出台后,外贸企业和跨境电商企业必须立即行动。公告为存量离岸信托设立了90天的补缴缓冲期,用于处理设立环节的未缴税款。对于2023年1月1日之后将财产装入信托的个人,原则上需补缴三年税款,金额较大者还可能被延长追缴年限。这90天窗口期是主动合规、优化架构的关键时期,绝不能忽视。
根据15号公告,主管税务机关的确定有清晰顺序:首先,与装入信托财产相关的境内主要生产经营企业登记注册地;其次,与信托相关的境内财产所在地;最后,个人境内经常居住地。对于外贸企业,如果其境内公司是信托财产的来源,那么主管税务机关很可能就是这家公司注册地的税务局。企业需要立即整理信托协议、财产明细清单、组织架构信息、历年财务报表、收益分配记录等,外文资料需提前准备中文翻译件。
企业需对照新规,准确评估设立、存续、终止三个环节的纳税义务。特别是存续期间,即使收益未分配,也需按年申报。如果境外交过税,务必保留完税证明以申请抵免。若缴税确有困难,可在申报期结束前向主管税务机关提交《离岸信托个人所得税分期缴税备案表》,申请在5年内分期均匀缴纳税款。这为资金周转有压力的企业提供了缓冲。
对于以避税为主要目的设计的离岸信托架构,新规启动后,合规已成为底线。建议尽早评估风险,必要时进行架构调整。例如,可以考虑将部分资产转移至合规的香港公司注册或离岸公司注册架构下,通过香港公司银行开设账户,进行合规的资金流转和税务筹划。同时,企业出海过程中的ODI境外投资备案、ODI备案等合规路径,也需同步审视。需要注意的是,任何试图通过“当地居民代持”、“不设受益人”或“隐藏实际控制人”来规避纳税义务的设计,在大数据和国际信息交换面前已无所遁形。
针对外贸企业常见的疑问,这里提供一些具体建议。首先,关于“去哪儿申报”:纳税人可携带相关资料前往办税服务厅现场办理,后续税务部门将提供自然人电子税务局渠道。其次,关于“非居民个人的税务处理”:非居民个人将财产装入离岸信托,若其来源于境内的财产转让所得适用20%税率;若信托收益分配给居民个人,居民个人需按利息、股息、红利所得缴税。最后,关于“跨境架构的税务筹划”:在新规下,离岸信托的税务成本需要在架构搭建之初就纳入整体考量。企业应结合公司注册、公司年审、公司税务筹划等环节,进行综合合规规划,避免因信息不对称导致的税务风险。
此次离岸信托个人所得税征管规则的明确,是我国个人所得税制不断完善的重要一步,也是居民个人全球所得依法纳税法定原则的体现。对于外贸企业、跨境电商企业以及有跨境出海需求的企业而言,理解规则、合规申报、提前规划,是应对这一变化的正确路径。跨境税务的问题,越早规划,主动权越大、成本越低。90天窗口期并非危机,而是企业主动梳理和优化跨境资产架构的良机。从今天起,将合规纳入企业出海的战略核心,才能在全球化浪潮中行稳致远。
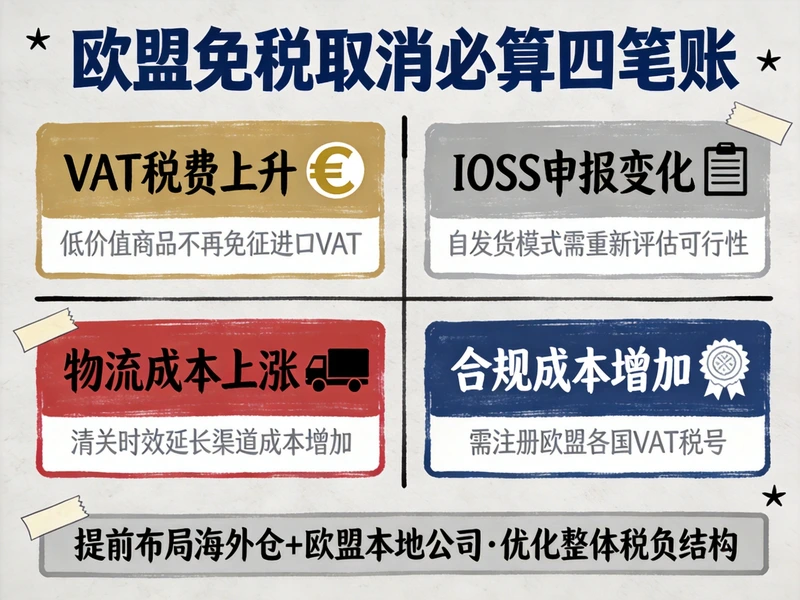
欧盟150欧元免税政策马上取消,跨境卖家该怎么应对?距离7月1日只剩最后7天,欧盟理事会去年12月批准的《(EU) 2026/382》法规即将正式生效,这意味着所有从欧盟境外直发的包裹,不管金额多少都要缴纳关税,绝非简单的成本微调,而是跨境出口模式的底层逻辑在改变。今...
查看全文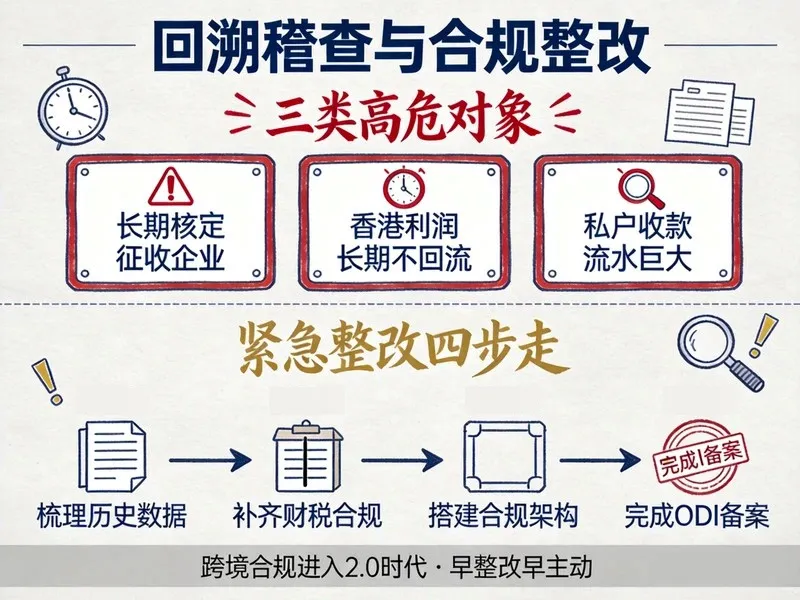
跨境卖家以为2025年拿到核定征收资质就可以高枕无忧?醒醒!近期多地税务部门已经启动针对跨境电商的税务“回溯”行动,不少卖家哪怕刚在2025年Q3/Q4谈妥核定征收,依然被要求自查2022年以来的旧账,涉税风险一触即发。今天就给咱跨境圈的老板们把这事掰扯清楚,该怎么...
查看全文
不少做速卖通的跨境电商卖家,为了降低税负、灵活调度资金,都注册了香港公司来承接业务。可等赚了钱才发现,把香港公司的利润转回内地没那么简单——怕踩外汇监管的红线,怕被税务盯上,更怕资金被冻结。其实只要找对合法路径,做好合规操作,利润回流完全可以顺顺利...
查看全文
做跨境业务的外贸企业、跨境电商企业,几乎都绕不开离岸账户。但“开了户”和“会用”之间,其实隔着不少认知差距。特别是资金怎么合规回到国内,市面上说法很多,真正讲清楚的不多。这篇文章用直白的话,把离岸账户的本质、两类账户的区别、资金回流的正规路径,以及容...
查看全文
您好!请登录