港丰集团
财税资讯和常见问题
Tax information and FAQs
整站搜索常见问题财税资讯
点击开始搜索
热门搜索
代理记账的流程工商服务注册公司知识产权代办
Tax information and FAQs
欧盟新规一轮接一轮,对欧出口企业最该关心什么?答案是:不是关税涨了多少,而是合规门槛已经提前卡在清关、投标、投资和物流各个环节。高盛研究测算显示,欧盟现行及拟议中的对华贸易限制措施,可能波及中国每年对欧出口额的约27%。也就是说,每四元对欧出口生意里,就有一元要面对新的申报要求或审查机制。欧洲市场没有关门,但进入了“有条件、可追溯、强调互惠”的开放模式。企业要想在欧洲市场立足,必须先跨过四道合规门槛:碳数据监管、本地价值证明、外国补贴审查、低值包裹规则。
这四道门槛分别对应不同行业和交易场景,下面逐一拆解。
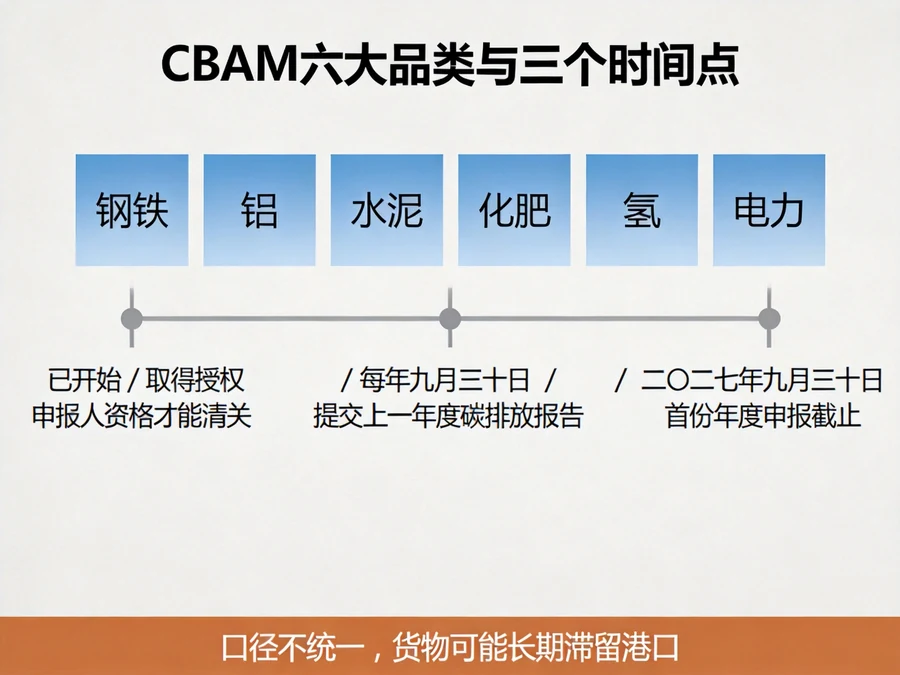
钢铁、铝、水泥、化肥、氢和电力六大类产品,从2026年1月起正式进入欧盟碳边境调节机制(CBAM)实施期。根据规定,除电力和氢气外,年进口量超过50吨的进口商,以及任何数量的电力、氢气进口商,都必须先取得欧盟“授权CBAM申报人”资格,海关才会放行。进口商每年9月30日前要提交上一年度碳排放报告,2026年进口货物的首份年度申报截止2027年9月30日,并根据实际排放量购买CBAM证书。
很多出口企业以为碳数据只是环保报表,但欧盟海关并不接受企业自行整理的口径。如果核算标准不统一,或者申报资格不完整,货物到港后可能长期滞留。原本30天的交付周期一旦变得不可控,订单违约和客户流失就会接踵而来。更麻烦的是,如果实际碳排放高于申报,企业还需要补买证书,出口成本直接上升。
碳数据背后牵扯生产、能源、采购、供应链和财务多个部门。只要一个环节的数据口径对不上,清关就会卡壳。建议高碳品类出口企业在出货前完成内部数据标准统一,把从原材料到出厂环节的碳排放证据链整理完整,别等到货在港口才补材料。
碳数据只是第一道门槛。对于打算赴欧投资建厂的企业,另一道考验来自欧洲本地价值要求。
过去不少企业认为,只要在欧盟注册公司、建了厂房,或者经第三国简单转口,就能规避监管。但现在这条路越来越走不通。欧盟《净零工业法》《关键原材料法》已经生效,2026年3月发布的《工业加速器法案》草案又提出更严格的本地化比例要求。如果企业希望参与公共采购或申请政府资金,必须证明项目在本地研发、关键部件采购、人员结构、知识产权布局等方面有实质贡献。
只搭一个空壳厂房,没有建立价值链,不仅拿不到激励,反而容易触发反规避调查。很多企业前期忽略这类条件,等项目落地才发现不符合监管要求,政府采购资格受限,前期投资几乎等于白投。因此,电动车、电池、光伏企业最好在投资决策阶段就重新审视研发、供应链、人员、知识产权和融资架构之间的关系,把本地化从“形式达标”变成“实质合规”。
本地价值考核针对的是制造业投资。如果你打算通过并购或投标进入欧洲,面对的则是另一套更前置的审查逻辑——外国补贴条例(FSR)。
FSR已经从原则性条文进入常态化执行阶段。企业参与大型并购或者公共采购,除了商业报价,还要披露资本来源、历史补贴背景、关联交易、第三国金融贡献等大量信息。而且审查范围不止是交易本身,而是延伸至集团整体获得的第三国金融贡献和国家控制关系。换句话说,母公司拿过什么补贴、有没有政府背景,都可能成为审查对象。
从已披露的执法案例看,中国大陆企业出现频率不低。如果没有提前做风险排查就参与投标,很可能因为申报瑕疵被取消资格;并购交易也可能被叫停。轻则损失尽调成本,重则被认定为“市场扭曲”,影响集团在欧洲所有业务的准入。FSR的判定逻辑和平衡测试比较复杂,建议企业在交易启动前就系统性梳理资本结构、历史补贴记录和关联交易,优化投资主体与融资架构,尽量降低触发审查的概率。
FSR针对的是大型交易。对大量依赖直邮小包的服装、玩具、美妆、消费电子卖家来说,最直接的冲击来自低值包裹关税新规和EPR制度。
以前发小包到欧盟,价值低、关税低,模式简单。现在低值包裹规则改变了原有的电商经营模式,EPR(生产者责任延伸)制度又在德国、法国、意大利、西班牙等国家强制落地。包装、WEEE电子电器、电池法EPR注册,已经变成强制性要求。没有完成EPR注册,产品在多个欧盟国家可能无法上架销售;VAT申报不合规,面临追溯征税和罚款。跨境电商本身利润空间有限,合规成本如果没有提前预算,很可能直接吞噬利润。
很多卖家把EPR、VAT、产品合规分开处理,结果漏报频发。更高效的做法是建立统一的合规台账,把SKU、销售国、产品类别、合规责任逐一对齐,多国、多品类的申报义务整合归集,形成一份内部清单,避免碎片化操作带来的资质过期和信息错配。
以上四道门槛,表面看分别针对传统制造业、新能源投资、并购交易和跨境电商,但背后的逻辑一致:欧盟监管正在从“事后处罚”转向“交易全链条前置审查”。
出口企业做欧盟合规评估,不能只盯着自己的产品,还需要向上追溯原料来源,向下关注客户采购标准和公共融资的附加条件。只有把“政策—产品—供应链—客户”看成一个整体,才能提前发现风险。
对于准备去欧洲投资设厂的企业,资金和主体架构的合规同样要在早期规划。ODI境外投资备案是否完成,直接影响投资款能否顺利进入欧洲项目公司;不少企业会先注册香港公司,再以香港公司作为对欧投资平台,配合离岸银行开户,让跨境资金调度和利润汇回更灵活。这些安排看起来跟欧盟政策无关,但一旦前期架构不清晰,后期欧洲端的合规审查也会被牵连。
2026年之后,欧盟市场不再是“产品没问题就能做生意”的市场。合规能力已经等同于入场券,并且要在第一笔订单、第一次投标、第一个工厂动工之前就位。建议企业把合规当作经营预算的一部分,而不是遇到问题再补救。提前把碳数据、本地价值、补贴申报、EPR这些门槛摸清,欧洲市场依然有机会,但前提是准备到位。

在跨境电商行业快速发展的今天,亚马逊卖家面临着越来越严格的平台规则和全球税务监管。尤其是2025年国家税务总局连续出台新规后,如何在合规的前提下优化运营成本、拓展全球市场,成为卖家们必须面对的课题。而注册香港公司,正从过去的“可选方案”逐渐成为亚马逊卖...
查看全文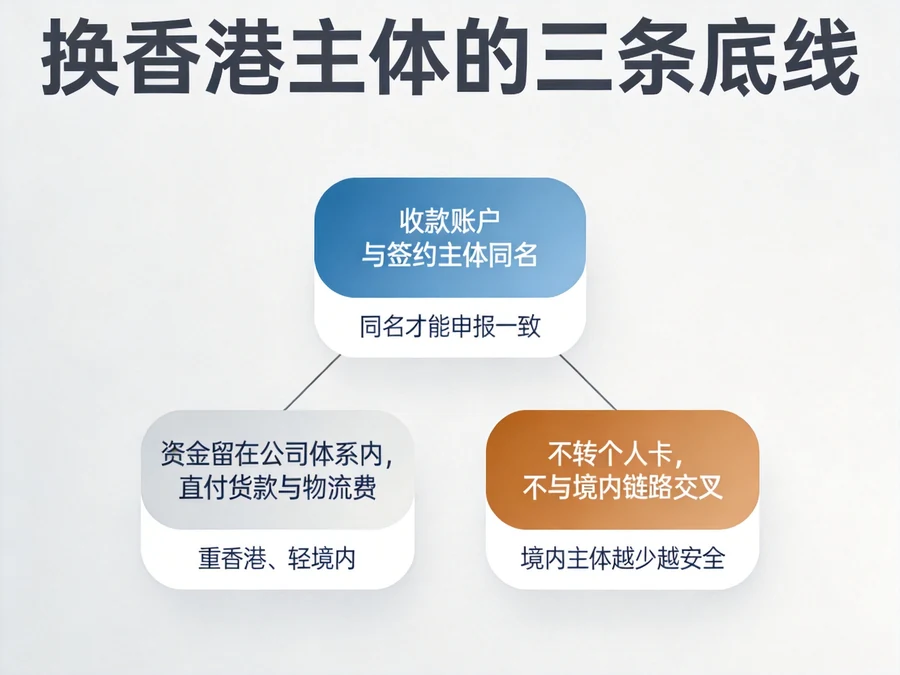
2025年10月起,亚马逊开始将店铺销售数据直接推送税务系统,越来越多内地主体的卖家被要求按营业额申报。很多跨境卖家开始犹豫:我的店要不要换香港主体?先说结论:不是所有人都需要换,但凡是做欧洲站、已收到通知、经营规模稳定的卖家,大概率逃不掉。真正决定你...
查看全文
很多外贸和跨境电商企业在搭建海外架构时,都会面临一个共同问题:开曼、BVI、塞舌尔、马绍尔这四个常用离岸注册地的经济实质合规要求,到底怎么区分?网上信息往往陈旧且零散,不同属地的规则又各不相同,稍不留神就可能踩坑。本文结合2026年最新官方法规与一线实操...
查看全文
Cdiscount是法国本土最大的综合型电商平台,港丰集团专注提供跨境电商税务合规服务,涵盖海外公司开设、跨境支付与物流解决方案、VAT税务合规申报一站式助力企业快速拓展全球市场。
查看全文