 港丰集团
财税资讯和常见问题
Tax information and FAQs
整站搜索常见问题财税资讯
点击开始搜索
热门搜索
代理记账的流程工商服务注册公司知识产权代办
Tax information and FAQs
很多外贸老板和跨境电商创业者,在注册了香港公司、离岸公司之后,以为万事大吉。直到某天想把境外利润汇回内地买房、发工资,或者准备上市尽调时,银行一句“登记文件呢”就能让资金卡在境外。2026年7月1日,国务院837号令正式落地,发改、商务、外汇、税务四端数据打通,穿透式核查实控人。过去那种“先注册、后补登”的缓冲期,已经彻底终结。
这篇文章不讲晦涩的法条原文,只帮你做三件事:对号入座,判断你的公司该走哪条路;避开三个最贵的误区;看懂两个真实老板的样本,吸取经验。
| 路径 | 适用主体 | 核心手续 |
|---|---|---|
| ODI备案 | 境内公司去境外新设、收购、增资 | 发改委+商务部+外汇局,三套备案 |
| 37号文登记 | 个人在境外设立SPV,计划融资或返程投资 | 外汇局办理个人特殊目的公司登记 |
| 纯海外经营 | 钱、业务、人都在境外,与境内无资金往来 | 一般无需境内登记(但极少适用) |
一句话判断:公司名义投出去,走ODI备案;个人名义搭红筹或VIE架构,走37号文登记;钱完全在境外循环、跟国内没关系的,理论上不用登记,但这种情况在实际业务中少之又少。
很多企业出海的第一步,就是注册一家香港公司。但香港公司注册完成,不代表合规走完。真正决定资金能否顺畅回流、架构能否经得起穿透核查的,是ODI境外投资备案或37号文登记。选错路径,不是多跑两次窗口的问题,而是钱卡在境外、资产面临限期处分的风险。
错。只要境内公司向境外出过资、借过钱、担过保,或者境外股权的最终受益人是境内主体,就已经进入ODI的监管视野。监管看的是资金流向和控制权归属,不看公司叫什么名字,哪怕叫“贸易公司”或“咨询公司”,只要实质构成投资行为,就必须走ODI境外投资备案。
部分对。如果是纯贸易收款,没有融资意图,也没有返程投资计划,严格来说不在37号文登记范围内。但一旦涉及境外股权融资、VIE架构搭建,或者把境外收益投回境内,就必须补办37号文登记。很多个人老板在注册海外公司时没想那么远,等真到了融资或上市节点,才发现补登记窗口正在收紧。
837号令实施前,这个操作还能拖一拖。837号令落地后,这是高危动作。未按规定履行手续,可处投资额1‰到10‰的罚款,情节严重可责令处分境外资产。对于历史遗留的未登记项目,现在是“主动补比被查补便宜”的最后窗口。发改、商务、外汇、银行、市监五方数据正在联动,穿透查实控人只是时间问题。
| 情形 | 建议路径 |
|---|---|
| 境内公司控股或出资 | → ODI备案 |
| 个人持股 + 有融资或返程意图 | → 37号文登记 |
| 个人持股 + 纯贸易收款(频繁往来) | → 建议ODI或重搭架构 |
| 个人持股 + 资金完全境外循环 | → 留好合同、流水、物流单 |
实操建议:
在离岸公司注册和香港公司注册完成后,很多老板忽略了税务筹划环节。无论走ODI还是37号文,后续的离岸银行开户、香港公司银行账户管理、公司年审、公司税务筹划,都需要前置规划。一步到位,远比事后补漏更省成本。
2019年,他用个人名义开了一家香港公司,专门收海外货款。账面攒了1800万。2026年想汇800万回内地买房,银行要求提供ODI或37号文登记凭证,他拿不出来。最后不得不把香港公司转给境内主体,补办ODI备案。整个过程拖了6个月,多花了近20万中介和审计费。钱没少,但“补课费”让人肉疼。这20万不是税,是“以为不用登记”的学费。
2022年,这家工厂以境内主体走ODI备案,设立了香港全资子公司,专门收B2B订单的货款。发改委、商务、外汇三套备案,花了2个月跑完。之后每年利润按ODI分红路径汇回内地,银行一路绿灯。2025年香港公司想再投越南仓库,提前做了再投资报告,资金链全程可穿透。老板说:“前面两个月把路修好,后面五年都走得顺。”
这两个案例说明,境外架构的合规与否,直接影响资金流动效率和业务扩展速度。不管是企业出海做ODI境外投资备案,还是个人做海外公司注册后走37号文,都建议在注册公司之前就做好路径规划,而不是等到要用钱时再补。
对于已经完成香港公司注册或离岸公司注册的老板,建议同步梳理一下离岸银行开户和香港公司银行账户的使用情况,确保资金进出与合规路径一致。同时,公司年审和公司税务筹划也要纳入年度合规清单,不能单独割裂来看。

ODI备案是企业出海的通行证,37号文登记是个人境外持股的护身符,837号令则是2026年之后悬在两者头上的那把尺。选错路径,不是多跑两次窗口的事,而是钱卡在境外、资产面临限期处分的事。
跨境出海,合规先行。与其等到资金被卡、架构被穿透核查时再花大价钱补课,不如在注册公司之前,花点时间把路径选对。前面两个月把路修好,后面五年都走得顺。这是所有外贸企业和跨境电商创业者,都应该记住的一句话。
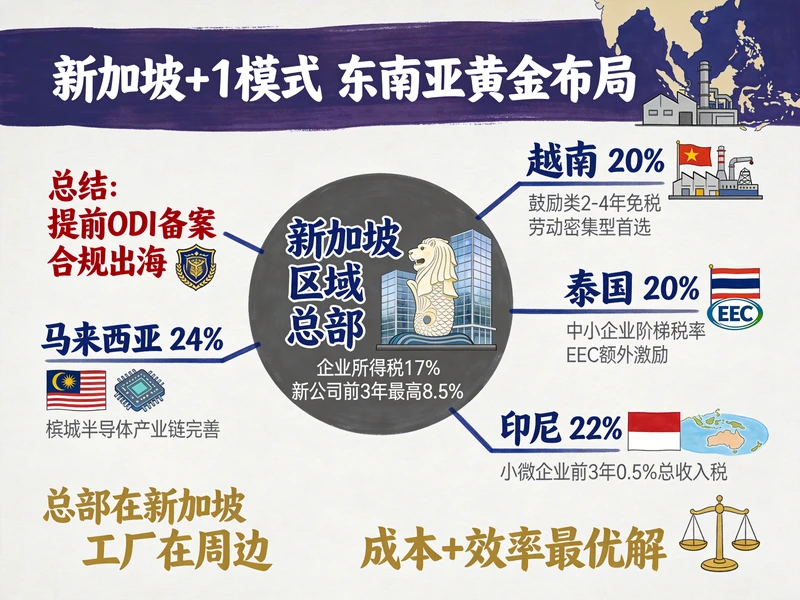
不少外贸、跨境电商企业现在都盯着东南亚这块香饽饽,但选对国家真的比埋头努力重要——选到不匹配的市场,要么税负压得喘不过气,要么外资准入卡脖子,最后忙活半天白折腾。今天就以新加坡、越南、泰国、印尼、马来西亚五国为核心,结合火遍出海圈的"新加坡+1"模式,...
查看全文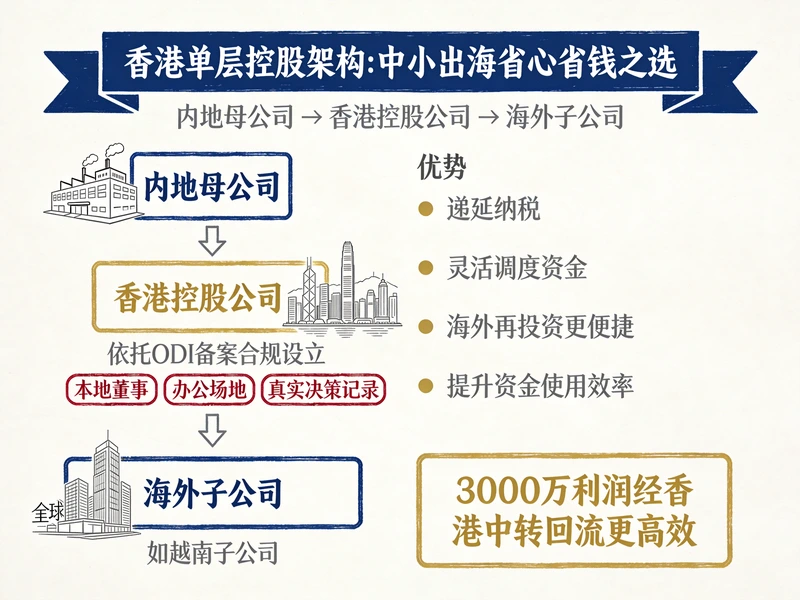
海外子公司赚了钱,拿回国后发现税负重?不少外贸工厂、跨境电商老板吐槽,出海打拼好几年,到头来一半利润都给税费和违规成本搭进去了!核心问题其实就一个:初期架构没搭对,利润回流成了闯迷宫——直接分红税负高到肉疼,私下回流又怕被罚到倒闭。2026年CRS2.0落地...
查看全文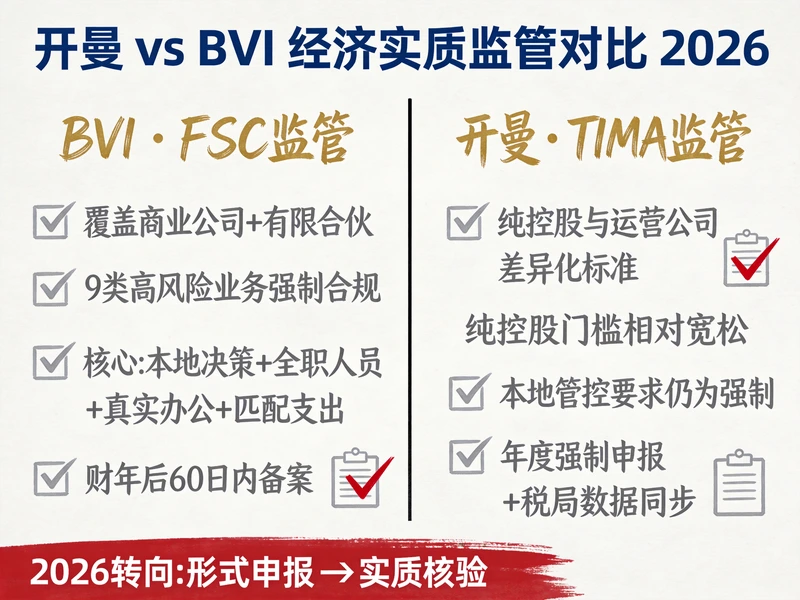
2026年做跨境电商、外贸出口,或是有海外架构搭建需求的老板注意了!你的开曼、BVI离岸公司还能靠“无人员、无场地、无实际经营”的空壳模式混合规吗?答案是绝对不行!随着OECD反避税监管升级、欧盟税务透明度审查常态化,今年开曼、BVI的经济实质监管全面收紧,彻底...
查看全文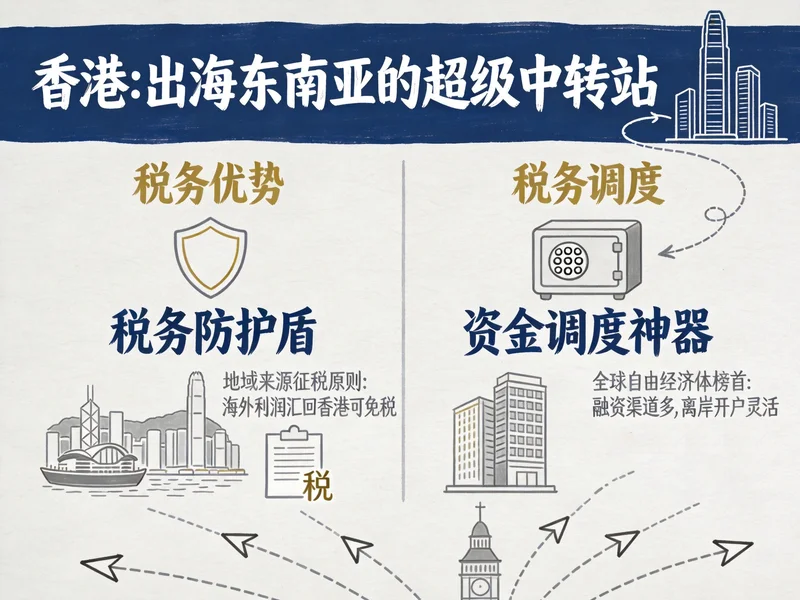
中国企业进军泰国市场,怎么搭最稳的“跳板”?不少吃过出海亏的老板会告诉你:先注册一家香港子公司,再落地泰国分公司,这套双架构组合拳,才是打开东南亚市场的最优解。咱今天就掰开揉碎了说,这套模式到底好在哪,实操中要踩哪些坑,看完你心里就有数了。
查看全文
您好!请登录