港丰集团
财税资讯和常见问题
Tax information and FAQs
整站搜索常见问题财税资讯
点击开始搜索
热门搜索
代理记账的流程工商服务注册公司知识产权代办
Tax information and FAQs
手里攥着一家香港公司的外贸老板,十个里有八个,是在审计季才第一次慌的。发票找不到了、合同不知塞哪了、银行月结单从没导过——等会计师开口问,才发现自己根本不知道从哪下手。
问题不在你懒,而是香港公司的理账逻辑,灵活得和内地那套完全不是一个物种。把这套逻辑理顺,大多数“乱账”都能救回来。尤其是做跨境电商和外贸生意的朋友,平时资金进出频繁、平台账户多,如果不理解这套规则,审计季就是一年一度的“渡劫”。
很多做惯内地生意的老板,接触香港公司时脑子里的默认逻辑是:每月开票做账→每月每季报税→年底审计。这套逻辑,放在香港,有一半不成立。在香港,记账、报税、审计是三个独立环节,由不同的时间节点驱动、按不同的规则执行。
香港《公司条例》只要求公司“保存足够的会计记录”,没有规定必须按月记录,也没要求必须找第三方代理。理论上,自己用Excel做账、自己存档,完全合规。内地不一样,有明确的月度做账要求,增值税按月/季申报、企业所得税按季预缴,账不能断。香港可以把一整年的账攒到一起,年底一次性理出来。这既是灵活性的来源,也是“乱账”的来源——灵活的另一面,就是容易松懈。
对于做跨境生意的老板来说,这种灵活性其实是个机会:平时精力可以全部放在业务上,年底一次性理清。但前提是,日常的银行月结单、Invoice、合同,必须随手存好。
香港公司每年向税务局递交利得税报税表,一年仅仅一次。税局发表后通常给一至三个月准备。内地小规模纳税人一年至少申报八九次,一般纳税人更多,年度汇算另算。这意味着你不用全年绷着一根弦;但反过来——平时什么都没留,报税季就只能面对一整年的空白从头补。
很多跨境电商老板习惯用PayPal、Stripe、亚马逊后台直接收款,觉得钱到了就行,没留任何形式的销售记录。等到报税时才发现,所有交易都要逐笔对应凭证,那个工作量,足以让人连续失眠一周。
香港《公司条例》要求所有公司每年必须做审计,不论规模、不论有无经营。零申报不等于免审计。很多人以为“公司没业务,不用审计了吧”。在内地,不少小微企业因执法力度差异,审计并未严格执行;但在香港,只要处于运营状态,就必须出审计报告。
尤其是找到香港公司银行账户有流水的公司,哪怕只是用来收一笔货款,审计就是躲不掉的。三者的关系很直白:记账是源头,报税是中间环节,审计是最后“交卷”。源头乱了,后面两环的成本必然往上走。
| 对比维度 | 内地公司 | 香港公司 |
|---|---|---|
| 报税频率 | 增值税按月/季、企业所得税每季、年度汇算 | 利得税一年一次 |
| 税务发票 | 金税系统,发票号唯一、税务联网 | 形式发票,企业自行生成 |
| 月度做账 | 有,账不能断 | 无,可按年集中处理 |
| 审计要求 | 法律有要求,中小企业执行偏宽松 | 所有公司每年必须审计 |
| 会计准则 | 中国企业会计准则 | 香港财务报告准则 |
| 主要税种 | 增值税、企业所得税、附加税等 | 主要有利得税,无增值税 |
| 做账主体 | 须配持证会计或备案代理 | 可自行记账或委托代理 |
这张表看下来,结论只有一个:你不能用内地那套“月月报税、系统管票”的惯性思维来经营香港公司。做外贸和跨境电商的老板,通常同时拥有内地公司和香港公司,两套规则切换时最容易出问题——在内地有财务帮你盯着,在香港全靠自己。
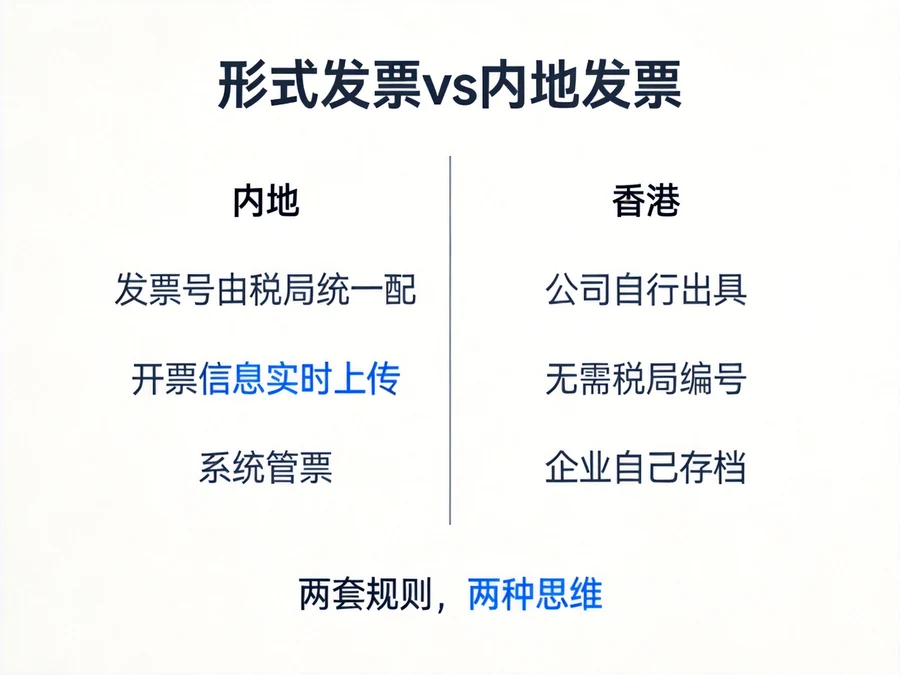
关于形式发票,有必要单独讲清楚,因为这是两套规则最大的分水岭。内地开一张发票要进金税系统,发票号由税局统一配,开票信息实时上传。少开一张、开错一张,都可能被系统预警。香港没有这套系统。
香港公司出具的是形式发票(Proforma Invoice),本质是一份商业文件,由公司自己生成,不需要税务局编号。只要能证明交易真实存在,打印的、PDF生成的都行;Invoice上写清买卖双方、货品描述、金额、日期,就是有效凭证。
这个差异带来的灵活性是巨大的:你不会因为“发票不够用”影响收款,也不用每月跑税务局领票、核销。尤其对于跨境电商卖家,一天几十上百个订单,如果每单都要去税务系统开票,根本不可能运作。香港的做法,等于让企业自己掌握开票权。
但反过来——正因为它不像内地那样被系统“锁死”,需要你有意识地把每张Invoice存档、对应到流水。内地系统替你管发票,你被动合规;香港把主动权交给你,你得自己管。两套规则,两种思维。
不管你是被“香港的灵活”放松了警惕,还是单纯没想过账要管——处境都一样:审计季到了,资料没整理。别慌,按顺序来。这套方法,已经在大量香港公司审计实操中验证过,只要照着做,绝大多数“乱账”都能顺利交卷。
香港审计的起始点永远是银行对账单,按月下载月结单。审计师看不到流水,什么都做不了。登录公司网银→找“账户对账单/Account Statement”→按年度导出PDF。
这里要特别提醒做外贸的朋友:香港公司银行账户往往不止一个,港币账户、美元账户、人民币账户都要导,一个不能少。如果有离岸银行开户的其他账户,也要一并整理。流水到手,你就有了完整时间线,后面所有资料都能对着这条线找。这是基础中的基础。
这是工作量最大的一步,逻辑却很简单:每一笔收入,找一份合同或形式发票;每一笔支出,找一张单据或说明。别“先整理所有发票再对账”,那样越整越乱。正确顺序是拿着流水,一笔往下核。
建议建一张Excel对照表:日期/金额/交易对手/类型/凭证情况/备注。这张表做完,你心里就有底了——哪些有凭证、哪些缺、缺到什么程度。它也能直接交给审计师,减少来回沟通的耗时。做过一次你就知道,这张表就是整个审计项目的“作战地图”。
收好的凭证分两路:收入类包括客户合同、销售Invoice、收款确认邮件、平台后台截图(亚马逊、Shopify结款记录);支出类包括采购合同、供应商Invoice或收据、费用报销单、转账凭证。每类建文件夹,按年度再分子文件夹。纸质件扫描成PDF,电子件归入对应目录。
找不到Invoice怎么办?坦诚处理。小额零散支出备注说明即可;大额交易尽量补一份说明函;完全找不到的告诉审计师,他们有替代核查办法。做跨境生意的老板,很多时候供应商在海外,一张形式发票都没发过来,钱就付出去了——这种情况一定主动说明,千万别藏着。
这两类资金,是审计师每次必问的。工资发放——哪怕之前没正式工资表,现在补一份Excel,按人员、月份、金额列清,并找对应银行转账记录;现金发放的需签收记录。股东/老板与公司之间的往来——借钱给公司、公司还款给个人,这类流动必须有一份“股东往来说明”写清每笔款项性质。不是为“漂白”什么,是给审计师一条清晰的核查路径。
特别是很多外贸老板习惯用个人账户收付公司款项,这种混同一定要梳理清楚。香港公司审计对于关联方交易特别敏感,说不清楚性质,审计师就出不了无保留意见的报告。
资料大致整理完,逐项过一遍:银行对账单全年度、所有账户、已导出PDF;收入凭证每笔收款有合同/Invoice/截图;支出凭证主要支出有单据,小额零散有备注;工资台账发放记录、金额与流水匹配;股东往来说明函每笔性质清晰;缺失凭证清单已整理,准备主动递给审计师。
最后一项最容易被忽略。你把缺的凭证列一张清单主动递过去,审计师提前知道缺口在哪,做账时就能准备好替代程序,反而提效。有的老板觉得“缺东西不好看,藏着掖着”,结果审计师一遍遍来问,耗时耗力,费用反而更高。主动交底,是最聪明的做法。
在做香港公司年审和税务筹划的咨询中,这三个问题几乎每个客户都会问,这里统一回答一次。
可以不管记账的频率,但不能不管凭证的存放。你可以年底一次性理账,但现在拿到的每张Invoice、每条收款记录、每笔转账凭证,必须当下就存好。做过企业出海的人都懂这个道理:合规的功夫在平时,临时抱佛脚只会花更多钱。
只要Invoice上的信息真实——买卖双方、货物描述、金额、日期——形式发票和内地增值税发票在审计效力上没有本质区别。这一点,很多第一次接触香港公司的老板都容易误解,以为没有税务局编号就是“不正规”。其实税务局认的是交易实质,不是票据形式。
只要是运营中的公司,即便利润为零,也必须出具审计报告。真正的“零申报”只适用于从未开业、无银行账户、无经营活动的休眠公司。有流水、有账户、有交易——哪怕只收回一笔钱——就不算零申报。很多外贸老板注册了香港公司却放着不用,以为零申报就完了,等收到税局信件才发现问题。
这篇文章讲了两个层面。表层是“审计前怎么临时救急”——五步法、对照表、自检清单,照着做,资料包就能交出去。底层想说的是:香港公司这套规则的优势,和它容易让人踩坑的地方,其实是同一件事。
不用每月报税,你能灵活调度资金、集中理账,但也容易一年拖一年;形式发票自出,你不受金税系统限制、收款快,但也得自己盯紧每张票有没有漏;可以自己记账,省了代理费,但“记账→报税→审计”整条链的衔接责任,得公司内部自己扛。
对于外贸和跨境电商企业来说,香港公司往往是海外架构中的重要一环,涉及离岸公司注册、香港公司银行开户、后续的审计和税务筹划,每一步都有讲究。你不需要成为会计师,但你需要理解这套逻辑的底层运行规则。
香港公司给你的是灵活,不是豁免——松的是节奏,紧的是自觉。审计季来之前,早点动手,别等到最后一个月才翻箱倒柜找银行月结单。现在就登录网银把流水导出来,把散在各处的Invoice归到一个文件夹里。用不了一天时间,但能省下后面几万块的审计费用和无数个焦虑的夜晚。出海这条路,账理清了,才能走得远。

最近刷短视频、看行业推文,不少跨境卖家都在焦虑:“只要是内地人用香港公司做亚马逊,CRS2.0一定会把账户流水、个人信息全交换回内地税务局!”这话听着吓人,但其实没说全——根据OECD官方的CRS判定规则,真实做亚马逊经营、有实际业务流水的香港公司,一般不会被CRS...
查看全文
2026年税务稽查还靠“随机抽查”碰运气?那你可就错了!现在的税务稽查早已不是“瞎抽盲选”,而是靠大数据给每家企业画“风险画像”,精准锁定异常主体实施打击。不管你是做跨境电商的卖家,还是搞外贸业务的企业,或是有出海需求打算办理ODI境外投资备案的创业者,这套数...
查看全文
跨境卖家跟风赛维模式,为啥90%都踩了税务红线?答案很直白:大家只抄了“多开店铺、香港公司注册”的表面作业,却把ODI境外投资备案、货权转移、经济实质这些合规底层逻辑抛在了脑后,结果被金税四期大数据精准稽查,轻则预警整改,重则面临巨额罚款。本文就给大家拆...
查看全文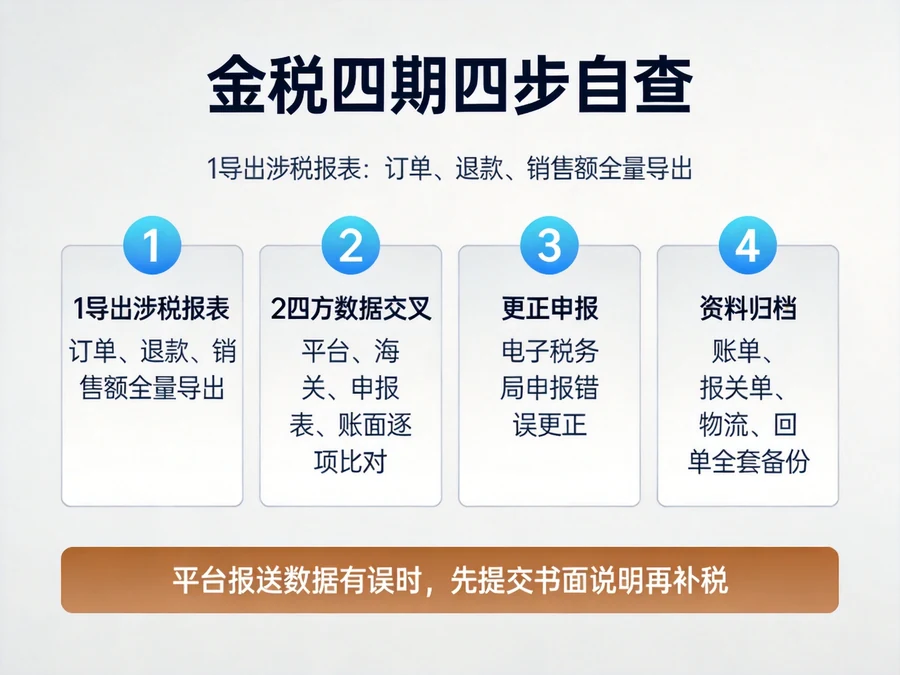
最近不少深圳卖家收到了“请对往期申报数据自查更正”的提示,第一反应都是:我按期报了税,为什么还要改? 这里直接给结论:金税四期正在把平台报送订单、海关报关、企业申报、银行收汇这四套数据放在一起交叉比对,问题不在于你有没有报,而在于你报的数字,和平台报...
查看全文