港丰集团
财税资讯和常见问题
Tax information and FAQs
整站搜索常见问题财税资讯
点击开始搜索
热门搜索
代理记账的流程工商服务注册公司知识产权代办
Tax information and FAQs
很多外贸和跨境企业在申报ODI境外投资备案时,往往把注意力放在“材料够不够”上,结果材料交齐了,还是被退回。根据实际接触的案例,大多数卡点不在单份文件缺失,而在文件与文件之间的逻辑矛盾。金额对不上、路径说不清、可研报告和主业没关系,这些问题比材料不全更隐蔽,也更容易反复消耗时间。下面按实操中出现频率从高到低的顺序,把六个最典型的坑梳理一遍。
这是被退回次数最多的一类问题,本身不复杂,但因为涉及的文件多,很容易出现疏漏。比如股东会决议写的是500万美元,可研报告换算成人民币,发改委备案表又填了另一个数字,币种还不统一——审查人员看到这种情况,第一反应是申报内容不严谨,退回要求核对是常规操作。
不仅是金额,境内主体全称、境外项目名称、出资路径这些关键信息,也需要在所有文件中保持完全一致。哪怕某个文件里把公司名称多写了一个“市”字,或者英文名大小写不统一,都可能在审核环节被标记。建议制作一份关键信息核对表,把金额(注明币种)、主体名称、项目名称、股权结构逐项列出来,在提交前对照所有纸质和电子文件过一遍。这个动作看起来简单,但能拦下至少三分之一的无谓退回。
监管部门、发改委和银行,审核时最关心的问题是一致的:钱从哪来。这个问题回答得不清楚,整套材料都会受到质疑。如果申报写的是自有资金,那就要有对应的银行存款证明和近期的审计报告作为支撑;如果写的是股东借款,必须有借款协议,并说明股东的资金来源;如果涉及银行融资,则要有授信协议或贷款意向函。这些文件不是走形式,是审核人员判断资金来源真实性的主要依据。
尤其要提醒的是,不要用短期过桥资金来充当自有资金。银行流水会真实记录资金进出情况,一旦发现资金刚到位就用于ODI申报,材料的可信度会大幅下降,甚至影响后续的备案审批。对于跨境电商这类资金流动性较强的企业,建议提前梳理公司账面上的资金沉淀情况,确认哪些资金确实属于可支配的自有资金,再据此设计申报方案,而不是先选一个说法再去凑材料。
可研报告是ODI境外投资备案中篇幅最长、也最容易被敷衍的文件。不少企业从网上下载模板,改一改项目名称和数字就提交。问题是模板里常见的内容是“当地市场前景广阔”“预期收益显著”“当地营商环境优越”这类宏观描述,完全看不出来为什么一家做制造业、贸易或者跨境电商的企业,要跑到海外去做这项投资。
监管审查的一个核心关注点,就是项目与境内主业的关联性。如果企业的主业是消费电子出口,那投资海外销售渠道或售后服务中心就说得通;如果主业是服装代工,跑去海外做房地产或矿业开发,关联性不强,就要花费更多篇幅去论证商业合理性,比如说明当地客户资源积累、供应链协同需求、分散经营风险等具体原因。写可研报告时,一定要把“为什么是我们去做这个项目”讲清楚,而不是只论证“这个目的地有多好”。关联性论述不充分,材料再厚也很难通过。
涉及海外公司注册或离岸公司注册的项目,通常需要提交一部分外文材料,比如境外公司章程、投资协议、标的公司审计报告等。监管要求这些文件配套规范的中文翻译件,但很多企业为了省时间,直接用在线工具机翻后打印。机翻在专业术语、法律表述上的错误率很高,容易出现意思相反或表达模糊的情况,审查人员一眼就能看出来,整体信任度反而会下降。
对于关键法律文件,建议安排专业翻译并办理翻译公证。这里并不是说所有外文文件都要公证,但涉及股权、出资、公司治理的几份核心文件,一定要做到术语准确、表述严谨。尤其当境外公司是通过香港公司或开曼公司等离岸架构间接持股时,境外公司的章程和股东名册翻译质量直接影响出资路径是否清晰,这部分投入不能省。
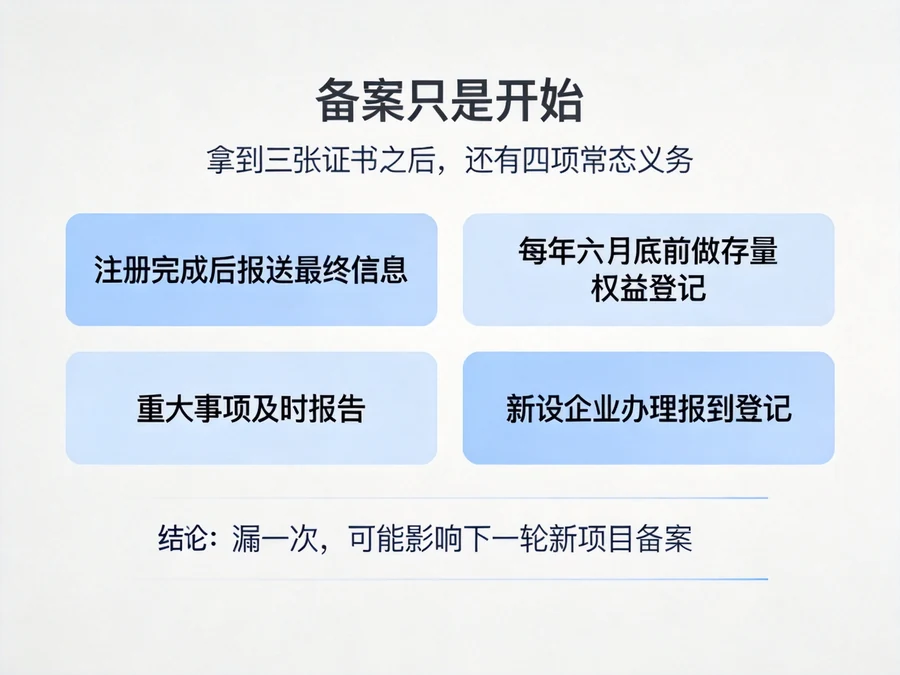
不少企业以为ODI备案就是拿到发改委、商务部门和外管的三张证书,批文到手就结束了。实际上按企业境外投资管理办法的规定,这才只是开始。境外企业完成注册后,境内主体需要向发改委和商务部门报送最终注册信息;每年还要按规定办理ODI存量权益登记,通常是在每年6月底前完成上一年度数据的填报;境外企业如果发生股权变更、增资、减资或终止等重大事项,也要及时向主管部门报告。另外,新设立的境外企业还应当按我驻外使领馆经商机构的要求办理报到登记。
这些后续义务平时不显眼,但遗漏一次,可能影响下一轮新项目的备案申报。对于业务持续拓展的企业来讲,ODI备案不是一次性事务,而是一个持续动态管理的过程。建议由专人负责存续期管理,或委托专业机构跟进各项报告的时间节点,避免因为疏忽而给未来的新项目埋下隐患。
政府部门审核通过了,不代表资金就一定能顺利汇出。银行对ODI项目有独立的尽调流程和风险偏好,尤其是在大额外汇出和敏感行业领域,银行内部审批的严格程度有时不比监管部门低。很多企业的尴尬处境是:发改委和商务部门的批文都拿到了,结果在开户行做汇款审核时被要求补充说明材料,资金迟迟无法出境,项目进度因此延误。
解决思路是转变时间观念——不要等到备案全部完成才去找银行,而是在发改委申报阶段就和开户行沟通。把项目背景、资金来源结构、资金出境用途等信息提前同步给银行客户经理和审批团队,让他们较早了解项目全貌,对后续需要配合的材料清单也有充分时间准备。尤其是涉及海外公司注册或离岸公司开户的企业,银行对架构和受益所有人的审查会更细致,提前沟通能有效压缩后续审核周期。
ODI境外投资备案的审核逻辑其实并不神秘——监管要确认的是一个真实、合规、具备可行性的投资行为。所有材料都是围绕这个核心展开的。如果企业能在一开始就统一各文件中的金额、主体名称、出资路径,把资金链路的证明材料做扎实,把可研报告与主业的关联性说透彻,主动安排好跨境业务中涉及的翻译公证、投后义务和银行沟通节奏,整个申报过程会顺畅很多。
现在ODI备案的审核趋势是在强调真实性和合规性的同时,也注重对项目本身逻辑的审查。企业出海这件事,备案只是第一步,后面的资金调拨、境外公司年审和税务筹划等环节同样需要提前布局。对准备第一次申报的企业,建议不要只盯着材料清单打钩,而是把主要精力放在梳理清楚项目逻辑和资金脉络上。把逻辑理顺了,材料不过是把这个逻辑讲清楚的事实载体。
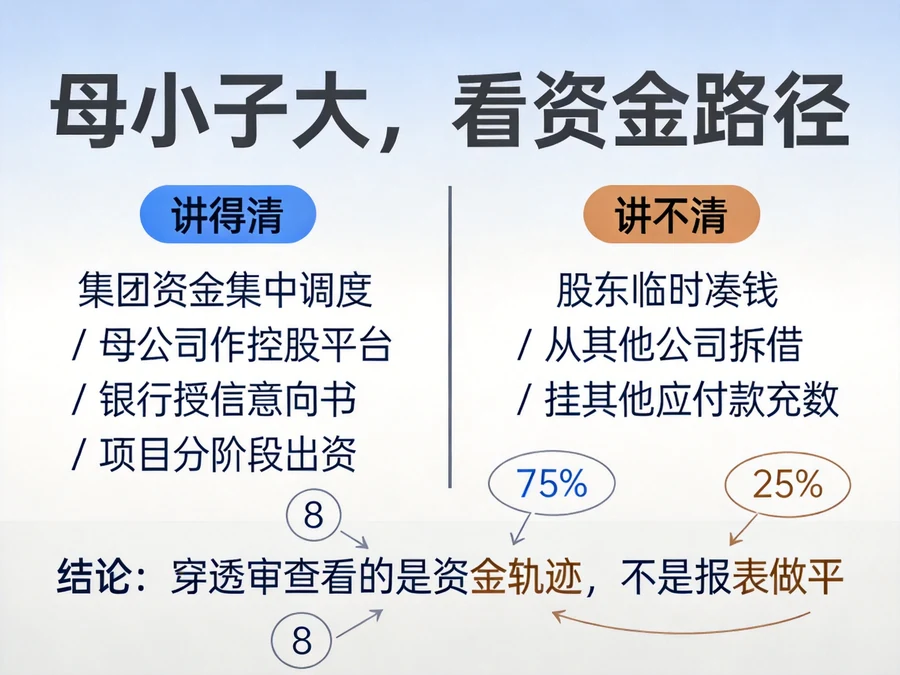
做ODI境外投资备案时,为什么“母小子大”会被监管重点盯着?一句话回答:审核人员担心的不是企业规模小,而是小壳背后有没有真实的出资能力,资金是不是借道流出。 这篇文章专门聊给外贸企业、跨境电商以及有跨境出海计划的管理者。不绕弯子,只说监管在防什么、审查...
查看全文49号令第十四条明确,境内投资者通过其控制的境外企业、其他组织开展非敏感类对外投资的,应当在实施投资的10个工作日之前,通过网络系统提交境外再投资报告,返程投资参照适用。 判断的起点是“控制”是否成立。49号令第二条对“控制”的界定是:直接或间接拥有半数以...
查看全文
想出海东南亚建厂,到底选哪种投资架构才不踩坑?如今越来越多外贸、跨境电商企业扎堆东南亚——纺织厂搬去越南、电子配件厂布局印尼、商贸仓储扎根马来西亚,但不少老板第一步就栽在架构选择上:要么多花几十万维护成本,要么面临税务高昂、资金流转受限、风险牵连等...
查看全文
境外有公司、租了海外仓的跨境老板注意了!7月1日之后,以前那种“随便注册境外公司、私下打钱出海”的野路子,真的要踩红线了。国务院第837号令《对外投资管理规定》即将正式施行,被业内称为“史上最严境外投资监管新规”,不管你是做亚马逊、Temu的卖家,还是搞独立站...
查看全文