港丰集团
财税资讯和常见问题
Tax information and FAQs
整站搜索常见问题财税资讯
点击开始搜索
热门搜索
代理记账的流程工商服务注册公司知识产权代办
Tax information and FAQs
先给你一个浓缩版结论:2026年香港公司开户全面收紧,但并非”开不了”,而是”挑着开”。资质审核看业务场景、AI初筛加人工复核、远程通道收窄、存量账户持续清理——选行不再只是看名气,而是在门槛、成本、速度、功能四者之间做取舍。对于有真实业务的外贸和跨境电商企业,提前备齐ODI境外投资备案、业务合同和流水,选择匹配自身画像的银行,开户成功率依然可观。本文基于截至2026年9月的多渠道信息,梳理15家银行的开户条件、费用、周期和适配企业,文末附材料清单与开户全流程。
答案是肯定的——变了,而且是全面收紧。
监管底座是香港金管局《打击洗钱及恐怖分子资金筹集条例》(第615章)及其指引:所有持牌银行必须对商业账户申请人完成KYC(客户)+ KYB(业务)双重尽调。但2026年真正变化的不是政策条文本身,而是审核逻辑与执行尺度全面升级。
第一,从”看资质”到”看场景”。银行不再只看注册文件齐不齐,而是看业务链条能不能说清——供应商从哪来、客户分布在哪、资金怎么流转,都要有合理解释。新注册公司因无法证明业务实质而被拒的比例明显上升,有渠道统计大概在23%到42%之间。
第二,AI初筛加人工复核。银行系统先做风控初筛,再转人工审核。没有真实业务流水的壳公司,被拒概率大幅上升。常规审核周期7到21个工作日,复杂情况可能拖到4到6周。
第三,面签收紧、远程收窄。2026年实务中,渣打公司户一般要求董事亲临面签,不接受纯远程视频见证。其他银行虽然部分保留内地见证或远程方式,但整体趋势是越来越严。
第四,经济实质审查是硬杠杠。注册地址一旦被标记为”虚拟地址”,基本就是拒批信号。香港本地办公地址是很重要的加分项,哪怕只是挂靠一个共享办公空间,也比秘书地址强得多。
第五,存量账户也在清理。金管局2026年5月有通函提及对内地个人投资者投资账户的核查,但那个不适用于公司户。真正要留意的是,各行持续清理长期零操作账户,存量公司账户面临年度尽调——开下来不是终点,持续维护才是常态。
没有业务实质、关联交易无解释(比如母子公司互售但拿不出去年完税证明)、虚拟或秘书地址、高风险行业(虚拟资产、无牌外汇、博彩、军火、受制裁国家业务)、资金来源说不清、开户用途与经营范围不符——这六条,踩中任何一条都会显著降低获批概率。
“人在内地能不能开户”是大家最关心的问题。直接说结论:能开,但方式有讲究。网上大量宣传的”远程开户”多数针对个人户;公司户口真正支持内地股东远程办理的,只有少数银行。
| 通道类型 | 代表银行 | 周期 | 可行性 |
|---|---|---|---|
| 亲临香港面签 | 全部银行,最稳妥 | 7–21个工作日 | 最高,实务中通过率一般更高 |
| 内地见证开户 | 汇丰(北上广深)、渣打、中银香港、东亚、大新、华侨等 | 1–4周 | 中等,多要求内地资产或理财身份 |
| 远程视频开户(公司户) | 星展(内地身份证股东可)、恒生(各类香港注册公司含内地股东)、中银(限持港身份证人士) | 最快1–5个工作日 | 中低,条件严格 |
| 线上预审+赴港激活 | 汇丰(2026年起) | 预审3–5个工作日+赴港 | 中等,仍需去一趟香港 |
需要特别说明的是,公司户真正能远程办理的目前主要是星展DBS和恒生。星展支持内地身份证股东,最快5个工作日;恒生从2023年7月起遥距开户已覆盖各类香港注册公司,含内地股东。中银香港的”遥距开户”要求相关人员不超过10位且持香港身份证;渣打按2026年实务一般要求董事亲临面签。别被”全程线上、1-2天开户”的宣传带偏——那大概率说的是个人户或虚拟银行。
下面按银行类型逐家拆解,重点讲开户通道、身份与资产要求、核心优势、主要不足和适配企业。费用数据为多渠道综合口径,以银行当期官方报价为准。
汇丰HSBC:全球网络广,审核最严
通道包括亲临香港、内地指定分行见证(北上广深)、线上预审加赴港激活。非本地股东需12个月以上经营证明;见证个人户需存50万人民币理财;公司户首笔入账市场反馈不低于5万港币。开户费约1300港币,月费约200港币(余额低于5万时收取)。
优势是全球网络覆盖约60个国家地区,多币种、贸易融资和信用证体系完整,国际认可度最高。不足是审核最严、最排斥关联交易(母子公司互售需要完税证明)。适合年营业额高、有真实跨境贸易、需要全球收款和高信用背书的企业。总行在中环皇后大道中1号汇丰总行大厦。
渣打SCB:接受新公司,但一般需赴港
公司户一般要求董事亲临面签,不接受纯远程视频见证。内地见证通道(北上广深)需开设优先理财账户并存入约50万人民币保持3个月,部分产品还要预存50万港币或搭配理财保险。主要股东为内地居民需提供境内收入来源说明及税单。
优势是相对汇丰宽松,接受新公司开户,跨境转账费率低(约0.15%,最低约20港币),审批较快(2–4周)。不足是远程通道收窄后内地企业一般需要亲临香港,且倾向搭售理财或高额预存。适合有真实贸易背景、能赴港面签、注重转账成本的中大型企业。总行在中环德辅道中4-4A号渣打银行大厦。
中银香港BOCHK:出海首选主力
通道包括亲临、内地见证(限内地中银理财或特选客户)、公司户遥距(限持香港身份证人士)。内地居民凭内地身份证或中国护照即可申请;见证开户个人金融资产约50万人民币;初始存款贸易类最低约1万港币,投资类约10万港币——是发钞行中门槛最低的。
优势是跨境人民币业务最强、手续费比外资行低,对ODI备案企业、中港资金往来控股公司配套成熟,审批约7–10个工作日。不足是2026年5月起投资类账户收紧,需提供境外工作或学习证明或境外银行账户;日转账额度约100万港币;无实际经营计划拒批率高。适合内地有实体公司、做粤港跨境贸易、已做ODI备案的企业。总行在中环花园道1号中银大厦。
工银亚洲ICBC (Asia):中港联动顺畅
支持亲临香港和内地工行联动预审。联动渠道通常比较看重内地公司资产沉淀与流水规模,普遍要求预存约20万港币,审批周期6–8周。
优势是与内地工行体系联动顺畅,跨境结算与融资衔接好,对内地母公司背景认可度高。不足是审批周期长、预存门槛中等偏高,无内地实体的纯香港公司不太受青睐。适合内地母公司实力强、需要中港资金联动的大型出海企业。总行在中环花园道3号中国工商银行大厦。
建银亚洲CCB (Asia):无内地关联也可申请
允许无内地关联公司申请,但风控审核更严。初始存款约1万–10万港币,综合理财月费约100–200港币/月(视账户级别)。对基建、珠宝等行业相对友好,电汇费较低——汇入60港币/笔、汇出100港币/笔。
不足是综合理财月费需余额达标豁免,业务真实性核查严格。适合基建或大宗贸易行业、或者暂无内地关联主体但业务材料扎实的企业。总行在中环干诺道中3号中国建设银行大厦。
恒生银行Hang Seng:开户快,服务体验好
支持亲临和遥距开户(2023年7月起覆盖所有香港成立的独资、合伙及有限公司,含内地人士为股东的公司,电子身份验证,最快5个工作日)。需社保缴纳记录或工资流水、大陆银行超10万存款证明(部分口径);公司户初始存款约1万港币起。
优势是开户速度快(1–2周,遥距最快5个工作日),汇丰系协同,网银与产品线成熟。不足是遥距开户对股东董事证件类型有要求,复杂架构仍要亲临香港,且对内地企业材料要求较细。适合架构简单的轻资产公司、注重速度与服务体验的企业。总行在中环德辅道中83号恒生银行总行。
东亚银行BEA:多语言服务,新公司友好
支持亲临和内地见证(需预约,名额有限)。开户申请费800港币/笔(特殊行业1万港币),月均余额低于5万港币收管理费200港币/月。新注册公司也可申请,2026年政策友好,有内地关联公司优先。
优势是多语言服务含普通话,跨境业务经验深。不足是开户文件要求严格,无关联公司开户难度高,查册费和见证费合计成本不低。适合有内地关联公司、需要多语言服务的跨境贸易企业。总行在中环德辅道中10号东亚银行大厦。
大新银行Dah Sing:最快2个工作日下户,新公司最友好
支持亲临和内地见证。新注册公司友好,无内地关联公司也可开户;最低存款约3000港币起;开户费1500港币(2026年4月1日起),查册费200港币;管理费100港币/月(日均余额不低于3万豁免)。
最大优势是对新公司最友好的传统银行——门槛低、最快2个工作日下户,接受简化资料(可用内地关联公司审计报告替代香港公司流水),对开户失败客户二次尝试也友好。不足是国际网络有限,跨境结算能力弱于大行。适合初创、跨境电商、小体量企业低成本快速落地。总行在湾仔皇后大道东248号大新金融中心。
南洋商业银行NCB:中银系协同
支持亲临和内地见证(中银系网点协同)。董事股东需身份证加通行证,接受内地背景企业。优势是中银集团背景、与内地中行联动顺畅,部分渠道有利率优惠。不足是网点与产品规模小于头部行。适合需要中银系协同、追求适中门槛的贸易企业。总行在中环德辅道中151号。
星展银行DBS:公司户远程开户最明确
支持网上企业开户远程办理——股东或董事持香港永居身份证最快1个工作日开户;持内地居民身份证最快5个工作日。普通企业账户最低结余750港币起;开户时存入5万港币新资金可豁免开户费;本地企业账户网上开户费最低约1200港币起;企业账户不收取年费;官方最低结余为月均5万港币,未达标收200港币/月服务费。
优势是内地身份证股东可远程开公司户,东南亚业务专长、区域网络强。不足是账户成本中高——开户费加编码器月费(约150港币/月),最低结余要求高。适合主攻东南亚市场、能承担较高账户成本的中大型企业。总行在中环皇后大道中99号中环中心。
华侨银行OCBC:免赴港见证
支持内地见证开户,通过指定律所视频面签,多个内地城市可办,是香港持牌行中标准化程度较高的。对电商和科技类企业较为友好。优势是穆迪Aa1评级、风控体系严格、资金安全性高,内地见证加律所视频面签免赴港。不足是审核严格、通过率有限,对业务真实性要求高。适合电商或科技背景、追求免赴港见证的企业。总行在中环皇后大道中161号华侨银行中心。
花旗银行Citi:顶级网络,高门槛
亲临香港开户,高净值客户经理制。准入门槛极高——跨境年流水不低于1000万港币,还要3个月以上上下游交易凭证。优势是全球网络顶级,适合跨国集团与高净值企业。不足是门槛高、大额交易需额外背景说明、冻卡率高于行业平均。年流水超千万级的跨国集团可以考虑,中小出海企业不太建议。总行在中环花园道3号冠君大厦。
ZA Bank(众安)、livi(理慧)、Mox、WeLab(匯立)、富融(Fusion)、蚂蚁银行(香港)、大象银行(原天星银行)、平安数字银行(原PAO Bank)——这些虚拟银行目前主要支持全程APP线上开户,但开户激活须身处香港境内,且大多数仅适用于内地身份证持有人开个人户。企业户开放情况各家不同:livi Business支持香港或内地居民在港成立的公司开立商业账户,24小时快速批核;富融商业户口要求所有关联人士均持香港身份证;ZA Bank企业户仅限香港身份证股东;Mox与WeLab目前未推出企业户;大象银行标准企业户接受内地居民身份证;蚂蚁银行设双币企业账户但为邀请制且不支持跨境汇款。
虚拟银行的优势是成本极低、开户最快、APP体验好,但功能有限——没有贸易融资、信用证、高额外汇服务,交易限额低。建议只作补充账户,不作主路径。无实体分行网点,开户及日常服务全程线上。
以下为各银行横向对比(单位港币,多渠道综合口径,以银行当期官方报价为准):
| 银行 | 内地股东远程开户 | 初始存款(约) | 审批周期 | 综合门槛 |
|---|---|---|---|---|
| 汇丰 | 线上预审+赴港激活 | 首笔不低于5万 | 7–10个工作日 | 高 |
| 渣打 | 据实务一般要求董事亲临面签 | 8万–50万(视产品) | 2–4周 | 高 |
| 中银香港 | 遥距限持港身份证人士;见证限内地中银理财客户 | 1万(贸易类)/10万(投资类) | 7–10个工作日 | 低 |
| 恒生 | 遥距开户(各类香港注册公司含内地股东) | 约1万 | 最快5个工作日 | 低 |
| 东亚 | 内地见证(需预约) | 5000起 | 视情况 | 中 |
| 大新 | 内地见证 | 3000起 | 最快2个工作日 | 低 |
| 工银亚洲 | 内地工行联动预审 | 约20万 | 6–8周 | 中 |
| 建银亚洲 | 部分内地见证渠道 | 1万–10万 | 视情况 | 中 |
| 星展 | 支持:内地身份证股东可远程 | 5万起 | 1–5个工作日(远程) | 高 |
| 华侨 | 内地见证+律所视频面签 | 视渠道 | 1–3周 | 中 |
| 花旗 | 否(亲临+高净值) | 高净值门槛 | 4–6周 | 极高 |
| 虚拟银行 | APP线上(须在港激活,条件苛刻) | 0 | 24小时–2天 | 视银行而定 |
| 企业画像 | 首选 | 备选 | 策略 |
|---|---|---|---|
| 成熟贸易型(业务实质充分+体量大) | 汇丰/渣打 | 中银香港 | 亲临香港面签,通过率一般更高,还能省去内地见证费用 |
| 稳健出海型(业务实质充分+体量中) | 中银香港 | 工银亚洲/建银亚洲 | 以内地母公司材料为主,部分可见证办理 |
| 轻资产初创(业务实质薄弱+体量小) | 大新银行 | 东亚/恒生 | 先低成本落地,业务起来再升级大行 |
| 高成本承受型(需远程+区域网络) | 星展DBS | 华侨OCBC | 主攻东南亚市场,能承担较高账户成本 |
一是体量是分水岭。年流水千万级,考虑汇丰或花旗的国际网络;百万级,中银或本地行足够;十万级,大新先落地再说。
二是远程需求要算清楚。必须远程开公司户,星展(明确支持内地身份证股东)或华侨(见证)是首选;能赴港一次,选择面就宽很多。
三是中港联动是刚需。需要内地–香港资金通道的企业,中银香港、工银亚洲、建银亚洲优先。
四是避免单点依赖。建议同时申请1家主力行加1家备用行。一家被拒,不影响业务启动。现实中不少企业就是靠这个策略,在主力行被拒后靠备用行顺利落地。
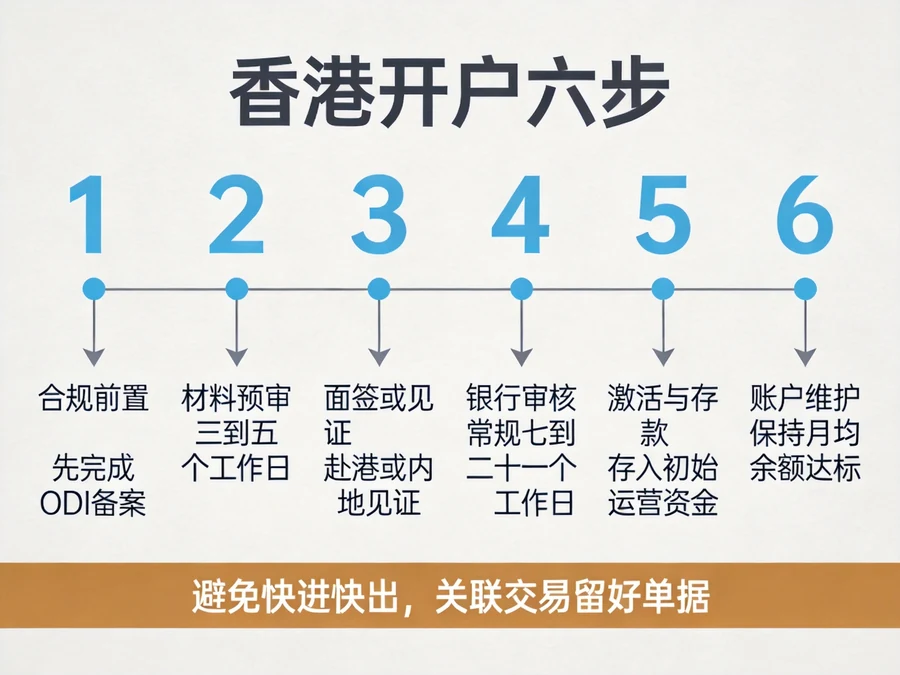
第一步,合规前置(最关键)。内地企业出资境外须先完成ODI备案(发改、商务、外汇三个环节)。有存量资金需要合规出境的企业,这个不做,资金来源声明和银行尽调都过不了关。
第二步,材料预审。公司资料、股东资料、业务证明扫描件提交银行或渠道预审(3–5个工作日),确认可开户再安排面签,避免无效赴港。
第三步,面签或见证。亲临香港分行面签,或按银行安排内地见证、远程视频。业务场景问答中,材料真实性、业务链条清晰度决定成败。
第四步,银行审核。合规部、业务部、风控部联合审核,常规7–21个工作日;复杂结构(离岸股东、高风险行业)可能延至4–6周。
第五步,激活与初始存款。通过后存入初始运营资金(1万–10万港币区间,各家不同),领取网银权限并完成首次登录。
第六步,账户维护。保持月均余额达标(否则扣管理费),避免快进快出,关联交易保留单据与解释,配合年度尽调。
公司文件:注册证书(CI)、商业登记证(BR)、法团成立表格NNC1或周年申报表NAR1、公司章程及修订(M&A)、公司印章、董事及股东名册。
股东或董事文件:有效身份证或护照、港澳通行证(如适用)、近3个月住址证明(水电煤账单或银行月结单)、个人业务背景说明。
业务证明:购销合同、发票、提单、报关单,主要供应商与客户清单,公司网站或业务介绍;如有审计报告或银行流水更佳。
内地关联材料(如适用):母公司营业执照、近一年审计报告或完税证明、ODI备案证明(发改、商务、外汇)、股东持股证明。
其他:开户申请表、业务计划或资金用途说明、最终受益人(BO)声明、董事会开户决议。
各家银行要求略有差异,以银行当期材料清单为准。
第一,ODI备案先行。资金合规出境是开户第一前提。这里特别提醒:如果你的企业计划通过香港公司银行账户进行跨境资金调度,但ODI备案还没办下来,建议先不要急着申请开户,否则资金来源解释这关很难过。
第二,资金来源可证。能签署确认资金全部来自中国内地以外合法来源的书面声明。金管局2026年5月22日有通函提及相关要求,但注意该通函仅限内地个人投资者投资账户,不适用于公司及机构客户。
第三,业务实质过硬。合同、发票、提单、流水形成闭环,缺一不可。
第四,避开高风险行业。虚拟资产、无牌外汇、博彩、军火、受制裁国家业务直接拒批,不用尝试。
第五,开户用途与经营范围一致。拿贸易公司执照申请投资类账户,逻辑上就说不通。
第六,香港本地办公地址优于秘书或虚拟地址。这是经济实质审查的硬指标。
第七,勿用伪造材料。金管局2026年5月起对内地个人投资者投资账户核查虚假开户,虽然不适用于公司户,但伪造材料在任何银行都零容忍,一旦发现被拒批并留痕,后续再申请其他银行也会受影响。
第八,持续维护。配合年度尽调,避免账户被清理。开户只是开始,维护才是长期功课。
给准备开户的企业一个务实建议:先完成ODI备案与业务材料齐备,再按企业画像选1–2家主力行加1家备用行同时申请,以应对日益收紧的审核。选行不是选名气,而是选”和你的业务结构最匹配的那一家”。
如果你是外贸企业、跨境电商或正在筹划出海布局,香港公司注册和离岸银行开户只是第一步,后续的公司年审、税务筹划同样需要提前规划。有真实业务、有合规意识、有耐心配合银行尽调,香港公司银行账户依然是你出海路上最可靠的金融基础设施之一。
本文内容基于多个渠道的香港公司开户政策整理,数据截至2026年9月,费用与门槛为多渠道综合口径,具体以银行当期官方报价为准。本文不构成任何投资或开户承诺。

答案是肯定的!这两年澳门在外贸圈悄悄攒起了口碑,不少做跨境电商、亚马逊的老板,甚至把原本设在香港的公司迁到了澳门。为啥?说白了就是两个字:省心、省钱。作为全球少有的自由贸易港,澳门的低税政策、外汇自由,再加上大湾区和葡语系国家的红利,简直是为外贸...
查看全文
2026年4月起,香港公司注册与维护规则迎来重大调整。商业登记费恢复征收、注册地址实质性审查、经营范围表述规范化——这三项变动直接影响每一家公司的合规成本与运营安全。对于外贸企业、跨境电商以及有跨境出海需求的企业来说,提前了解、主动调整,是避免踩坑的关键...
查看全文
对于从事跨境贸易、品牌出海以及全球资金合规布局的企业而言,一个香港公司银行账户早已不是“锦上添花”,而是打通国际结算、实现外汇自由收付、隔离经营风险的底层基础设施。很多老板在开户时反复纠结这三个问题:哪家银行通过率更高?能否不去香港?资料到底有多复...
查看全文
最近香港打工人的朋友圈集体狂欢,不是奶茶买一送一,也不是老板突然涨工资,而是税务局送来的硬核福利——免税额全线飙升,交税直接变少,到手的钱实实在在变多了!这波操作,让本来就香的香港身份,又添了个重量级buff。
查看全文